


10月12日のCredo Technology Group Holding Ltd (CRDO) 終値は7.25%下落:完全な分析



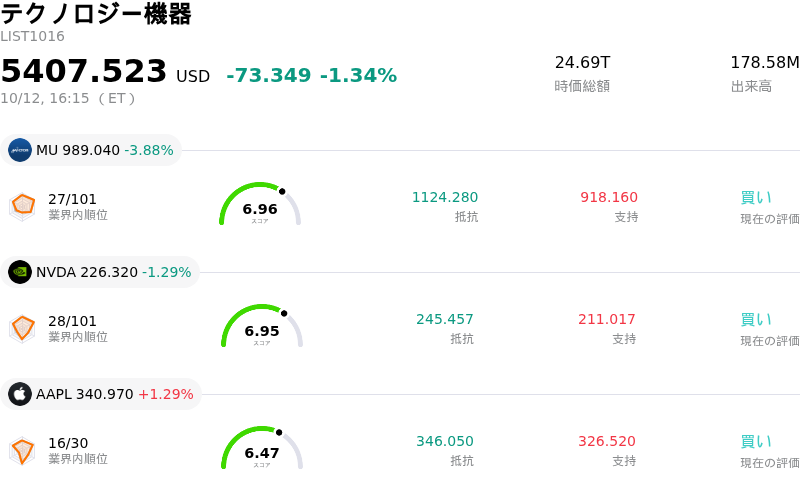
Credo Technology Group Holding Ltd (CRDO) 終値は7.25%下落しました。テクノロジー機器セクターは1.34%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 3.88%、NVIDIA Corp (NVDA) 下落 1.29%、Apple Inc (AAPL) 上昇 1.29%。
本日のCredo Technology Group Holding Ltd(CRDO)の株価下落の要因は何ですか?
Credo Technologyは、人工知能(AI)スケールアウトネットワーク向けの新製品「1.6T ZeroFlap」アクティブ光ケーブルをお披露目したOCP Global Summitでの製品発表を経て、顕著な下落圧力に晒された。同インターコネクトソリューションはAIインフラに優れたエネルギー効率と伝送距離の延長をもたらすが、商用出荷の開始は2027年まで見込まれていない。商用化までのタイムラインが長期化したことで、即座の収益貢献がない中で追加のプレミアムを支払うことに市場参加者が躊躇し、材料出尽くし売り(sell-the-news)を誘発した。
10月初旬に開示された一連の経営幹部による自社株売りも、市場心理を一段と慎重にさせた。規制当局への提出書類によると、最高技術責任者(CTO)や最高執行責任者(COO)を含む複数の主要幹部が、事前に設定されたRule 10b5-1取引計画に基づき株式を売却していたことが判明した。こうした取引は定形的であり、株式の権利確定に伴う納税義務に対応するケースが多いものの、幹部による売却規模の大きさが、バリュエーション倍率は高水準にとどまっているという市場の見方を強めた。さらに、Stifelやみずほを含むウォール街の主要証券会社が、強気格付けを維持しながらも目標株価を引き下げたため、投資家は上昇期待の調整を行うこととなった。
半導体セクター全体の逆風や、ハイテク株全般におけるリスクオフ姿勢がこの動きを拡大させた。過去のベータ値が高いCredoは、AIハードウェアサプライヤー全体でモメンタムが低下した際、ハイテクセクター全体の変動を増幅させる傾向がある。顧客集中リスク、直近の粗利益率(売上総利益率)の押し下げ、高水準の株価収益率(PER)といった既存のファンダメンタルズ面での脆弱性により、同株は短期的な利益確定売りや日中ボラティリティに対して特に脆弱な状態となっていた。
Credo Technology Group Holding Ltd(CRDO)のテクニカル分析
技術的に見ると、Credo Technology Group Holding Ltd (CRDO)はMACD(12,26,9)の数値が5.131で、買いのシグナルを示しています。RSIは49.238で中立の状態、Williams%Rは68.669で売りの状態を示しています。ご注意ください。
Credo Technology Group Holding Ltd(CRDO)のファンダメンタル分析
Credo Technology Group Holding Ltd (CRDO)はテクノロジー機器業界に属しています。最新の年間売上高は$1.34Bで、業界内で40位です。純利益は$472.28Mで、業界内では25位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$279.46、最高は$315.00、最低は$235.00です。
Credo Technology Group Holding Ltd(CRDO)に関する詳細
企業固有のリスク:
- 極端な売上高の集中:Credoの総売上高の85%以上が上位3社のハイパースケール顧客によるものであり、上位2社のみで61%を占めています。主要顧客が設備投資を削減したり、代替のインターコネクトサプライヤーへ切り替えたりした場合、突然の売上ショックに対して事業が極めて脆弱な状態にあります。
- 売上総利益率の低下と統合に伴う償却費用:直近の事業拡大に伴う買収関連の償却費や統合費用により、GAAPベースの売上総利益率は前四半期比で68.2%から64.5%へと低下しました。高水準の株式報酬費用とともに、利益率の圧迫リスクが高まっています。
- 棚卸資産の増加と運転資本リスク:棚卸資産合計が3億1,310万ドルに増加したことで運転資本の重荷となっており、ハイパースケール顧客がアクティブエレクトリカルケーブル(AEC)や光トランシーバーの導入を遅延または縮小した場合、需要不一致や陳腐化の高度なリスクに晒されることになります。
- バリュエーション低下と高ベータ感応度:3.23という高いベータ値を持ち、実績PERで77倍を超える高水準のバリュエーション倍率で取引されているため、半導体セクター全般の評価見直しや機関投資家による目標株価引き下げの際、日中のボラティリティが増幅し、急激な下落リスクに直面します。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。