


10月12日のSemtech Corp (SMTC) 値動きは8.64%下落:値動きの背後にある要因



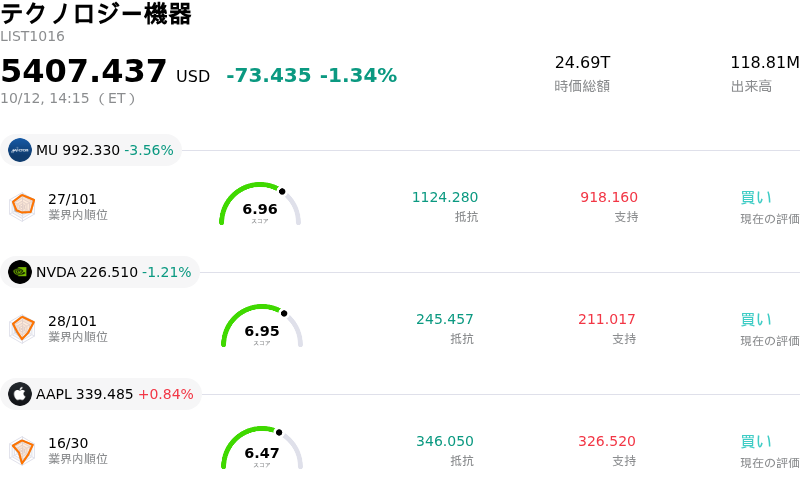
Semtech Corp (SMTC) 値動きは8.64%下落しました。テクノロジー機器セクターは1.34%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 3.56%、NVIDIA Corp (NVDA) 下落 1.19%、Apple Inc (AAPL) 上昇 0.86%。
本日のSemtech Corp(SMTC)の株価下落の要因は何ですか?
アナリストによる投資判断引き下げを受け、急騰していたAI半導体関連株に利益確定売りが広がる中、セムテック(Semtech Corporation)は大幅に反落した。ノースランド・セキュリティーは、数カ月間に及ぶ大幅高を経てリスク・リターン比の魅力が薄れたことを理由に、同社の投資判断を「アウトパフォーム」から「マーケットパフォーム」に引き下げた。今回の格下げは、データセンター向け光通信およびLoRa技術分野の急速な拡大を背景に株価が高水準のプレミアムで取引されていたことから、高騰したバリュエーションに対する市場の警戒感の高まりを浮き彫りにした。アナリストは、AIインフラ向け高速光接続における事業ファンダメンタルズが好調であるにもかかわらず、現在の株価水準には将来のかなりの成長がすでに織り込まれていると指摘している。
さらに市場心理への悪影響を強めたのは、規制当局への開示により明らかになったインサイダー売却の動きであった。上級副社長が事前設定された「ルール10b5-1」取引計画に基づき、保有株式の一部を売却した。事前に計画された関係者取引は一般的な企業慣行であるものの、そのタイミングが市場の慎重な姿勢を強める結果となり、モメンタム重視の機関投資家や個人投資家がポジションを縮小する動きを促した。さらに、テクノロジーセクター全般のボラティリティの高まりや、AIサプライチェーン関連の半導体銘柄全体に及んだ利益確定売りも向かい風となった。
日中の売り先行にもかかわらず、セムテックはデータセンター向け光相互接続に対する強固な需要、高利益率のLoRaモジュール、そして進行中のポートフォリオ最適化に支えられ、堅調な事業モメンタムを維持している。投資家は、先端光ソリューションの顧客採用状況や戦略的事業売却の進捗についての最新情報を求め、近く開催されるアナリスト向けイベントや四半期決算発表を注視している。クラウドインフラにおける長期的な構造成長要因は不変であるものの、短期的なパフォーマンスはバリュエーションの再調整、強気な売上目標に対する実行力、そして半導体セクター全体の市場心理に左右される見通しだ。
Semtech Corp(SMTC)のテクニカル分析
技術的に見ると、Semtech Corp (SMTC)はMACD(12,26,9)の数値が-3.662で、中立のシグナルを示しています。RSIは48.676で中立の状態、Williams%Rは78.140で売りの状態を示しています。ご注意ください。
Semtech Corp(SMTC)のファンダメンタル分析
Semtech Corp (SMTC)はテクノロジー機器業界に属しています。最新の年間売上高は$1.05Bで、業界内で42位です。純利益は$-40.38Mで、業界内では92位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$213.65、最高は$300.00、最低は$155.00です。
Semtech Corp(SMTC)に関する詳細
個別企業リスク:
- ウォール街アナリストによる投資判断引き下げ:ノースランド・キャピタル・マーケッツは、年初からの株価上昇を受けてリスク・リターン比が悪化したことを理由に、セムテックの投資判断を「マーケット・パフォーム」に引き下げ、AI接続需要の伸びが減速する中、決算発表を迎えるにあたりバリュエーションにはミスの許される余裕がほとんど残されていないと警告した。
- 統合およびM&A実行リスク:アナリストらは、セムテックの買収戦略に関連する構造的な実行リスクを強調し、特にシエラ・ワイヤレスの買収から整合性のある製品シナジーを生み出せなければ、業務の非効率化や非データセンター部門における売上の停滞を招く可能性があると警告した。
- インサイダー売りと利益確定売り圧力:主要幹部による最近の自社株売りと高水準のバリュエーション倍率が重なり、機関投資家が将来のデータセンター事業の成長がすでに完全に織り込まれているかどうかを再評価する中で、日中の利益確定売りを引き起こしている。
- AIおよびクラウドインフラにおける顧客集中リスク:セムテックは特定の大型クラウドインフラおよびデータセンター顧客群への依存度が高いままであり、主要ハイパースケーラーによる突然の設備投資削減や導入遅延に対して同社のビジネスモデルが脆弱な状態にある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。