


10月12日のBristol-Myers Squibb Co (BMY) 値動きは3.35%下落:値動きの背後にある事実



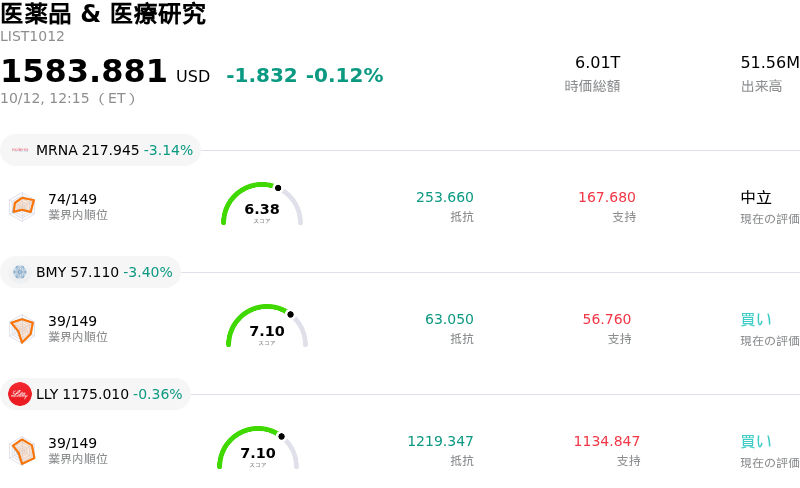
Bristol-Myers Squibb Co (BMY) 値動きは3.35%下落しました。医薬品 & 医療研究セクターは0.12%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Moderna Inc (MRNA) 下落 3.14%、Bristol-Myers Squibb Co (BMY) 下落 3.40%、Eli Lilly and Co (LLY) 下落 0.36%。
本日のBristol-Myers Squibb Co(BMY)の株価下落の要因は何ですか?
ブリストル・マイヤーズ スクイブの株価は取引時間中に大きな値動きを見せ、序盤の上昇から一転して反落し、前日比マイナスで取引を終えました。取引序盤の急伸は第3相臨床試験の良好な結果を強調するニュースが好感されたためでしたが、市場参加者が具体的な試験パラメータを分析するにつれて熱気は冷め、株価上昇後の利益確定売りに押される展開となりました。
この日の株価動向の主な材料となったのは、後半段階の臨床試験データが2つ同時に発表されたことでした。同社は、標的放射性医薬品候補「RYZ101」が消化管・膵神経内分泌腫瘍患者における無進行生存期間の統計学的に有意な改善を示し、主要評価項目を達成したと発表しました。同時に、特発性肺線維症を対象にアドミルパラントを評価した第3相ALOFT-IPF試験においても、低用量群で主要評価項目が達成されました。しかし、アドミルパラントの高用量群では統計的有意性に達しなかったことが詳細から判明すると、市場心理は慎重姿勢へと転じました。また、最初のプレスリリースに完全な定量データセットが含まれていなかったことも、同薬の商業的な見通しに対して投資家が様子見姿勢をとる要因となりました。
戦略的観点から見ると、今回の株価の反落は、開発パイプラインの実行力に対する市場の感応度の高さを反映しています。ブリストル・マイヤーズ スクイブが主要な基幹治療薬の特許切れ間近という課題に直面するなか、投資家は主力薬に代わる新薬候補の臨床試験における堅調な実績に極めて高い関心を寄せています。今回の試験での進展は規制当局への承認申請に向けた前進を意味するものの、高用量群における有効性データのばらつきや全体的な利益確定売りが最終的に投資家心理の重荷となり、終値での株価下落につながりました。
Bristol-Myers Squibb Co(BMY)のテクニカル分析
技術的に見ると、Bristol-Myers Squibb Co (BMY)はMACD(12,26,9)の数値が-0.665で、売りのシグナルを示しています。RSIは29.182で売りの状態、Williams%Rは95.354で売られ過ぎの状態を示しています。ご注意ください。
Bristol-Myers Squibb Co(BMY)のファンダメンタル分析
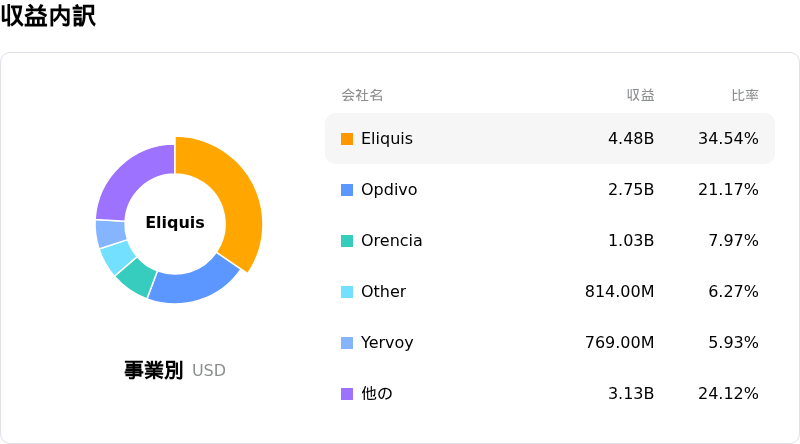
Bristol-Myers Squibb Co (BMY)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$48.19Bで、業界内で11位です。純利益は$7.05Bで、業界内では12位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$65.89、最高は$82.00、最低は$41.00です。
Bristol-Myers Squibb Co(BMY)に関する詳細
企業固有のリスク:
- 主要パイプライン候補Admilparantにおける治験結果のばらつきと耐容性懸念:第3相ALOFT-IPF治験のトップラインデータによると、60 mg用量群は主要評価項目を達成したものの、より高用量の120 mg用量群では統計的有意性を示すことができず、治験プロトコルの変更や安全性プロファイルに対する機関投資家の懸念が再燃しました。
- 機関アナリストによる格下げと市場の抵抗感:BMYの投資判断を「マーケット・パフォーム」に引き下げたリーリンク・パートナーズ(Leerink Partners)をはじめとするウォール街のリサーチ企業は、直近でポジティブなパイプライン結果が発表されたものの、高い負債水準と強い市場の逆風が株価の上値抑制要因になっていると指摘しています。
- 既存薬の収益減少加速と独占販売権の喪失:主力ブロックバスターであるエリキュース(Eliquis)やオプジーボ(Opdivo)の特許切れ(パテントクリフ)が間近に迫っていることに加え、レブラミド(Revlimid)の後発医薬品による侵食やメディケアインフレ削減法による価格上限の設定により、今後数年間で同社のコア収益基盤の半分以上が損なわれる恐れがあります。
- 資本構造の圧迫と買収資産の収益化の遅れ:140億ドル規模のカルナ・セラピューティクス(Karuna Therapeutics)買収をはじめとする数十億ドル規模の企業買収に伴う巨額の負債は財務実行上のリスクとなっており、Cobenfyなどの新たに製品ラインアップに加わった商業化製品も、売上の減収分を大幅に相殺するほどの販売ボリュームをまだ創出できていません。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。