


10月12日のSanDisk Corporation (SNDK) 始値は5.78%下落:投資家が知っておくべき情報



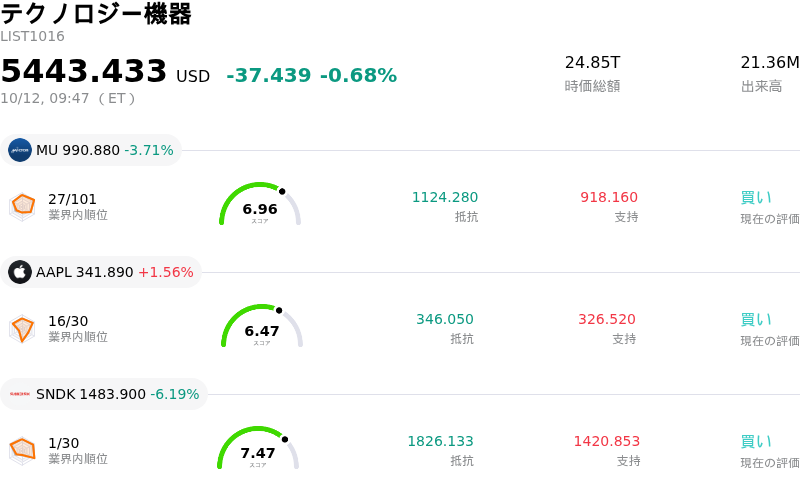
SanDisk Corporation (SNDK) 始値は5.78%下落しました。テクノロジー機器セクターは0.68%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 3.56%、Apple Inc (AAPL) 上昇 1.34%、SanDisk Corporation (SNDK) 下落 6.19%。
本日のSanDisk Corporation(SNDK)の株価下落の要因は何ですか?
半導体および人工知能(AI)ハードウェアセクター全般に利益確定売りが広がる中、サンディスクは急激な下落圧力に晒されました。企業向けソリッドステートドライブ(SSD)需要の爆発的な増加とデータセンターストレージの拡張に支えられ、複数四半期にわたり異例の上昇が続いた後、機関投資家はポートフォリオのリバランスと利益確定を行っている模様です。高水準なバリュエーションやマクロ経済の不透明感を巡るテクノロジー市場全般の動揺が日中のボラティリティを拡大させており、株価が急上昇していたメモリ半導体メーカーに対し、短期的な圧力を強めています。
同社固有のセンチメントも、現在のNAND型フラッシュメモリ価格動向の持続可能性を巡る継続的な議論によって左右されています。次世代人工知能(AI)のワークロードや顧客との長期契約に支えられ、大容量ストレージの需要は引き続き堅調であるものの、市場の関心は最近の営業利益率の上昇において、出荷量の拡大に対する価格急騰の寄与度にますます集まっています。フラッシュメモリの供給制約が最終的に緩和する可能性があるとの懸念から、慎重な市場参加者はサイクルのピーク時における収益性を厳格に見極めるようになり、同社の四半期決算発表を控えてバリュエーションの再評価が促されています。
最近の取引の動揺にもかかわらず、サンディスクの強化されたバランスシートと堅調なフリーキャッシュフロー創出力は、AIデータセンターインフラにおける同社の構造的な投資テーマの確固たる支えであり続けています。しかし短期的には、ウォール街の高いコンセンサス目標が事業執行における高いハードルとなっています。市場が長期的な構造的需求とメモリ市場全般における潜在的な循環的逆風を天秤にかける中、投資家は今後も値動きの大きい展開が続くことを想定しておく必要があります。
SanDisk Corporation(SNDK)のテクニカル分析
技術的に見ると、SanDisk Corporation (SNDK)はMACD(12,26,9)の数値が-64.568で、中立のシグナルを示しています。RSIは38.809で中立の状態、Williams%Rは98.288で売られ過ぎの状態を示しています。ご注意ください。
SanDisk Corporation(SNDK)のメディア報道
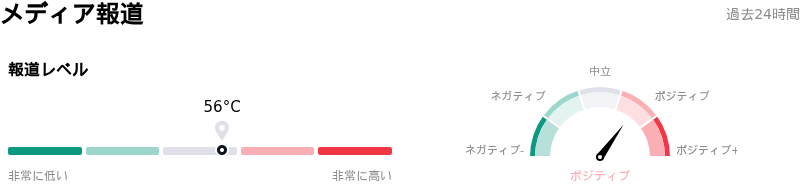
メディア報道に関して、SanDisk Corporation (SNDK)はメディア注目度スコア56を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
SanDisk Corporation(SNDK)のファンダメンタル分析
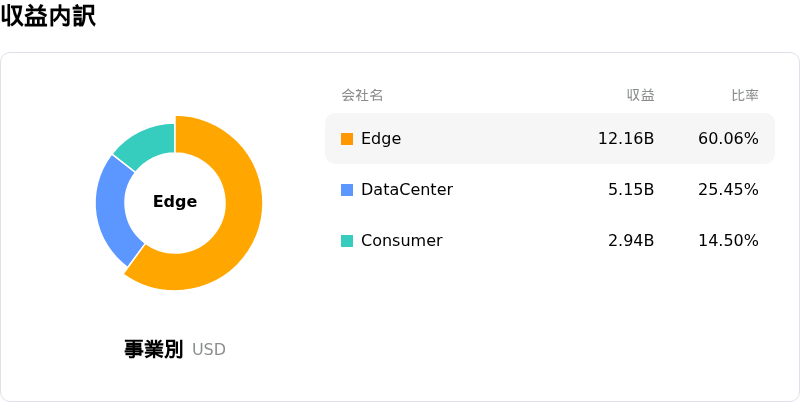
SanDisk Corporation (SNDK)はテクノロジー機器業界に属しています。最新の年間売上高は$20.25Bで、業界内で8位です。純利益は$11.43Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2143.78、最高は$3000.00、最低は$1020.00です。
SanDisk Corporation(SNDK)に関する詳細
企業固有のリスク:
- NANDフラッシュ価格の軟調化: 直近の業界価格指標で512Gb TLC NANDウェーハのスポット価格が2.9%下落したことが判明し、世界的なNANDフラッシュ供給が正常化し始めるなか、サンディスクのピーク時の価格決定力が弱まり、高水準にある売上総利益率の持続可能性が脅かされるとの懸念が高まっています。
- 決算発表を控えた非対称な下落リスク: 株価が年初来で約566%上昇するなか、過去に決算実績が予想を上回ってもガイダンスを受けて株価が売られた事例があることから、機関投資家は10月29日の決算発表を前に積極的にポジションを削減しており、業績見通しが高水準の期待に届かない場合に非対称な下落リスクが生じる状況となっています。
- ベータボラティリティの高まりとインサイダーによる利益確定: 同社株の極めて高いベータ特性(3.5から5.2と推定)と、数倍に及ぶ株価急騰に続く最近のインサイダーによる利益確定売りが相まって日中の流動性縮小を悪化させており、広範な半導体セクターの調整に対して株価が過度に敏感となっています。
- ハイパースケーラーのインフラ集中リスク: サンディスクの強気な2027年度第1四半期売上高見通し(103億ドル〜108億ドル)は、データセンターの継続的な拡張とエージェンティックAIメモリハードウェア需要に大きく依存しており、大手クラウドハイパースケーラーがハードウェア展開サイクルを一時的に減速した場合、売上高成長が急激な反落に晒されやすい状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。