


10月9日のCiena Corp (CIEN) 値動きは5.55%上昇:値動きの背後にある要因



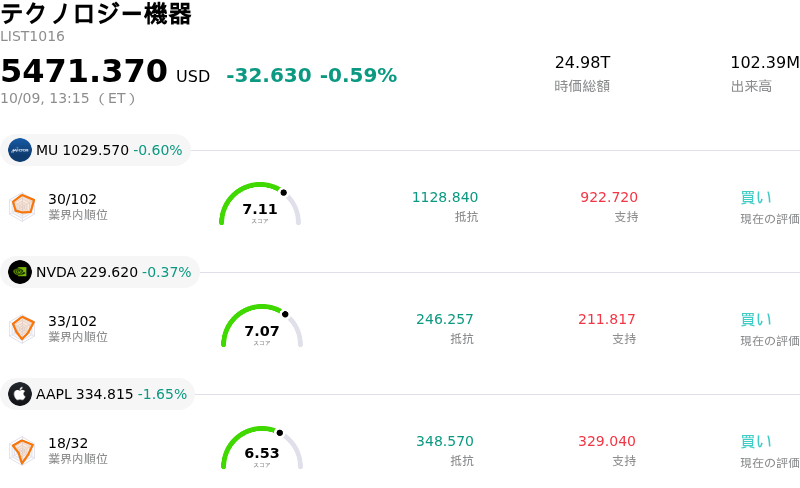
Ciena Corp (CIEN) 値動きは5.55%上昇しました。テクノロジー機器セクターは0.59%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 0.60%、NVIDIA Corp (NVDA) 下落 0.44%、Apple Inc (AAPL) 下落 1.62%。
本日のCiena Corp(CIEN)の株価上昇の要因は何ですか?
シエナ(Ciena Corporation)の株価は、人工知能(AI)向け光ネットワークインフラの供給企業に対する機関投資家の持続的な需要に支えられ、強い上昇モメンタムを示しました。クラウドハイパースケーラーが、複雑なAIモデルの学習および推論ワークロードを支えるためにデータセンターの拡張を加速し続ける中、大容量光伝送システムは極めて重要な接続基盤となっています。ハイパースケーラーの設備投資増大はシエナの受注量拡大に直結しており、クラウド事業者が同社の総売上高の大きな割合を牽引しています。WaveLogicプラットフォームをはじめとするシエナの次世代コヒーレント光ソリューションに対する顧客からの継続的な採用コミットメントは、グローバルなデータセンター相互接続の恩恵を直接受ける代表的企業としての同社の地位を強固なものにしています。
2029年度までに高水準の売上高年平均成長率、売上総利益率および営業利益率の拡大、堅調なフリーキャッシュフロー創出を見込む経営陣の意欲的な複数年財務枠組みによって、投資家心理はさらに強固なものとなっています。未納入の受注残高増加と通期業績見通し(ガイダンス)の上方修正を追い風に、主要セルサイド調査会社は目標株価の引き上げや投資判断の格上げを相次いで発表しました。ウォール街のアナリストは、シエナの技術的優位性、対応可能市場(TAM)の拡大、そして大幅な収益拡大の可能性を強調しており、これが機関投資家のポートフォリオにおいてモメンタム主導の買いやショートカバー(買い戻し)を誘発し続けています。
全体として強気の軌道にあるものの、投資家が高水準のバリュエーション倍率と事業運営上の実態を天秤にかける中、同社株は日中にボラティリティの高まりを見せました。足元の事業執行は堅調であるものの、市場参加者は主要な光部品におけるサプライチェーンの制約が今後の会計年度まで残る可能性を注視しており、これが膨大な受注残高の売上計上への転換ペースを抑える要因となる可能性があります。また、従来の通信機器競合他社と比較して割高なバリュエーション倍率で取引されているため、市場全体のリスクリバランス期においては、広範なテクノロジーセクターの変動や戦術的な利益確定売りの影響を受けやすくなっています。全体として、人工知能インフラ支出におけるファンダメンタルズの追い風が、引き続き株式価値の堅固な構造的下値を支えています。
Ciena Corp(CIEN)のテクニカル分析
技術的に見ると、Ciena Corp (CIEN)はMACD(12,26,9)の数値が23.379で、買いのシグナルを示しています。RSIは66.989で中立の状態、Williams%Rは0.005で買われ過ぎの状態を示しています。ご注意ください。
Ciena Corp(CIEN)のメディア報道
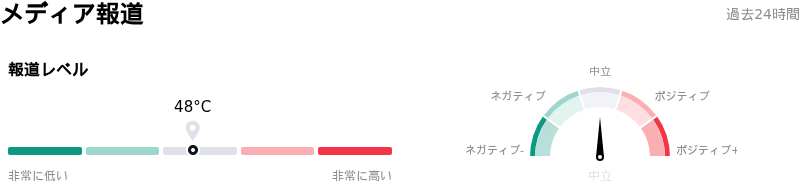
メディア報道に関して、Ciena Corp (CIEN)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Ciena Corp(CIEN)のファンダメンタル分析
Ciena Corp (CIEN)はテクノロジー機器業界に属しています。最新の年間売上高は$4.77Bで、業界内で9位です。純利益は$123.34Mで、業界内では14位です。会社概要
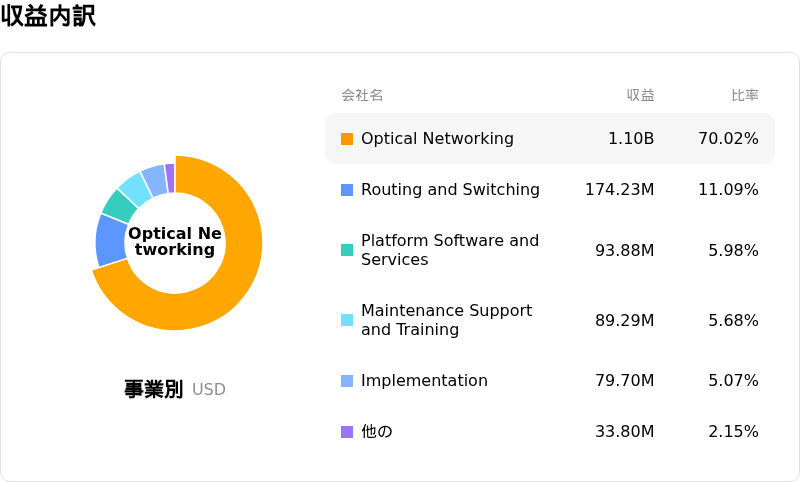
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$509.85、最高は$660.00、最低は$323.44です。
Ciena Corp(CIEN)に関する詳細
企業固有のリスク:
- 高水準なバリュエーション・マルチプルの脆弱性: 実績PERが99倍近辺という高い水準で取引され、理論株価指標に対して大幅なプレミアムがついているシエナは、AIインフラセクターの投資心理が冷え込んだり利益確定売りが発生したりするたびに、激しい日中株価の変動やマルチプル圧縮のリスクに直面しています。
- 長期化する光コンポーネントの供給ボトルネック: 重要な光コンポーネントにおける深刻なサプライチェーンの制約が引き続き納入能力を制限しており、シエナが100億ドルの受注残高を短期的な認識売上高へと変換することを阻害し、需給の不均衡を2028年まで長期化させています。
- ハイパースケーラー顧客への集中とタイミングリスク: 短期的な売上高成長は一部のクラウド・ハイパースケーラーによる設備投資パターンに大きく依存しているため、顧客のデータセンタークラスタ構築スケジュールが遅延したりAIインフラ支出が減速したりした場合、業績(売上高)が大幅に下振れるリスクに直面しています。
- 粗利益率ガイダンスの抑制と役員による株式売却: 機関投資家のアナリストは、シエナの2027年度の粗利益率の見通しが45%〜46%に抑制されている点を、営業レバレッジの拡大を阻む財務上の重荷として指摘しています。一方、規則10b5-1プランに基づく役員による最近のインサイダー株式売却も、投資家の警戒感を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。