


10月9日のHumana Inc (HUM) 値動きは12.68%上昇:値動きの背後にある要因



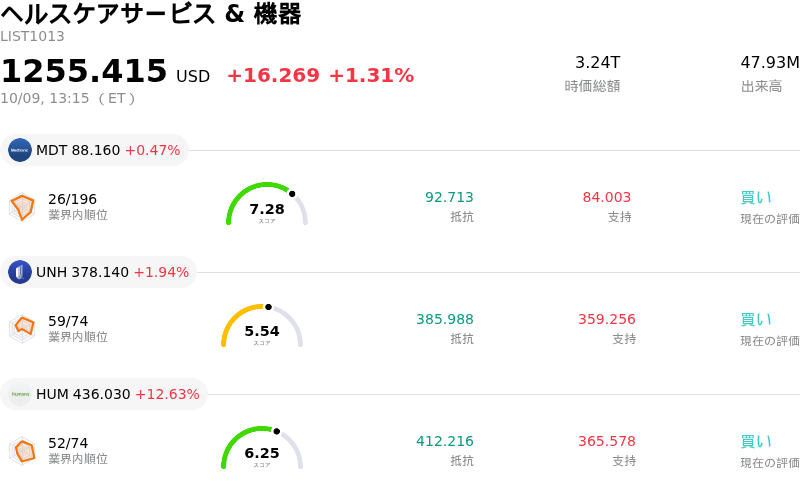
Humana Inc (HUM) 値動きは12.68%上昇しました。ヘルスケアサービス & 機器セクターは1.31%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Medtronic PLC (MDT) 上昇 0.46%、Unitedhealth Group Inc (UNH) 上昇 1.94%、Humana Inc (HUM) 上昇 12.63%。
本日のHumana Inc(HUM)の株価上昇の要因は何ですか?
ヒューマナの株価における大幅な上昇モメンタムは、主に米メディケア・メディケイドサービスセンター(CMS)が発表した同社の「メディケア・アドバンテージ」スター格付けに関する極めて好都合な規制情報の更新によるものである。ヒューマナはプランの品質スコアにおける劇的なV字回復を発表し、メディケア・アドバンテージ加入者の大部分が4つ星以上の評価を受けたプランにカバーされることを明らかにした。これは、同社による連邦政府からの品質ボーナス支給金の受け取りを著しく制限していた前年の低い格付け分布からの急回復を示している。
数百万人の会員をカバーする主力メディケア・アドバンテージ契約をはじめ、ヒューマナの主要事業契約において高いスター格付けが回復したことは、同社の財務軌道を大きく変えることになる。4つ星の基準値を達成したことで連邦政府からの多額の品質ボーナス支給金の獲得が可能となり、利益率の拡大と収益性の回復を直接的に後押しする。この規制関連の発表に併せ、経営陣は通期の調整後利益見通しを再確認するとともに長期的な収益力への自信を示し、従来のコスト増や格付け面での逆風に対する投資家の懸念を和らげた。
品質格付けが予想外に好調だったことを受け、ウォール街では好意的な動きが相次ぎ、複数の大手証券会社が同社株の目標株価を引き上げ、投資判断を向上させた。アナリストらは、ヒューマナが医療保険会社の中で最も大きな恩恵を受ける企業として浮上し、スター格付けプランの比率が減少した主要なマネジドケア競合他社を著しく凌駕したことを強調した。この業績面での差別化により、ヒューマナはマネジドケアセクターの中で明確な優良銘柄となり、市場参加者が収益回収能力の向上と競争基盤の改善を織り込む中で、機関投資家による積極的な買いを後押しした。
Humana Inc(HUM)のテクニカル分析
技術的に見ると、Humana Inc (HUM)はMACD(12,26,9)の数値が6.832で、買いのシグナルを示しています。RSIは67.254で中立の状態、Williams%Rは23.368で買いの状態を示しています。ご注意ください。
Humana Inc(HUM)のファンダメンタル分析
Humana Inc (HUM)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$129.66Bで、業界内で6位です。純利益は$1.19Bで、業界内では8位です。会社概要
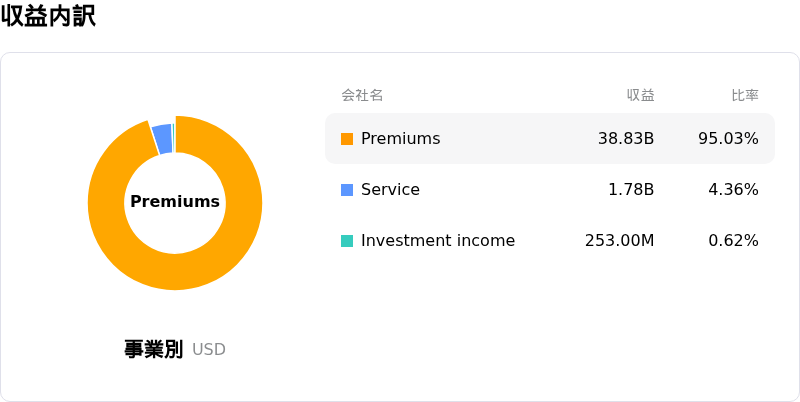
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$427.04、最高は$515.00、最低は$280.00です。
Humana Inc(HUM)に関する詳細
企業固有のリスク:
- メディケア品質ボーナス収益の計上時期の遅れ: 2027年メディケア・アドバンテージのスター格付けは大幅に改善したものの、それに関連する連邦政府からの品質ボーナス支払いは2028年まで計上されないため、2026年と2027年にかけての低い営業利益率と収益性の圧迫により、短期的な業績が脆弱な状態に置かれます。
- 会員数の減少と対象地域の縮小: ヒューマナは事業展開地域を全米の郡の85%から約80%へと縮小し、収益性の低いメディケア・アドバンテージの会員を推定60万人削減しています。これにより、高価値会員の維持目標が達成されなかった場合に売上高の実行リスクが生じます。
- GAAP EPSの調整を巡る不確実性と事業再編費用: 2026年10月9日付のSEC提出書類(フォーム8-K)において、同社は継続的な価値創造投資、潜在的なGAAP利益調整、および厳格な規制コンプライアンス費用を理由に、2026年通期の調整後EPS見通しとGAAP希薄化後EPSとの調整計算が不可能であることを認めました。
- 過熱するテクニカル買われ過ぎシグナルと日中のボラティリティ上昇: 年初来高値(52週高値)に向けて日中に15%を超える急騰を見せた後、モメンタム指標は買われ過ぎ感と利益確定売りの圧力を示しており、今後の四半期決算や12月の投資家向けアップデートが高まった期待に届かない場合、株価が急反落するリスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。