


10月9日のVerizon Communications Inc (VZ) 始値は6.39%下落:主な推進要因が明らかにされました



Verizon Communications Inc (VZ) 始値は6.39%下落しました。電気通信サービスセクターは0.55%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 上昇 1.64%、AT&T Inc (T) 下落 7.07%、Verizon Communications Inc (VZ) 下落 6.48%。
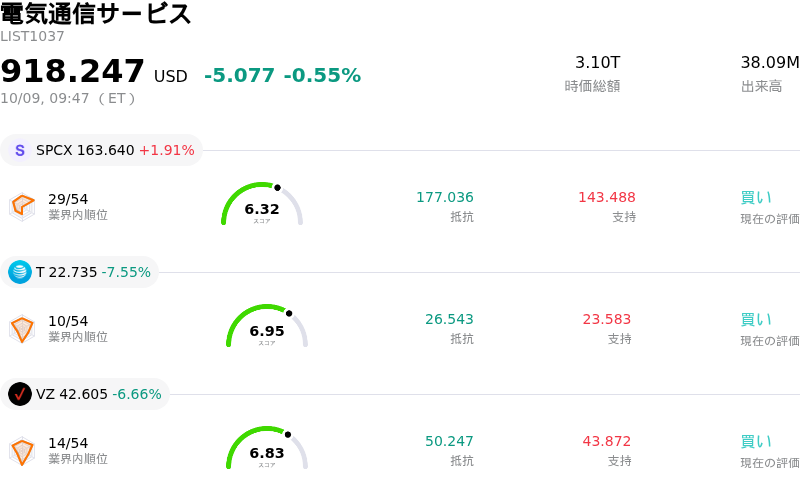
本日のVerizon Communications Inc(VZ)の株価下落の要因は何ですか?
ベリゾン・コミュニケーションズは、国内携帯通信市場の長期的な競争環境を一変させかねない業界を揺るがすニュースを受け、日中の取引で大幅な下落圧力にさらされた。この売りを誘発したのは、スペースXが全米規模の低周波帯(ローバンド)周波数帯を取得する最終合意を開示したことである。スペースXは、地上の低周波帯と自社の直接通信(ダイレクト・ツー・セル)衛星コンステレーションを組み合わせることで、従来の携帯キャリアネットワークと真っ向から競合可能な地上・衛星ハイブリッドネットワークの基盤を整えつつある。強力な新規参入者の登場という見通しに対し、投資家は携帯キャリアの価格設定力、顧客維持コスト、さらには将来のキャッシュフローの持続性に関するリスクを再評価(リプライシング)することで反応した。
このニュースを受け、ウォール街のセルサイド証券会社は通信セクター全体の成長性や利益率の評価を見直す動きを見せた。大手証券会社のアナリストは、長期的な市場シェアの減退や設備投資負担の高まりといったリスクの上昇を挙げ、ベリゾンを含む大手キャリア銘柄の目標株価を引き下げた。機関投資家の見解では地上のインフラ構築に多大な時間と資金を要することが指摘されたものの、市場は将来的なバリュエーション押し下げ圧力を優先して織り込んだ。この売りは主要な既存通信大手に同時に影響を与えており、個別企業の業績不振ではなく、業界全体に広がる構造変化を反映している。
当日の下落に追い打ちをかけたのは、ベリゾンが次回四半期配当の権利落ちを迎えたことである。権利落ちにより寄り付き時点で株式の基準価格が自動的に下方修正され、ファンダメンタルズに起因する下落がさらに増幅された。今後はベリゾンの次回四半期決算発表に投資家の注目が集まることになり、ネットワーク統合、キャッシュフローの強靭性、そして台頭するハイブリッド事業者に対する防衛策に関する経営陣の発言が厳しく精査される見通しだ。
Verizon Communications Inc(VZ)のテクニカル分析
技術的に見ると、Verizon Communications Inc (VZ)はMACD(12,26,9)の数値が-0.505で、売りのシグナルを示しています。RSIは26.410で売りの状態、Williams%Rは91.420で売られ過ぎの状態を示しています。ご注意ください。
Verizon Communications Inc(VZ)のメディア報道
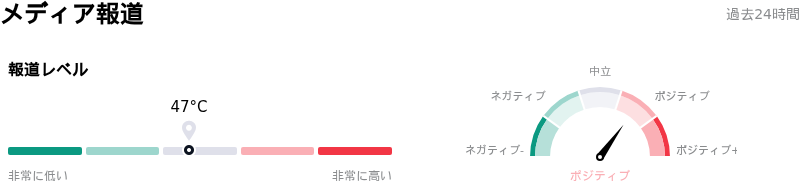
メディア報道に関して、Verizon Communications Inc (VZ)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Verizon Communications Inc(VZ)のファンダメンタル分析
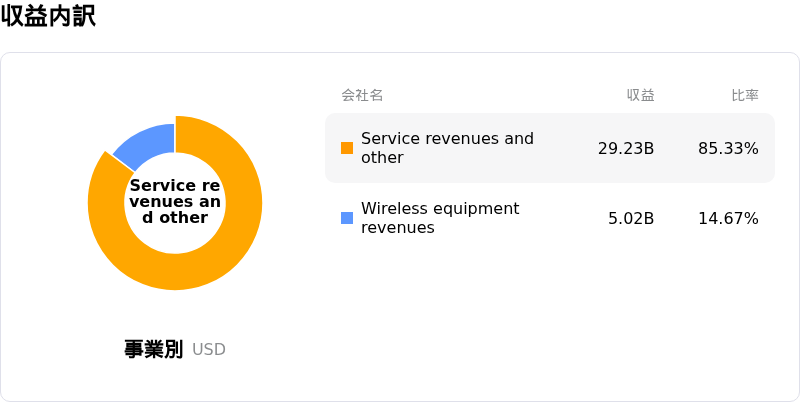
Verizon Communications Inc (VZ)は電気通信サービス業界に属しています。最新の年間売上高は$138.19Bで、業界内で1位です。純利益は$17.17Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$51.37、最高は$71.00、最低は$44.00です。
Verizon Communications Inc(VZ)に関する詳細
企業固有のリスク:
- SpaceXのDirect-to-Cell拡大による破壊的な競合の脅威: SpaceXがStarlink Mobile向けに全米規模の800MHz帯の低周波数帯スペクトラム・ポートフォリオの取得に合意し、従来の無線通信加入者における優位性に対して長期的な実質的脅威となるダイレクト・トゥ・デバイス型セルラーネットワークを構築したことを受け、ベライゾン株は大幅な売り圧力に直面しました。
- 業界の構造的リスクを背景としたアナリストの目標株価引き下げ: スコシアバンクをはじめとするウォール街の金融機関は、最近の衛星スペクトラム買収を受けた長期的な市場混乱のリスク高まり、加入者の減少、既存通信事業者全般に対する継続的なバリュエーション圧迫を理由に、ベライゾンの目標株価を引き下げました。
- 設備投資と高いレバレッジに伴うリスク: 光ファイバーの敷設拡大や5Gインフラに必要な巨額の継続的設備投資は、高水準の長期負債残高と相まって、金利高止まりが長期化する中で引き続き財務の柔軟性を制限し、バリュエーションの重荷となっています。
- 第3四半期決算発表を前にした加入者利益率の圧迫: 機関投資家アナリストは、通期のモビリティ売上高成長率予測が2.5%〜3.0%と緩やかであることに伴うリスクを強調しており、純増数を維持するためのプロモーション割引への依存が、近く発表される四半期決算を前に営業利益率を圧迫するリスクを指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。