


10月8日のMarvell Technology Inc (MRVL) 値動きは4.60%下落:どのようなシグナルを示しているのか?



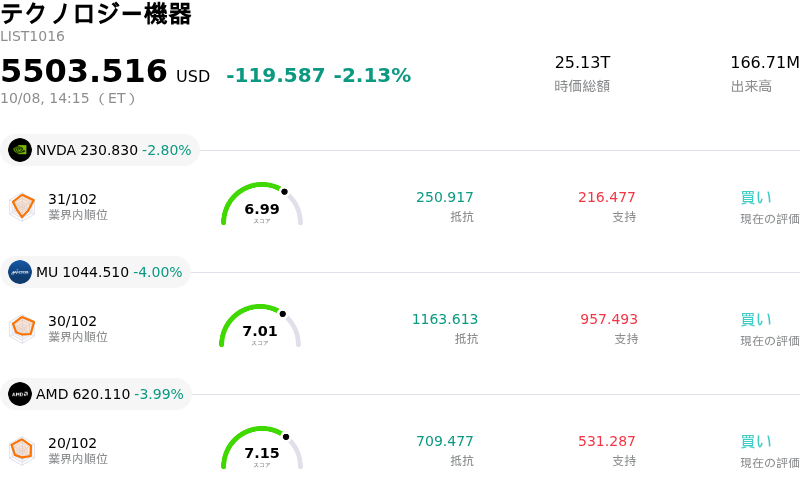
Marvell Technology Inc (MRVL) 値動きは4.60%下落しました。テクノロジー機器セクターは2.13%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 2.91%、Micron Technology Inc (MU) 下落 4.14%、Advanced Micro Devices Inc (AMD) 下落 4.06%。
本日のMarvell Technology Inc(MRVL)の株価下落の要因は何ですか?
マクロ経済の逆風やテクノロジーセクター全体の軟調さがマーベル・テクノロジーに強い下押し圧力を加え、日中のボラティリティを高めて株価の大幅な下落を招いた。原油価格の急騰に伴う長期国債利回りの再上昇が金融市場全体でインフレ懸念を高め、高ベータのグロース株にとって厳しい環境を作り出した。割引率の上昇が遠い将来の収益バリュエーションを著しく圧迫するなか、半導体株、特に人工知能(AI)テーマへの依存度が高い銘柄が売りの直撃を受けた。
個別銘柄としての株価動向には、マーベルが直近開催したインベスター・デイを受けた利益確定売りも影響した。経営陣はカスタムシリコンや光ネットワーキング需要に支えられた2028年度の売上高見通しの引き上げや、数年にわたる拡大目標を含む野心的な長期成長ロードマップを示したものの、数カ月に及ぶ強力な上昇相場のなかで、こうした楽観論の多くはすでに織り込まれていた。投資家は長期的な構造的機会と足元の実行リスクを天秤にかける姿勢を強めている。精査されている主なポイントには、カスタムチップの売上構成比上昇に伴う売上総利益率の低下リスク、主要クラウドハイパースケーラーへの売上集中、そして野心的な目標達成に向けた生産拡大という運用上の課題が含まれる。
機関投資家の視点では、今回の株価調整は基礎的なAIインフラ需要の前提を覆すような変化ではなく、戦術的なポジション削減やバリュエーションの消化を反映したものと言える。マーベルは、高速インターコネクト、CXLメモリコントローラ、カスタム計算ソリューションなど、データセンターの重要な構成要素において引き続き優位なポジションを維持している。しかし、マクロのボラティリティや高水準のバリュエーション・マルチプルを背景に、カスタムチップの出荷加速に伴い利益率の規律を維持できるかという経営陣の手腕や、セクター全体の投資心理に対し、短期的な株価パフォーマンスは引き続き敏感に反応しやすい展開が続くだろう。
Marvell Technology Inc(MRVL)のテクニカル分析
技術的に見ると、Marvell Technology Inc (MRVL)はMACD(12,26,9)の数値が3.018で、買いのシグナルを示しています。RSIは58.862で中立の状態、Williams%Rは54.313で中立の状態を示しています。ご注意ください。
Marvell Technology Inc(MRVL)のメディア報道
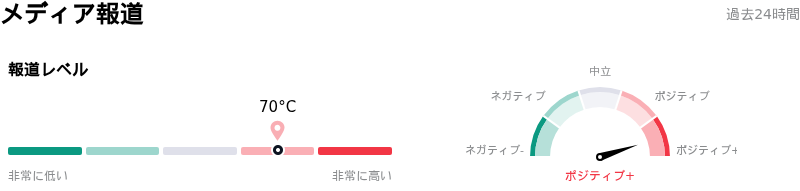
メディア報道に関して、Marvell Technology Inc (MRVL)はメディア注目度スコア70を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Marvell Technology Inc(MRVL)のファンダメンタル分析
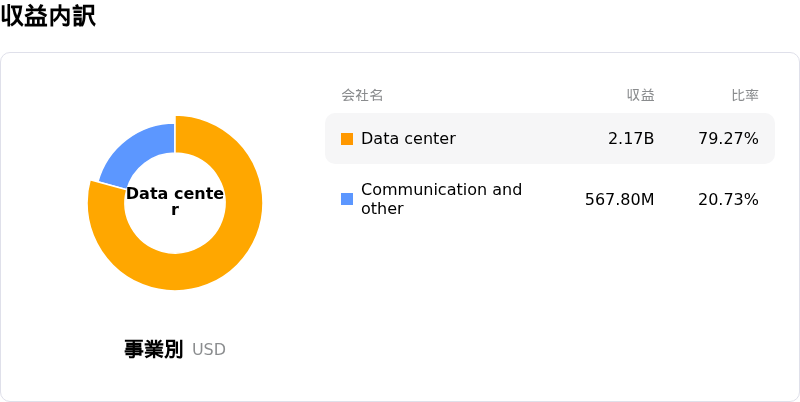
Marvell Technology Inc (MRVL)はテクノロジー機器業界に属しています。最新の年間売上高は$8.19Bで、業界内で19位です。純利益は$2.67Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$285.78、最高は$450.00、最低は$90.00です。
Marvell Technology Inc(MRVL)に関する詳細
企業固有のリスク:
- 業績予想期間の長期化と長期事業実行リスク:マーベルが10月6日のインベスター・デイで、2031年度に向けて700億ドルから900億ドルの売上高枠組みを発表したことを受け、機関投資家アナリストらは本格的な業績の上振れが実現するのは数年先であり、同社はそれまでの期間における事業実行リスクやクラウドプロバイダーの設備投資正常化のリスクにさらされていると指摘しました。
- バリュエーション倍率の高騰と高ベータによるボラティリティ:日中最高値の300ドル超から280ドル未満への急激な反落は市場の感応度の高さを示しており、MRVLの予想非GAAP PERは60倍を超え、ベータ値は2.26となっているため、直近の四半期業績予想に対する売上高や利益率の下振れはほとんど許容されません。
- ハイパースケーラーへの集中と株式希薄化リスク:最大5,900万株(潜在的に約7%の株式希薄化に相当)に及ぶグーグルとの売上連動型ワラント協定を含むカスタムシリコンでのパートナーシップ拡大にもかかわらず、マーベルは依然として一部の大型ハイパースケーラーに大きく依存しており、従来の光相互接続と比較してカスタムアクセラレータの利益率圧迫リスクを伴います。
- インフラのボトルネックと貿易制限:イベント後のアナリスト論評では、データセンターの電力供給の限界、施設拡張に対する政治的反対、世界的なウエハ供給制約、中国向け出荷に影響を与える継続的な貿易規制など、長期見通しに対する事業運用上の逆風が挙げられました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。