


10月6日のIntel Corp (INTC) 終値は3.19%下落:投資家が知っておくべき情報



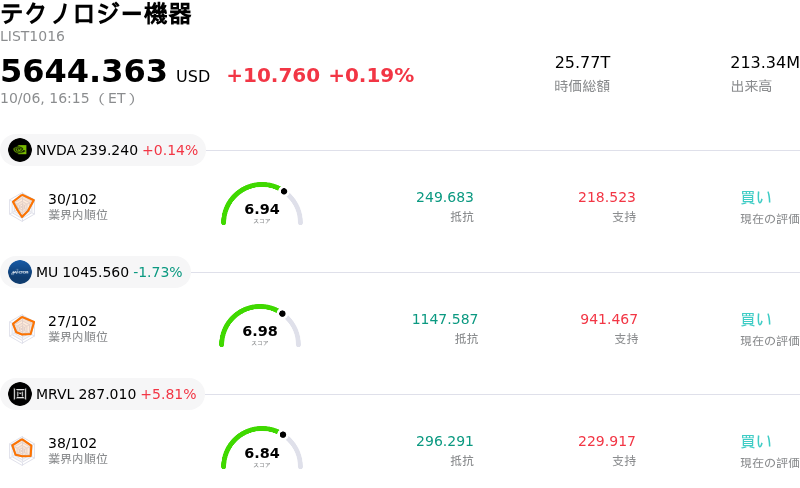
Intel Corp (INTC) 終値は3.19%下落しました。テクノロジー機器セクターは0.19%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 0.14%、Micron Technology Inc (MU) 下落 1.73%、Marvell Technology Inc (MRVL) 上昇 5.81%。
本日のIntel Corp(INTC)の株価下落の要因は何ですか?
インテルは、中核であるファウンドリ戦略において新たな競合の逆風が浮上したことを主因に、ザラ場で激しい値動きと下落圧力に見舞われました。台湾積体電路製造(TSMC)が、イーロン・マスク氏の提唱する米国内の「テラファブ」半導体製造構想への参加に向けた予備的協議を行っていると報じられ、市場心理が冷え込みました。投資家はこれまで、テスラやスペースXなどの事業向けに高性能半導体を供給することを目的とした同プロジェクトにおいて、インテルが米国内の主要な製造パートナーになるとみていました。TSMCが同プロジェクト専用の生産能力を構築する見通しとなったことで直接的な競争が生まれ、インテル・ファウンドリが期待していた受注シェアが低下し、外部顧客向けファウンドリ事業の受注残高における短期的成長期待が損なわれる懸念が生じています。
この株価の下落は、数週間にわたる急激な上昇を受けた活発な利益確定売りによってさらに拡大しました。インテル株は、18Aプロセスノードの歩留まりに対する期待感、四半期連続での決算の上振れ、人工知能(AI)ワークロード向けのサーバー用CPU需要の拡大を背景に、急速な再評価が進んでいました。株価が短期的なテクニカル上の上値抵抗線や買われ過ぎを示すモメンタム水準に達していたため、TSMC参画の可能性に関するニュースは、モメンタム投資家や機関投資家にとって利益を確定させる即座のきっかけとなり、ザラ場での出来高急増と荒い値動きをもたらしました。
より広範なファンダメンタルズの観点から見ると、今回の反落は、インテルが進める経営再建や巨額の設備投資計画に対して投資家が引き続き非常に神経質になっていることを浮き彫りにしています。同社は製造ロードマップで進展を見せているものの、インテル・ファウンドリは年間200億ドルを超える高水準な設備投資計画に裏打ちされ、営業赤字を計上し続けています。同社が先端パッケージング施設や次世代ファブの拡張を積極的に進めるなか、フリーキャッシュフローは引き続き圧迫されています。大口の外部顧客からの受注見通しが縮小する可能性が生じたことで、複数年にわたる構造的転換の過程における実行リスクや投下資本利益率(ROIC)に対し、ウォール街の視線は一段と厳しくなっています。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が-1.246で、中立のシグナルを示しています。RSIは51.975で中立の状態、Williams%Rは65.752で売りの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
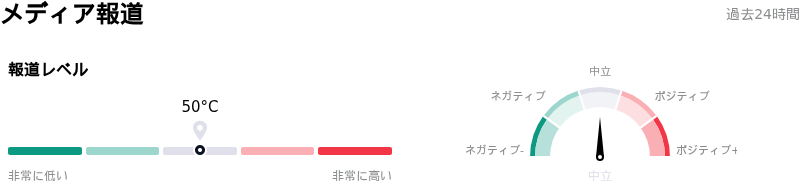
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で6位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$116.57、最高は$200.00、最低は$80.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- Terafabパートナーシップにおけるシェアの希薄化: TSMCがイーロン・マスク氏のTerafab事業への参加に向けて協議に入ったとの報道は、テキサス州の拠点におけるインテルの単独製造ポジションを希薄化させ、期待されていた高価値なAIサーバー製造量を脅かす恐れがあります。
- データセンター市場シェアの侵食: AMDをはじめとする主要競合他社に対するデータセンターおよびサーバー向けCPU市場での継続的なシェア喪失は、売上総利益率への継続的な圧迫要因となり、該当セグメントの根幹となる成長を脅かしています。
- 巨額の設備投資需要対営業キャッシュフロー: 2026年に200億ドルを超えると予想される設備投資計画は過去12か月間の年間営業キャッシュフローを上回っており、バランスシートのレバレッジリスクを高め、外部ファウンドリの商用化が遅れた場合の脆弱性を強めています。
- 高水準なバリュエーション対外部収益化: インテルの割高な予想バリュエーション倍率は、特に外部ファウンドリ収入がセグメント売上全体のごく一部を占めるに過ぎない現状において、株価を急激な利益確定売りのリスクにさらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。