


 割引


10月6日のCameco Corp (CCJ) 値動きは7.95%上昇:主な推進要因が明らかにされました



Cameco Corp (CCJ) 値動きは7.95%上昇しました。ウランセクターは7.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Cameco Corp (CCJ) 上昇 7.91%、Centrus Energy Corp (LEU) 上昇 10.77%、Denison Mines Corp (DNN) 上昇 6.65%。
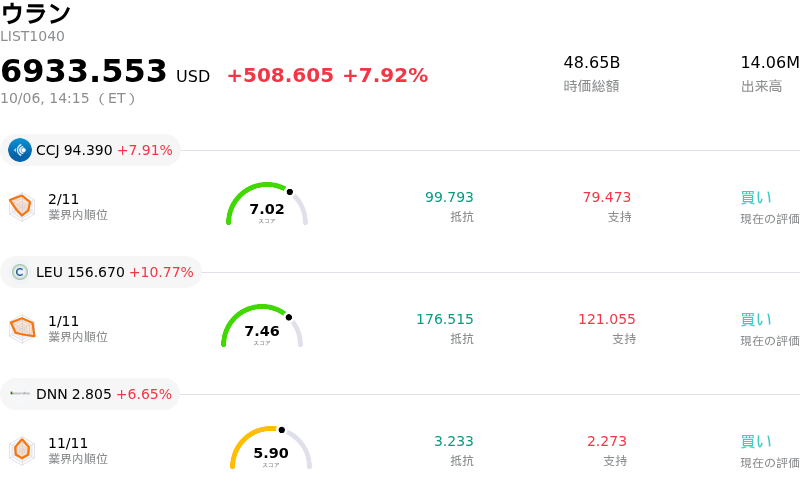
本日のCameco Corp(CCJ)の株価上昇の要因は何ですか?
カメコは本日、世界的な原子力エネルギーインフラにおける重大な進展と、売られ過ぎ局面を経た強力な機関投資家の買いを主な要因として、大幅な上昇モメンタムを見せた。この堅調な株価推移の主なカタリストとなったのは、米国と韓国の間で画期的な戦略的融資枠組みが公表されたことである。同合意は、6基のAP1000型原子炉を含む、ウェスチングハウスの技術に基づく最大8基の大型原子炉の建設を想定している。カメコがウェスチングハウスの株式49%を保有していることを受け、市場参加者は同社の長期的な商用パイプラインや、国際的な原子力建設プロジェクトにおける将来の高利益率な収益機会を積極的に再評価した。
今回の急伸は、核燃料サプライチェーン全体に広がる強気な地合いも反映している。長期ウラン契約価格は数年ぶりの高値水準に達しており、世界中の電力会社にとって課題であり続ける構造的な供給不足がその背景にある。ハイパースケール人工知能(AI)データセンター、送電網の拡張、国家エネルギー安全保障の強化に起因する、信頼性の高い脱炭素ベースロード電力への需要加速は、主要なティア1ウラン生産者としてのカメコの戦略的価値を強固にしている。原子炉での消費量と長期契約カバー率との間のギャップ拡大は、主要サプライヤーの強力な価格決定力を浮き彫りにしており、短期的な業績変動を乗り越えて見通す投資家に安心感を与えている。
さらに、本日の急伸は、最近の軟調な推移を受けた機関投資家のポジション再構築によって拡大した。株価調整の長期化によりバリュエーション指標が大幅に魅力的な水準に低下したことを受け、ウォール街の証券会社は原子力の復権に向けた絶好の買い場であるとして、強気の投資判断と高い目標株価を再確認した。足元の四半期引き渡し時期や北部鉱山事業におけるサプライチェーンのロジスティクスは引き続き注視すべき操業上の変数であるものの、戦略的な政策支援、長期契約の見通しの良さ、世界的な原子力バリューチェーンへの露出拡大という強力な組み合わせが、引き続き強固な投資根拠を支えている。
Cameco Corp(CCJ)のテクニカル分析
技術的に見ると、Cameco Corp (CCJ)はMACD(12,26,9)の数値が0.283で、中立のシグナルを示しています。RSIは54.854で中立の状態、Williams%Rは13.832で買われ過ぎの状態を示しています。ご注意ください。
Cameco Corp(CCJ)のファンダメンタル分析
Cameco Corp (CCJ)はウラン業界に属しています。最新の年間売上高は$2.56Bで、業界内で1位です。純利益は$432.97Mで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$123.01、最高は$175.00、最低は$80.72です。
Cameco Corp(CCJ)に関する詳細
個別企業固有のリスク:
- ウェスティングハウス・セグメントによる業績ボラティリティ:カメコが保有するウェスティングハウス・エレクトリックの49%の株式は、重大な財務的不安定要因となっています。プロジェクトの引き渡し時期の影響で、同セグメントの利益が1億2600万カナダドルから純損失へと悪化し、連結純利益を押し下げるとともに、直近の決算で市場予想を下回る要因となりました。
- 高コストな第三者からのウラン調達による利益率の圧迫:顧客との固定引き渡し契約を履行するために高水準のスポット価格で多量のウランを第三者から購入せざるを得ず、販売単位当たりコストが25%超急増したことで、営業利益率が圧迫されています。
- 主要鉱山事業における操業の中断:川下の製錬プロセスの問題によるシガーレイクでの一時的な生産停止や、キーレイクおよびマッカーサーリバー周辺での物流遅延など、サスカチュワン州北部における操業上の脆弱性が、年間引き渡し目標に対する下振れリスクとなっています。
- 契約反映のタイムラグによるバリュエーションの脆弱性:予想バリュエーションマルチプルが高水準で取引されている同社株は、電力会社との長期供給契約の価格改定が緩やかで、最近のウラン価格上昇が直近のキャッシュフローに即座に反映されないため、マルチプル低下のリスクに対して非常に脆弱なままとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。