


 割引


10月6日のVistra Corp (VST) 値動きは11.79%上昇:主な推進要因が明らかにされました



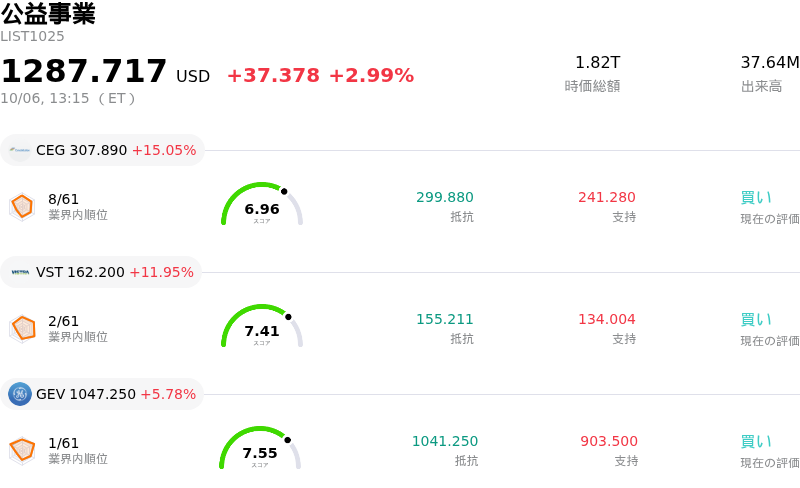
Vistra Corp (VST) 値動きは11.79%上昇しました。公益事業セクターは2.99%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Constellation Energy Corp (CEG) 上昇 15.05%、Vistra Corp (VST) 上昇 11.95%、Ge Vernova Inc (GEV) 上昇 5.78%。
本日のVistra Corp(VST)の株価上昇の要因は何ですか?
ビストラ(Vistra Corp.)は、原子力発電事業に対する連邦政府の巨額の財政支援を受け、大幅な上昇モメンタムを見せました。米エネルギー省は、オハイオ州とペンシルベニア州にある3基の原子力発電施設の近代化および拡張を目的として、最大42億ドルの条件付き融資コミットメントを発表しました。この政府融資は、発電容量の増強や運転寿命の20年間延長に必要な設備投資のリスクを大幅に低減し、同社の資本効率や長期的なインフラ実行力に対する機関投資家の安心感を高めました。
この政府支援融資枠は、人工知能(AI)ワークロードやハイパースケール・データセンターによる電力需要の急増を取り込む上で、ビストラの戦略的ポジショニングを直接的に強化するものです。新たな送電網の建設を必要とせずに400メガワットを超える低炭素な原子力発電容量を追加することで、ビストラは大手テクノロジー企業との長期電力購入契約(PPA)を履行する能力を高めます。条件の有利な政府保証資金へのアクセスは、借入コストを抑制し、バランスシートのレバレッジ懸念を緩和すると同時に、株式の希薄化を招くことなく将来の債務借り換え(リファイナンス)圧力を軽減します。
より広い業界の視点から見ると、連邦政府による支援は、特にPJMインターコネクションの電力網内において、地域の電力網の信頼性に不可欠なベースロード電源としての原子力発電の役割を強調するものです。アナリストはこの動きを好意的に受け止めており、低コストの政府資金調達がハイパースケールなデジタルインフラ向けの中核的エネルギーパートナーへのビストラの移行を加速させると指摘しました。地域電力市場におけるエネルギー価格の変動に対する投資家の厳しい見方は続いているものの、連邦政府による後押しが好調な市場心理をもたらし、同社株への強い需要を牽引しました。
Vistra Corp(VST)のテクニカル分析
技術的に見ると、Vistra Corp (VST)はMACD(12,26,9)の数値が3.520で、中立のシグナルを示しています。RSIは72.994で買いの状態、Williams%Rは0.925で買われ過ぎの状態を示しています。ご注意ください。
Vistra Corp(VST)のメディア報道
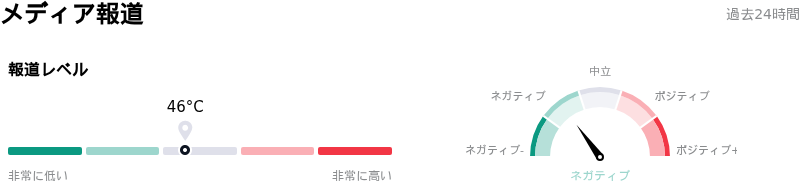
メディア報道に関して、Vistra Corp (VST)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Vistra Corp(VST)のファンダメンタル分析
Vistra Corp (VST)は公益事業業界に属しています。最新の年間売上高は$17.92Bで、業界内で12位です。純利益は$752.00Mで、業界内では29位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$203.92、最高は$255.00、最低は$107.53です。
Vistra Corp(VST)に関する詳細
企業固有のリスク:
- 未確定の連邦政府融資と規制上の障害: オハイオ州およびペンシルベニア州の原子力発電所の出力向上資金として米エネルギー省から42億ドルの条件付き融資が行われるとの報道が浮上したものの、この資金支援策は確定しておらず、ビストラは米連邦エネルギー規制委員会(FERC)によるPJMインターコネクションの容量調達に関する予期せぬ5カ月間の保留や、契約済み電力供給のスケジュール遅延リスクなどの規制上の不確実性に晒されています。
- ERCOTにおける卸電力価格の軟化: ビストラの2027年調整後EBITDAガイダンスの中央値レンジ(74億ドル〜78億ドル)は過去の2025年指標価格に基づいているため、同社の主力市場であるテキサス州(ERCOT)における先物卸電力価格が大幅に下落する中、この見通しは急速に脆弱化しています。
- キャッシュフロー転換の不足とヘッジの変動性: 四半期フリーキャッシュフローが機関投資家予想の7億2,500万ドルに対して3億3,400万ドルにとどまったことから、直近の財務評価では根強いキャッシュフロー転換リスクが強調されており、継続的なマージンの不確実性を生み出す商品ヘッジの大幅な未実現時価評価損(4億7,200万ドル)によってそのリスクがさらに増幅されています。
- アナリストによる目標株価引き下げと高いバランスシートレバレッジ: BMOキャピタル・マーケッツを含む機関投資家向け株式調査会社は最近、独立系発電事業者(IPP)に対する金利上昇に起因する持続的なバリュエーション低下圧力、5.87という高い負債比率(D/Eレシオ)、および資本集約的な発電設備近代化に伴う高いリファイナンスリスクを理由に、ビストラの目標株価を引き下げました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。