


10月6日のSeagate Technology Holdings PLC (STX) 値動きは6.59%下落:完全な分析



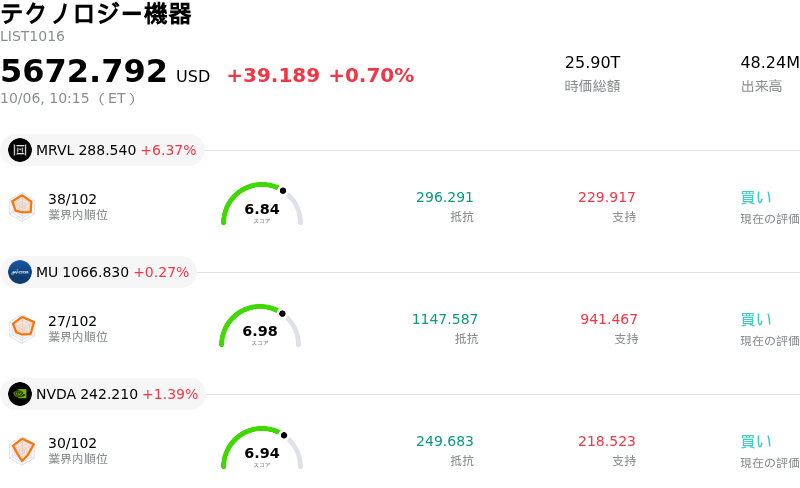
Seagate Technology Holdings PLC (STX) 値動きは6.59%下落しました。テクノロジー機器セクターは0.70%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Marvell Technology Inc (MRVL) 上昇 6.07%、Micron Technology Inc (MU) 上昇 0.14%、NVIDIA Corp (NVDA) 上昇 1.42%。
本日のSeagate Technology Holdings PLC(STX)の株価下落の要因は何ですか?
シーゲイト・テクノロジーの株価下落は、主にハードウェアのサプライチェーンにおける潜在的な資金配分や入札競争の激化に対する投資家の懸念の高まりが要因となっています。シーゲイトがTDKの磁気ヘッド部門買収を巡り、東芝と数十億ドル規模の買収合戦を展開しているとの報道が警戒感を強めています。重要部品の製造体制を確保することは、AIデータセンター向けの長期的なストレージ需要を取り込む戦略に沿うものである一方、市場参加者はこのような取引の実現に必要な財務負担、利益率低下リスク、買収プレミアムの大きさを慎重に見極めています。
今回の企業買収を巡る動きは、ハードディスクドライブ(HDD)業界の動向に対するセクター全体の不安が高まる中で生じました。競合他社が生産能力の大幅な増強計画を発表したことで、中期的における価格決定力への懸念や供給過剰リスクが浮上しています。ハイパースケールデータセンターの建設を背景に大容量ニアラインドライブの需要は引き続き底堅いものの、業界全体の生産能力拡大という脅威は、これまでストレージセクター全体の高バリュエーションを支えてきた「需給の逼迫」というシナリオを揺るがしています。
さらに売り圧力を強めているのは、人工知能(AI)の追い風を受けた数四半期にわたる大幅高の末に高止まりしているバリュエーションです。過去の指標と比較して高水準のマルチプルで取引されていることから、株価は資本配分の不確実性や市場心理の変化に対してより敏感になっています。さらに、事前に設定された売買計画に基づく最近のインサイダー売りが、機関投資家の利益確定売りを強める結果となっています。買収条件や長期的な価格規律に関する明確な見通しが得られるまでは、投資家がリスクエクスポージャーの再調整を進める中で、株価のボラティリティが高い状態が続くと予想されます。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が-7.657で、中立のシグナルを示しています。RSIは44.637で中立の状態、Williams%Rは71.168で売りの状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
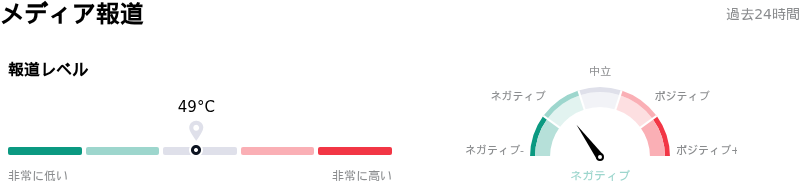
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$12.20Bで、業界内で10位です。純利益は$3.18Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1100.19、最高は$1400.00、最低は$714.00です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- 競合他社によるHDD生産能力拡大の脅威:競合の東芝が2027年度までにAIデータセンター向けハードディスクドライブの生産能力を倍増させる計画であるとの報道を受け、急激な売りが先行しました。これにより、シーゲイトの高水準なニアラインドライブ価格設定と売上総利益率の拡大を牽引してきた業界の逼迫した需給環境が損なわれる懸念が生じています。
- サプライチェーンを巡るM&A買収合戦のリスク:シーゲイトが重要なHDDサプライチェーン部品の確保を目指すなか、TDKの磁気ヘッド部門買収を巡って東芝に対抗し数十億ドル規模の高額な対抗提案を行ったとの報道が出回っており、深刻な資本配分および統合リスクが懸念されています。
- 経営幹部による積極的なインサイダー売り:最近のSEC提出書類により、ウィリアム・D・モズレーCEOが3,700万ドル超の自社株を売却し、バン・テーEVPが個人保有株を90%以上削減するなど、経営陣による大幅な持ち株の売却が明らかになりました。直近の高株価バリュエーション水準における経営陣の利益確定売りに対し、投資家の不安が高まっています。
- 大幅なバリュエーション・マルチプル縮小のリスク:実績PER(株価収益率)が63倍を超え、過去5年の中央値である22倍のほぼ3倍で取引されているシーゲイトの株価は、ニアラインHDDの価格設定やAIストレージ需要が一時的にでも減速した場合、急激なマルチプル縮小に対して極めて脆弱な状態にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。