


10月5日のThermo Fisher Scientific Inc (TMO) 終値は3.35%上昇:値動きの背後にある事実



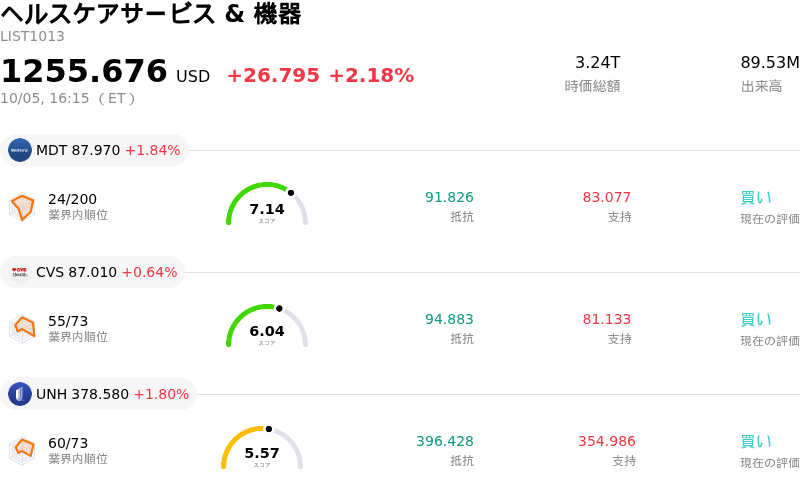
Thermo Fisher Scientific Inc (TMO) 終値は3.35%上昇しました。ヘルスケアサービス & 機器セクターは2.18%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Medtronic PLC (MDT) 上昇 1.84%、CVS Health Corp (CVS) 上昇 0.64%、Unitedhealth Group Inc (UNH) 上昇 1.80%。
本日のThermo Fisher Scientific Inc(TMO)の株価上昇の要因は何ですか?
サーモフィッシャー・サイエンティフィックは、堅調な機関投資家の支持と良好な戦略的ポジショニングを追い風に、強い上昇モメンタムを示しました。株価上昇の主なカタリストとなったのは、同社がJPモルガンの今月の最推奨グロース銘柄に選出されたことです。こうした機関投資家からの高い評価はバイサイドの関心を呼び戻す契機となることが多く、ポートフォリオマネージャーによる質の高いヘルスケアやライフサイエンス銘柄への資金ローテーションを促します。また、最近の規制当局への提出書類でも機関投資家による継続的な買い増しが確認され、同社の長期的なファンダメンタルズに対する確信を強める要因となっています。
また、ライフサイエンス研究やバイオ医薬品分野の支出における広範囲な回復を巡り、市場の期待感が高まっています。最近の業績で堅調なオーガニック売上高成長と利益率の改善が示されたことから、投資家は同社の事業力に対する楽観的な見方を強めています。近く予定されている第3四半期決算発表を控え、市場参加者は分析機器やバイオ生産サービス分野における業績の底堅さを見越したポジション構築を進めています。経営陣が通期業績見通しを再確認したことも大きな支えとなり、バイオ製薬顧客の支出正常化が継続しているとの安心感を市場に与えています。
業績面での期待に加え、サーモフィッシャーはプロテオミクス、細胞解析、バイオプロセスワークフロー分野での新製品投入を通じて技術的優位性を高め続けています。これらのイノベーションは、診断および研究機関における同社の競争上の優位性をさらに強固なものにしています。さらに、マクロ経済センチメントの変化や金利見通しの安定化を受け、質の高いライフサイエンス関連機器プロバイダーに対する投資家のリスク許容度が高まりました。高いバリュエーション水準の維持には継続的な業績の実行が不可欠であるものの、有力機関投資家による支持、イノベーションの勢い、そして最終市場の需要回復が相まって、同社株価の上昇を明確に後押ししました。
Thermo Fisher Scientific Inc(TMO)のテクニカル分析
技術的に見ると、Thermo Fisher Scientific Inc (TMO)はMACD(12,26,9)の数値が-2.268で、中立のシグナルを示しています。RSIは64.728で中立の状態、Williams%Rは15.056で買われ過ぎの状態を示しています。ご注意ください。
Thermo Fisher Scientific Inc(TMO)のファンダメンタル分析
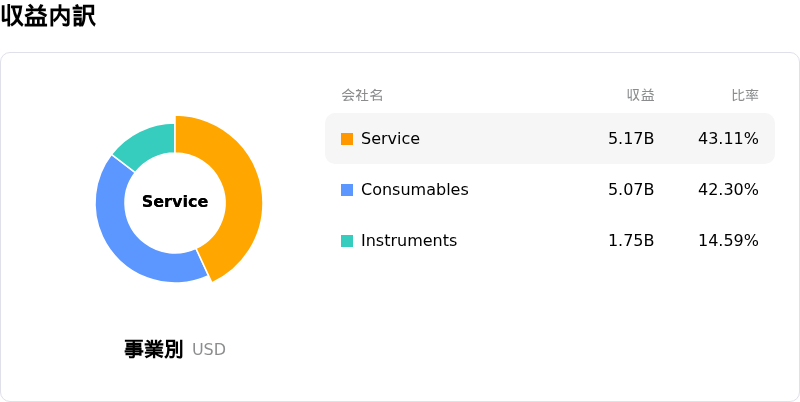
Thermo Fisher Scientific Inc (TMO)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$44.56Bで、業界内で2位です。純利益は$6.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$657.95、最高は$780.00、最低は$553.65です。
Thermo Fisher Scientific Inc(TMO)に関する詳細
企業固有のリスク:
- 割高なバリュエーションとインサイダーによる利益確定売り:過去の平均値を大幅に上回る35倍超の実績株価収益率(PER)で取引されているTMOは、マルチプル縮小に対する脆弱性が高まっており、直近の52週高値更新を受けた機関投資家の利益確定売りや継続的なインサイダーの売却を引き起こしています。
- マクロ経済感応度と顧客の設備投資減速:米国債利回りの高止まりと厳しい信用条件がライフサイエンスおよびバイオ製薬顧客の資本コストを押し上げ続けており、高額な分析機器や研究室設備に対する顧客の設備投資延期につながっています。
- 学術機関および地域エンド市場の持続的な低迷:米国の研究教育機関、政府機関、および中国のバイオ製薬エンド市場における資金回収の遅れと予算制約が、中核となる研究室製品全体のオーガニック販売数量を押し下げ続けています。
- 下半期の業績加速に対する高い実行依存度:第3四半期決算発表に向けて、機関投資家アナリストは、通期の業績目標を達成するために同社が下半期の急激な事業加速、CDMO稼働率の向上、および利益率拡大に依存していることに懸念を示しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。