


10月5日のNucor Corp (NUE) 値動きは5.44%上昇:完全な分析



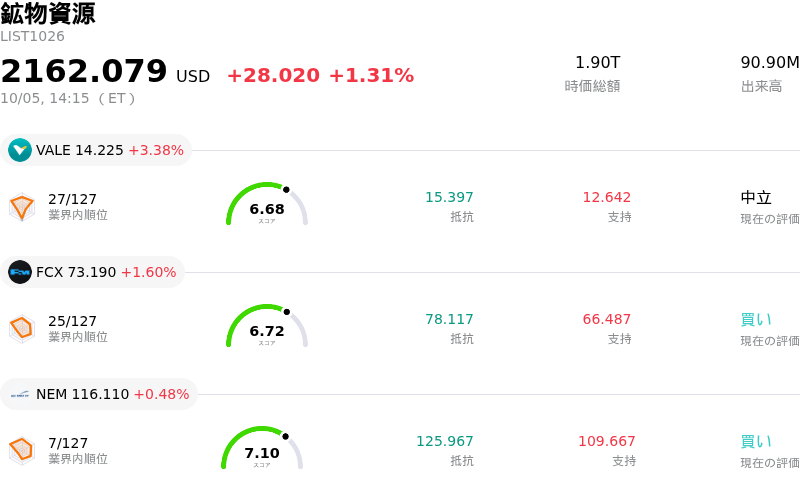
Nucor Corp (NUE) 値動きは5.44%上昇しました。鉱物資源セクターは1.31%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Vale SA (VALE) 上昇 3.38%、Freeport-McMoRan Inc (FCX) 上昇 1.60%、Newmont Corporation (NEM) 上昇 0.48%。
本日のNucor Corp(NUE)の株価上昇の要因は何ですか?
ニュコア(Nucor Corporation)は、主要製品カテゴリーにおける相次ぐ値上げと米国内の鉄鋼業界全体に広がる好意的なセンチメントを主因として、日中のボラティリティの高まりを伴いながら力強い上昇モメンタムを記録しました。同社は製品ポートフォリオ全体で一連の値上げを発表しており、これには熱延コイルの週次消費者向けスポット価格の引き上げ、11月受注分における鋼板の値上げ、構造用鋼および鋼管製品の公表価格の調整が含まれます。これらの積極的な価格設定は、堅固な市場規律、国内の供給ひっ迫、およびサービスセンターの低水準な在庫状況を反映したものであり、同社が営業利益率を維持しつつ上昇する投入コストを転嫁することを可能にしています。
米国内の鉄鋼セクター全般でも、継続的な貿易保護策、外国産鋼材の輸入に対する高関税、および堅調な国内製造業政策を背景に、広範な買い意欲が見られました。貿易措置によって輸入量が抑制され続けているため、北米の電炉メーカーは国内市場シェアを獲得しています。さらに、データセンター、エネルギーインフラ構想、国内産業プラントの開発などの非住宅建設プロジェクトによって長期的な需要の見通しが引き続き支えられており、国内生産者の構造的成長シナリオを補強しています。
第3四半期の決算発表を前に、ウォール街による好意的なリサーチ更新が機関投資家のセンチメントを一段と強化しました。アナリストらは、予想キャッシュフローに対する魅力的なバリュエーション指標、積極的な自社株買いを通じた規律ある資本還元、および新鋭の生産施設からの出荷量の増加を理由に挙げ、同社株の強気格付けを再確認しました。実現販売価格の上昇、輸入代替による市場シェアの獲得、セクター全般の買い圧力が相まって、ニュコアの短期的な業績見通しに対する投資家の確信を高めました。
Nucor Corp(NUE)のテクニカル分析
技術的に見ると、Nucor Corp (NUE)はMACD(12,26,9)の数値が-0.661で、売りのシグナルを示しています。RSIは54.205で中立の状態、Williams%Rは36.658で買いの状態を示しています。ご注意ください。
Nucor Corp(NUE)のファンダメンタル分析
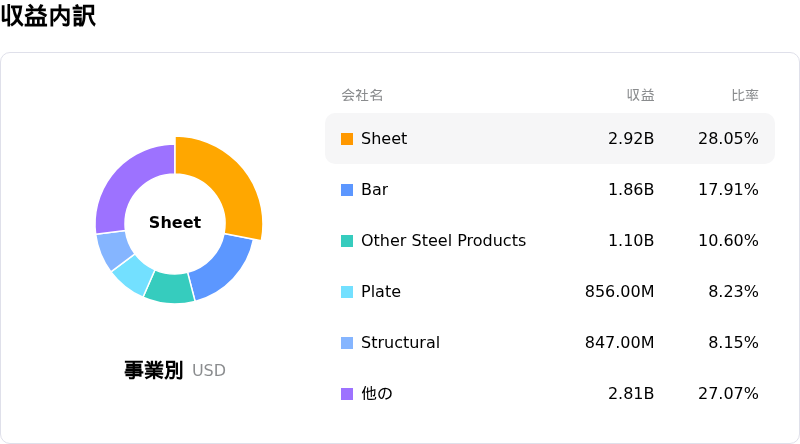
Nucor Corp (NUE)は鉱物資源業界に属しています。最新の年間売上高は$32.49Bで、業界内で6位です。純利益は$1.74Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$274.50、最高は$310.00、最低は$193.00です。
Nucor Corp(NUE)に関する詳細
企業固有のリスク:
- 原材料事業の利益圧迫と投入コストの上昇:ニューコアの原材料事業におけるスクラップや原料コストの上昇が営業利益率の押し下げ要因となっており、1億3,000万ドルの原材料現金の払い戻しといった第2四半期の一時的な追い風の消失がこれに拍車をかけています。
- 第3四半期見通しの下振れに伴うアナリストの目標株価引き下げ:経営陣による第3四半期の1株当たり利益(EPS)予想(5.55〜5.65ドル)が市場コンセンサス予想である1株当たり約6.20ドルを大幅に下回ったことを受け、10月5日のキーバンクをはじめとするウォール街の証券会社がNUEの目標株価を引き下げており、短期的な収益力を巡る日中ボラティリティを高めています。
- 鉄鋼輸入関税と貿易政策の変動性:米国・カナダ間の鉄鋼およびアルミニウム関税を巡る流動的な貿易交渉や潜在的な関税調整は、ニューコアの国内製鉄所操業全体において価格の不安定化や貿易フローの摩擦を高める要因となっています。
- 主要成長プロジェクトにおける立ち上げ費用の拡大:ウェストバージニア州の薄板工場プロジェクトをはじめとする主要戦略拠点の規模拡大に伴う多額の操業開始前コストや設備投資の負担は、完全な商業生産の達成に至るまでの間、引き続き利益率を圧迫しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。