


 割引


10月5日のBanco Bradesco SA (BBD) 値動きは19.16%上昇:どのようなシグナルを示しているのか?



Banco Bradesco SA (BBD) 値動きは19.16%上昇しました。銀行 & 投資サービスセクターは0.70%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Nu Holdings Ltd (NU) 上昇 12.81%、Bank of America Corp (BAC) 上昇 0.63%、Goldman Sachs Group Inc (GS) 下落 0.77%。
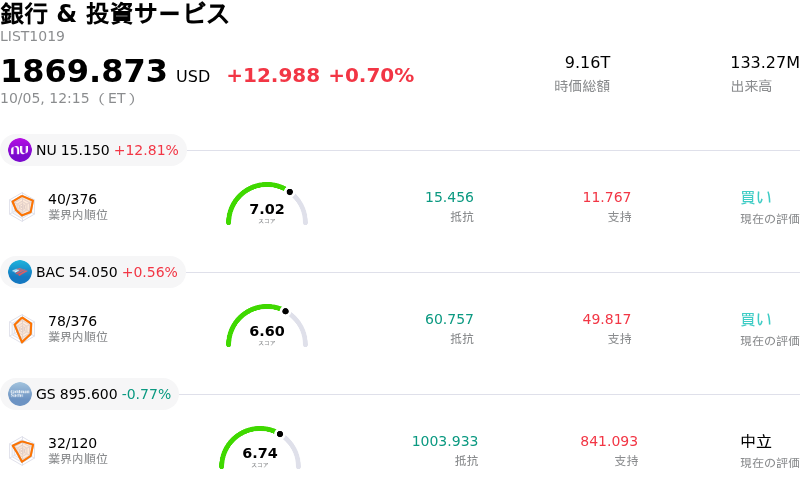
本日のBanco Bradesco SA(BBD)の株価上昇の要因は何ですか?
バンコ・ブラデスコ(Banco Bradesco S.A.)の大幅な株価上昇は、主にブラジル大統領選挙に伴う強力なマクロ経済および政治的カタリストによって牽引されています。市場参加者は第1回投票結果に強い好感を示して反応し、市場親和的な候補者が予想以上の健闘を見せたことが明らかになりました。決選投票に向けて、投資家が政策不確実性の後退、潜在的な財政規律、そして銀行セクター全般にとってより好ましい事業環境を織り込んだことで、中南米全体の株式市場、特にブラジルの大型金融機関株は急激な再評価(リレーティング)を経験しました。
この政治的なモメンタムをさらに強めているのが、最近の開示書類で明らかになったインサイダーによる極めて強気な買い増しの動きです。バンコ・ブラデスコの複数の上級執行役員および取締役が、普通株と優先株の両方において公開市場で大規模な買い付けを実施しました。経営陣によるこれほど大規模で集中した買い付けは、同行の内部資産の質、自己資本の充実度、そして全体的な事業軌道に対する強い信認の表れとなります。この役員らによる一連の買い付けは、ファンダメンタルズによる裏付けを求める機関投資家デスクやモメンタムトレーダーにとって、即座に相場を動かすカタリストとなりました。
バリュエーションの観点から、バンコ・ブラデスコはエマージング市場の金融株において魅力的なリスク・リターン特性を示しています。同金融機関は、低い株価収益率(PER)、堅実な株価純資産倍率(PBR)、そして高い配当水準を特徴とする魅力的な投資機会を提供し続けています。ブラジルの信用拡大や金利見通しに関する投資家心理が改善するにつれ、機関投資家の資金流入が加速し、同社株のファンダメンタル価値の急速な再評価を後押ししています。
Banco Bradesco SA(BBD)のテクニカル分析
技術的に見ると、Banco Bradesco SA (BBD)はMACD(12,26,9)の数値が0.118で、買いのシグナルを示しています。RSIは79.647で買いの状態、Williams%Rは4.985で買われ過ぎの状態を示しています。ご注意ください。
Banco Bradesco SA(BBD)のファンダメンタル分析
Banco Bradesco SA (BBD)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$20.51Bで、業界内で28位です。純利益は$4.23Bで、業界内では28位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$4.45、最高は$5.50、最低は$3.80です。
Banco Bradesco SA(BBD)に関する詳細
企業固有のリスク:
- 株式資本の希薄化と規制当局の承認待ち: バンコ・ブラデスコの取締役会は最近、6億480万株を超える新規の普通株および優先株の発行を伴う100億レアル規模の巨額増資を承認しました。この企業行動はブラジル中央銀行(BACEN)による規制当局の承認待ちとなっており、規制上の実行に関する不確実性や、ADR保有者に対する1株当たりの希薄化リスクが残存しています。
- 信用の質の持続的な脆弱性と競合対比での利ざや低迷: 機関投資家のアナリストの解説では、不良債権(NPL)比率の高止まりを受けたバンコ・ブラデスコの業績回復の遅れが強調されており、純利ざやと信用指標はブラジルの大手競合行を引き続き下回っています。ブラジルの高金利環境における信用デフォルトコストの高騰は、純利益の拡大を脅かしています。
- 高い財務レバレッジとマクロ経済への感応度: 負債資本倍率(D/Eレシオ)2.93で事業を展開するバンコ・ブラデスコは、ブラジルのマクロ経済ショック、金利変動、為替変動に対して引き続き非常に脆弱です。高いバランスシートレバレッジは、景気減速期において個人向けおよび法人向け貸出ポートフォリオ全体の潜在的な貸倒損失を増大させます。
- ウォール街による格下げと業務執行への懸念: ワイス・レーティングス(Weiss Ratings)による「Hold(保有)」への投資判断格下げを含む株式リサーチ報告では、同行が構造的な業務上の問題を継続的に解決し、目標とする収益性指標を達成できるかについて、機関投資家の間で警戒感が強まっていることが強調されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。