


10月5日のWestern Digital Corp (WDC) 始値は5.97%上昇:投資家が知っておくべき情報



Western Digital Corp (WDC) 始値は5.97%上昇しました。テクノロジー機器セクターは0.18%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.54%、Western Digital Corp (WDC) 上昇 5.47%、Apple Inc (AAPL) 上昇 0.58%。
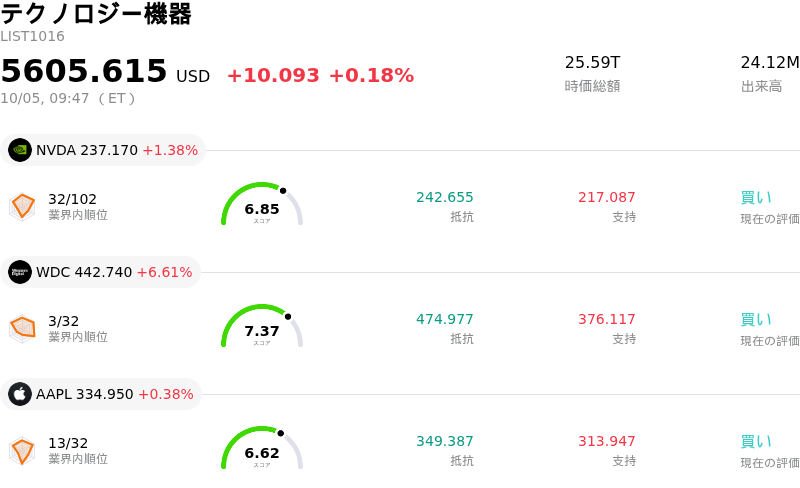
本日のWestern Digital Corp(WDC)の株価上昇の要因は何ですか?
ウエスタンデジタルの株価は、人工知能(AI)データストレージおよび半導体セクター全体の広範な反発を主な原動力として、顕著な上昇を見せました。業界の競合他社によるハードディスクドライブ(HDD)の増産可能性に対する懸念から数日間にわたり大幅な調整が続いたものの、押し目買いの投資家や機関投資家が再び同社株の買いへと動きました。さらに、同業のメモリ大手マイクロン・テクノロジーに対するウォール街からの積極的な投資判断引き上げや好意的なコメントが強気姿勢を後押しし、AIストレージおよびハードウェアのエコシステム全体の投資家心理を改善させました。直近の売りについてテクニカル的な行き過ぎとの見方が広がったことも、迅速な株価回復を促しました。
株価の底堅さの背景にあるのは、ハイパースケールおよびエンタープライズ向けストレージ市場におけるウエスタンデジタルの強固なファンダメンタルズ上の位置付けです。AI(人工知能)アプリケーションや生成言語モデルの導入加速に伴い、学習データセットやアーカイブデータを保存するための大容量ハードディスクドライブに対して、これまでにない需要が発生しています。大手クラウド事業者やハイパースケール顧客との長期購入契約により、今年度の同社のハードディスク生産能力はすでに全量が割り当て済みの状態となっています。こうした需給のひっ迫状況に加え、フラッシュ事業の戦略的分離を経た規律ある資本配分と売上総利益率の拡大が、同社の企業価値評価を構造的に支え続けています。
市場の関心は、10月下旬に予定されている同社の四半期決算発表にも向かっており、ウォール街では前年同期比で大幅な増収増益が見込まれています。直近のセクターの変動に伴いテクニカル指標には中期的な弱含みがみられたものの、株価は重要な長期トレンドラインの上方でサポートを維持しています。堅調なキャッシュフロー創出力と複数年に及ぶAIインフラ構築の直接的な好影響を背景に、アナリストはウエスタンデジタルに対して概ね前向きな見通しを維持しています。活発なトレーダーが供給側の動向と持続的なエンタープライズ需要を天秤にかける中、短期的な値動きは引き続き活発に推移する見通しです。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が0.667で、中立のシグナルを示しています。RSIは46.431で中立の状態、Williams%Rは45.296で中立の状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
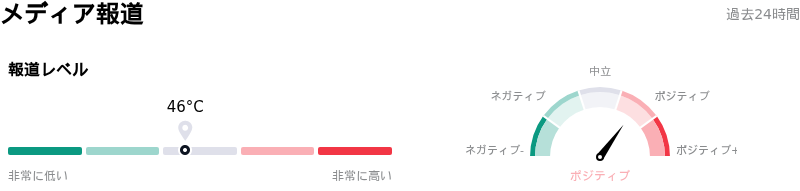
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$650.78、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
個別企業固有のリスク:
- 供給拡大および価格決定力に関するリスク: 競合の東芝が2027年度までにハードディスクドライブ(HDD)の生産能力を2倍にするため3億8,000万ドルの投資を計画しているとの報道を受け、供給制約の緩和に対する懸念が高まっており、クラウドストレージにおけるウエスタンデジタルの価格決定力や売上総利益率の動向を脅かしています。
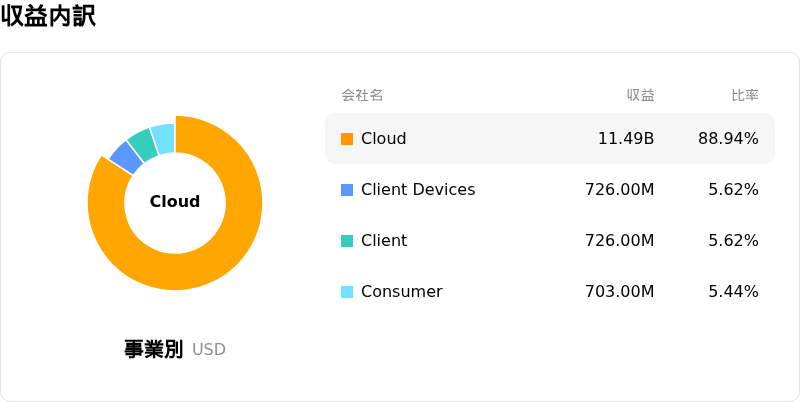
- 高い顧客集中度リスク: クラウドデータセンター向けストレージが全売上高の約89%を占め、上位10社の顧客が売上高の73%を占めているため、四半期業績は一部のハイパースケール企業による支出調整の影響を極めて受けやすい構造になっています。
- 株式の希薄化および転換社債の過剰感リスク: 2028年満期3.00%シニア転換社債の償還規定を詳述した最近のSEC(米証券取引委員会)様式8-Kの提出により転換権が有効化され、潜在的な株式希薄化や株式供給のオーバーハング(売り圧力)を引き起こしています。
- 高水準なバリュエーションとテクニカル指標の悪化リスク: 上昇相場の長期化に伴う高水準なバリュエーション倍率が日中の下落ボラティリティを増幅させ、積極的な利益確定売りや日足の主要なサポートラインを割り込むテクニカルブレイクダウンを引き起こしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。