


10月2日のCoherent Corp (COHR) 値動きは5.52%上昇:投資家が知っておくべき情報



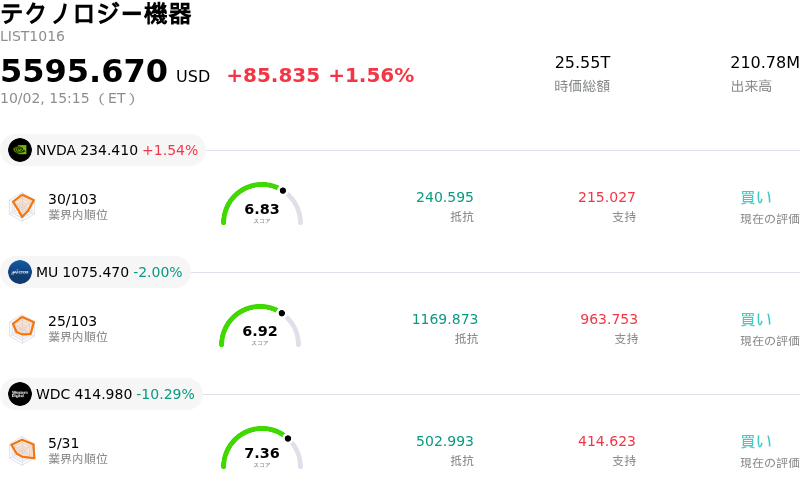
Coherent Corp (COHR) 値動きは5.52%上昇しました。テクノロジー機器セクターは1.56%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.54%、Micron Technology Inc (MU) 下落 2.00%、Western Digital Corp (WDC) 下落 10.27%。
本日のCoherent Corp(COHR)の株価上昇の要因は何ですか?
コヒレント(Coherent Corp.)は、セルサイドアナリストによる好意的な評価や光ネットワーキングセクター全般における建設的なセンチメントを主因として、強い上昇買いモメンタムを示しました。有力なアナリストによる強気投資判断での調査開始では、拡大する人工知能(AI)インフラ支出およびタイトな部品需給動向における構造的な恩恵を受ける企業として同社が位置付けられました。ウォール街のアナリストは、高速光トランシーバーと垂直統合された製造能力が同社の持続的な市場シェア拡大に寄与している点を強調したほか、同業のネットワークハードウェア企業が示した前向きな長期見通しも、セクター全体のデータセンター需要に対する投資家の確信を一段と強めました。
こうした機関投資家の熱意を裏付けているのが、高速データセンター・インターコネクト分野における同社の最近の事業面および技術面での進展です。投資家は最近発表されたPhotonLink光学プラットフォームを巡る動向を好感しました。同プラットフォームは、次世代AIクラスタにおける帯域幅と電力のボトルネックを解消すべく設計されたコパッケージド・オプティクス(CPO)、ニアパッケージド・オプティクス(NPO)、チップ間接続を統合しています。各アーキテクチャで10社以上の顧客案件を確保し、第4四半期には初期の業績貢献が始まる見込みであることから、市場参加者は中期的な収益加速に対する高い視認性を織り込んでいます。さらに、プラグアブル光ラインシステムの堅調な大量出荷や、AIインフラ向け物理層セキュリティの実証成功も、同社の技術的な実行力を強調しています。
大手AIシリコン開発企業との戦略的な複数年供給契約や、自社内でのインジウム燐(InP)ウエハ生産能力の積極的な拡張をはじめとするより広範な構造的要因が、同社の競争上の優位性(経済的な堀)を強固にし続けています。ハイパースケール・クラウド事業者が高帯域幅の光学アーキテクチャ向け設備投資を拡大するなか、コヒレントの包括的な製品群は同社をAI接続性への移行の中心に位置付けています。取引パターンにはハイベータなハードウェア銘柄特有の高いボラティリティが見られるものの、継続的な機関投資家の買い集めは、同社の複数年にわたる成長軌道に対する底堅い確信を示しています。
Coherent Corp(COHR)のテクニカル分析
技術的に見ると、Coherent Corp (COHR)はMACD(12,26,9)の数値が7.408で、買いのシグナルを示しています。RSIは60.687で中立の状態、Williams%Rは0.206で買われ過ぎの状態を示しています。ご注意ください。
Coherent Corp(COHR)のファンダメンタル分析
Coherent Corp (COHR)はテクノロジー機器業界に属しています。最新の年間売上高は$7.12Bで、業界内で10位です。純利益は$769.90Mで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$412.97、最高は$500.00、最低は$280.00です。
Coherent Corp(COHR)に関する詳細
企業固有のリスク:
- インサイダーによる大量の株式売却: 11億ドルを超えるインサイダー株式売却に対し、公開市場での買い付けが皆無であることが開示情報で浮き彫りとなり、日中の急激な株価変動の中で持続的な売り圧力と投資家の警戒感を生み出しています。
- マイナスのフリーキャッシュフローと資本集約度の高さ: 生産能力および6インチInPウェハ生産の積極的な拡大には多額の設備投資が必要となり、直近のフリーキャッシュフローをマイナス領域へと押し下げ、事業推進上の失策が主要な逆風となっています。
- 割高なバリュエーションとハイパースケラーへの集中: 高水準の予想利益倍率や予想売上高倍率で取引されているため、主要クラウドハイパースケラーが光ネットワーク関連の設備投資予算を減速または延期した場合、急激な利益確定売りに晒されやすいリスクがあります。
- 生産拡大と部材のボトルネック: 新たに投入されたPhotonLinkプラットフォームおよびCPO(Co-Packaged Optics)アーキテクチャの商用スケール化により、歩留まり管理リスク、極めて重要な基板の供給制約、および統合上のボトルネックに事業が晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。