


 割引


10月2日のSTMicroelectronics NV (STM) 値動きは6.18%上昇:完全な分析



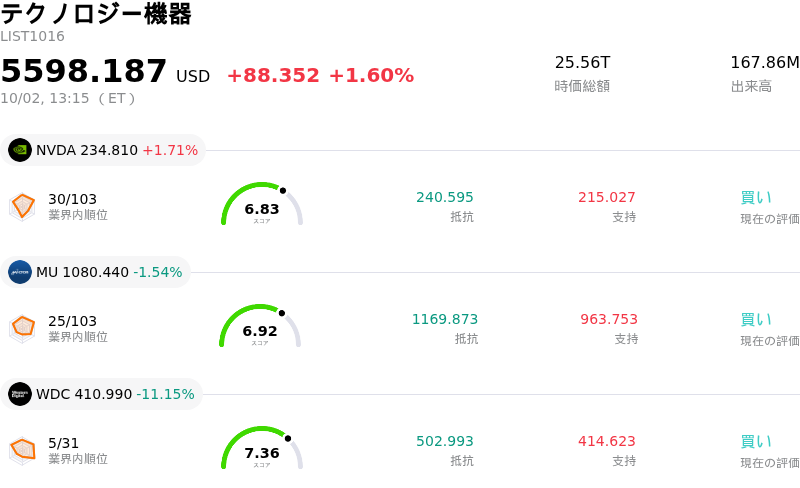
STMicroelectronics NV (STM) 値動きは6.18%上昇しました。テクノロジー機器セクターは1.60%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.65%、Micron Technology Inc (MU) 下落 1.52%、Western Digital Corp (WDC) 下落 11.10%。
本日のSTMicroelectronics NV(STM)の株価上昇の要因は何ですか?
世界的な人工知能(AI)インフラ支出に対する機関投資家の信頼拡大を背景に、半導体セクター全体の投資心理が強力な上昇モーメンタムを増すなか、STマイクロエレクトロニクスは急伸した。投資家は、データセンター向けの光インターコネクトやシリコンフォトニクスをはじめとする高成長の特定分野において、同社が存在感を拡大している点に注目を高めている。経営陣が今後数年間でデータセンター向けハードウェアによる売上成長が大幅に加速することを示唆したほか、主要クラウドプロバイダーとの重要な供給パートナーシップも手伝い、市場参加者は従来の自動車・産業向けサイクルを超えた、同社の長期的な収益力を積極的に再評価している。
この上昇軌道は、テクニカルなモーメンタムと機関投資家のポートフォリオ調整によって一段と増幅された。主要な移動平均線を上抜けるテクニカルなブレイクアウトがモーメンタム取引を誘発し、取引時間を通じて高水準の売買高をもたらした。最近の規制当局への開示書類では、前四半期に大手資産運用会社が新規ポジションの構築や買い増しを行い、機関投資家による顕著な買い集めが進んだことが明確になった。さらに、商用生産ラインでの拡張可能なシリコン量子処理技術の進展や、新たなマイクロコントローラおよびセンサーアーキテクチャに対する最近の業界での高評価といった企業の技術的達成も、投資心理を後押しした。
投資家が近く発表される四半期決算発表を前にポジションを整えるなか、市場全体のセンチメントは引き続き堅調に推移している。機関投資家アナリストは、現在の株価水準が、衛星通信、パワー半導体、AIデータインフラ分野における同社の営業レバレッジや複数年にわたるマージン拡大の可能性を過小評価していると相次いで指摘している。アナログおよび産業向けの最終市場における景気循環的な変動は続いているものの、テクニカル買い、機関投資家の資金流入、構造的な成長という追い風が重なったことで、本日の取引時間中の強力な株価上昇が促進された。
STMicroelectronics NV(STM)のテクニカル分析
技術的に見ると、STMicroelectronics NV (STM)はMACD(12,26,9)の数値が1.474で、中立のシグナルを示しています。RSIは65.541で中立の状態、Williams%Rは2.719で買われ過ぎの状態を示しています。ご注意ください。
STMicroelectronics NV(STM)のファンダメンタル分析
STMicroelectronics NV (STM)はテクノロジー機器業界に属しています。最新の年間売上高は$11.80Bで、業界内で17位です。純利益は$166.00Mで、業界内では36位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$68.23、最高は$98.00、最低は$26.00です。
STMicroelectronics NV(STM)に関する詳細
企業固有のリスク:
- 自動車・産業向け需要の低迷:主要なレガシーエンド市場における持続的な循環的減速と顧客による在庫消化の遅れが引き続き売上高を圧迫しており、従来のアナログ半導体およびマイクロチップ部門の回復は緩慢なままとなっています。
- 利益率の低下と収益性の圧迫:減損損失、構造改革費用、および最近の買収に伴う会計上の影響が中核となる営業利益率を著しく損ねており、売上高が成長しているにもかかわらず四半期利益が予想を下回る要因となっています。
- 巨額の設備投資とキャッシュフローの圧迫:300mmシリコンおよび200mm炭化ケイ素(SiC)生産能力への高コストな移行を含む複数年にわたる生産拠点の拡大が、フリーキャッシュフローの創出を圧迫し続け、株主還元を制限しています。
- 業績予想(ガイダンス)への高い感応度とバリュエーションリスク:同社のAIデータセンターおよび光チップの成長に対する市場の過度な期待により、今後の売上高ガイダンスや売上総利益率目標がアナリスト予想を下回るたびに、株価が急落しやすい状況となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。