


10月2日のMonolithic Power Systems Inc (MPWR) 値動きは5.25%上昇:投資家が知っておくべき情報



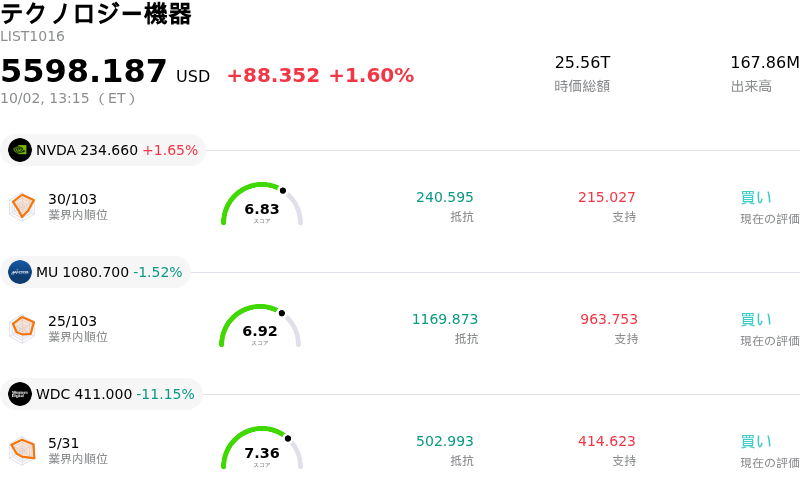
Monolithic Power Systems Inc (MPWR) 値動きは5.25%上昇しました。テクノロジー機器セクターは1.60%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.65%、Micron Technology Inc (MU) 下落 1.52%、Western Digital Corp (WDC) 下落 11.10%。
本日のMonolithic Power Systems Inc(MPWR)の株価上昇の要因は何ですか?
モノリシック・パワー・システムズは、人工知能(AI)データセンター・インフラにおける重要な役割に対する投資家の期待感の高まりを背景に、当日の取引で大幅な上昇モーメンタムを示した。クラウドハイパースケーラーやエンタープライズ向けサーバーメーカーが電力密度の高いAIアーキテクチャの拡大を進めるなか、高性能電源管理ICに対する需要は拡大を続けている。さらに、グローバルファウンドリーズとの戦略的製造パートナーシップが投資家心理を力強く補強した。この長期協定はシンガポールでの300mmウェハー生産能力を拡張するもので、潜在的な供給制約に直接対応し、次世代電源管理チップに対する急増する注文に応える同社の能力について市場に安心感を与えている。
ウォール街のリサーチ会社がエンタープライズ・データおよび車載分野における同社の構造的な成長軌道を強調するなか、好意的なアナリストの評価も株価のパフォーマンスを後押しした。高密度コンピューティング・クラスタにおけるより高電圧な給電方式への移行は、サーバー1台あたりの搭載額拡大に向けた持続的な追い風となっている。広範なマクロ経済要因や金利動向に関連した足元のセクター全体のボラティリティにもかかわらず、複数四半期に及ぶ需要の堅調な見通しが立つ主要な半導体関連銘柄へ、機関投資家の資金が再び回帰している。
機関投資家の戦略的観点からは、健全な財務体質、拡大するグローバルな製造能力、そして高い実行力の組み合わせにより、モノリシック・パワー・システムズはパワー半導体分野で優位なポジションを築いている。高いバリュエーション倍率により株価はテクノロジーセクター全体の変動の影響を受けやすいものの、近く予定されている決算発表に向けた事業モーメンタムは、人工知能(AI)サプライチェーンへの質の高い投資を求めるファンダメンタルズ重視の投資家を引き付け続けている。
Monolithic Power Systems Inc(MPWR)のテクニカル分析
技術的に見ると、Monolithic Power Systems Inc (MPWR)はMACD(12,26,9)の数値が41.380で、買いのシグナルを示しています。RSIは66.029で中立の状態、Williams%Rは7.056で買われ過ぎの状態を示しています。ご注意ください。
Monolithic Power Systems Inc(MPWR)のファンダメンタル分析
Monolithic Power Systems Inc (MPWR)はテクノロジー機器業界に属しています。最新の年間売上高は$2.79Bで、業界内で33位です。純利益は$621.48Mで、業界内では21位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1791.47、最高は$2100.00、最低は$1092.00です。
Monolithic Power Systems Inc(MPWR)に関する詳細
企業固有のリスク:
- 粗利益率の圧迫: MPWRの粗利益率は、経営陣の長期目標モデルの下限にあたる55.5%で横ばい推移が続いており、製品ミックスの変動や下半期の投資ニーズ増大により、フリーキャッシュフローのコンバージョン率は約13.6%に縮小しています。
- 製造能力拡大と実行リスク: グローバルファウンドリーズの300mmファブにおける独自の電源管理プロセス技術の導入には多額の継続的な資金投入が必要であり、生産能力増強の遅延やコストオーバーランが収益性を押し下げるという業績上のリスクが生じています。
- 高バリュエーションと高いボラティリティ: 実績PERが80倍を超える水準で取引され、オプションのインプライド・ボラティリティも62%を超えているため、マクロ金利環境や半導体セクター全体の投資家心理が悪化した場合、日中に急激な売りに見舞われやすい脆弱性があります。
- エンタープライズへの集中と特定セグメントの逆風: エンタープライズ向けデータセンターの発注サイクルへの高い売上依存度は、顧客の設備投資の変動リスクに直結しているほか、ノートPC向けパワーエレクトロニクスなどの非エンタープライズ部門ではエンド市場の慎重な需要環境が続いています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。