


10月2日のIntel Corp (INTC) 始値は3.37%上昇:値動きの背後にある事実



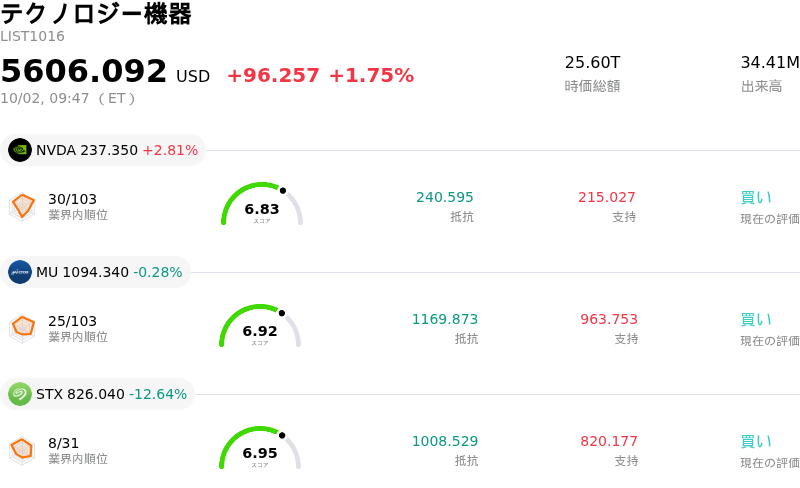
Intel Corp (INTC) 始値は3.37%上昇しました。テクノロジー機器セクターは1.75%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.83%、Micron Technology Inc (MU) 下落 0.33%、Seagate Technology Holdings PLC (STX) 下落 12.56%。
本日のIntel Corp(INTC)の株価上昇の要因は何ですか?
インテルは、半導体セクター全体の広範な好調さとAIハードウェアインフラに対する市場の楽観論の高まりを主因として、顕著な上昇モメンタムを見せました。メモリやサーバーサプライチェーンの同業他社による好調な決算と強気の見通し(ガイダンス)は、データセンター構築に向けた設備投資の継続を改めて印象づけ、サーバー向け中央演算処理装置(CPU)に対する需要が引き続き堅調であるとの期待を強めています。高度な人工知能(AI)ワークロードやエージェンティック・コンピューティング・アーキテクチャにおいて、専用アクセラレータとともに強力な従来のプロセッサの需要がますます高まる中、機関投資家はインテルの主力であるデータセンター部門およびクライアント・コンピューティング製品群に対してより前向きな姿勢を強めています。
セクター全体の勢いに加え、投資家はインテルが進める製造部門の業績回復(ターンアラウンド)に向けた進展の兆候を引き続き好意的に受け止めています。同社が次世代プロセスノード、特にフラッグシップである18Aプロセスの進展に規律を持って注力していることは、主要な商用ファウンドリ事業を構築するという戦略的目標に対する信頼を一段と高めています。製造実行力の向上、ウェハ出荷量の拡大、および営業キャッシュフローの安定化の兆候は、過去の資金調達施策を経た足元の貸借対照表(バランスシート)懸念の緩和に寄与しました。その結果、生産指標が経営陣のロードマップに沿って推移する中で、市場参加者は事業軌道の改善を徐々に織り込みつつあります。
より広範な市場の視点からは、良好なマクロ経済環境およびメガキャップ(超大型)テクノロジー株全体の広範な堅調さがさらなる支えとなりました。インテルの最近の値動きはシステム買いやポートフォリオの再配分を呼び込んでおり、投資家は浅い押し目の局面で積極的に買いを入れてポジションを構築しています。高水準の設備投資要件や激しい市場競争に関する長期的リスクはアナリストにとって引き続き主要な検討事項であるものの、短期的な売買動向は、ファンダメンタルの見通し改善と半導体業界全体の追い風に支えられた機関投資家の強い関心を反映しています。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が1.437で、買いのシグナルを示しています。RSIは64.483で中立の状態、Williams%Rは11.870で買われ過ぎの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
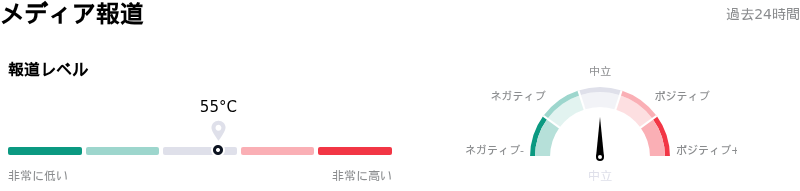
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア55を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で6位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$114.77、最高は$200.00、最低は$75.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- 高バリュエーションとアナリスト目標株価の下回りリスク:120ドル〜123ドルの価格帯へと急上昇した後、INTCの予想PERは約60倍という割高な水準で取引されている一方、ウォール街のコンセンサス目標株価は108ドル近辺とより低い水準にとどまっており、市場全体のリスクオフ局面において株価が急激な利益確定売りやテクニカルな調整を受けやすい状況となっています。
- ファウンドリ事業への巨額設備投資とフリーキャッシュフローの圧迫:インテルが引き上げた2026年の設備投資目標は200億ドルを超え、2027年にはさらに支出が増加すると予想されていることから、フリーキャッシュフローの大きな圧迫と売上総利益率の低下が続いており、同時にファウンドリ部門は数十億ドル規模の営業赤字を計上しています。
- PC市場の減速とメモリコストのインフレ:クライアント・コンピューティング部門は構造的な逆風に直面しており、経営陣はメモリ価格の上昇が部品サプライチェーンとハードウェアの利益率を圧迫していることを理由に、PC消費全体が10%台前半の減少となると予想しています。
- 株式の希薄化とバランスシートへの懸念:インテルによる200億ドルの資金調達に伴う株式希薄化リスクと高水準の空売り残高により、機関投資家の投資心理は引き続き抑制されており、間近に迫った第3四半期決算発表を前にトレーダーの懐疑的な見方を反映しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。