


 割引


10月1日のMckesson Corp (MCK) 値動きは4.52%上昇:投資家が知っておくべき情報



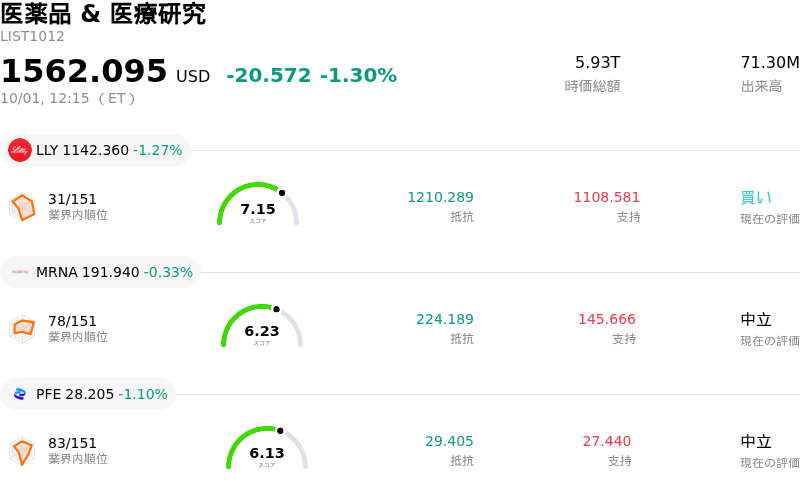
Mckesson Corp (MCK) 値動きは4.52%上昇しました。医薬品 & 医療研究セクターは1.30%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 1.27%、Moderna Inc (MRNA) 下落 0.16%、Pfizer Inc (PFE) 下落 1.10%。
本日のMckesson Corp(MCK)の株価上昇の要因は何ですか?
マッケソン(McKesson Corporation)は、CVSヘルス(CVS Health)との戦略的な長期契約延長の発表を受けて強い上昇勢いを示しました。新たに成立した基本合意に基づき、マッケソンはCVSヘルスの店舗型薬局、郵送調剤薬局、専門薬局、および地域配送センターへの医薬品配送を継続し、提携関係を2032年6月まで延長します。数十年に及ぶ提携関係の延長により、主要顧客の契約更新リスクが解消され、マッケソンの核となる国内医薬品流通ネットワークにおける長期的な主要取扱量の基盤が確保されます。
市場の良好なセンチメントをさらに強める材料として、経営陣は2027年度通期の調整後1株当たり利益(EPS)見通しを再確認し、長期的な2桁の利益成長目標を改めて表明しました。同社は、腫瘍・多診療科部門や処方技術ソリューションを含む高利益率の成長推進力における継続的な堅調さを強調しました。スペシャリティ治療薬、テクノロジーを活用したバイオ製薬ソリューション、ならびにGLP-1肥満治療薬管理における堅調な取扱量はマッケソンのプロダクトミックスを向上させ続けており、業界全体の価格下落圧力や規制政策の変更から利益を防衛する緩衝材となっています。
機関投資家の視点からは、確定した契約延長と安定した財務見通しの組み合わせが、ヘルスケア物流におけるマッケソンの強固な競争優位性と事業運営の安定性を浮き彫りにしています。継続的なキャッシュ創出は、安定した配当や自社株買いを通じた株主フレンドリーな資本配分を支えています。規制当局の監視や低い流通マージンは引き続き基本的な考慮事項であるものの、延長された商取引契約は長期的な収益の予見可能性を提供し、投資家の信頼感を大幅に高めています。
Mckesson Corp(MCK)のテクニカル分析
技術的に見ると、Mckesson Corp (MCK)はMACD(12,26,9)の数値が-5.658で、中立のシグナルを示しています。RSIは54.499で中立の状態、Williams%Rは40.601で買いの状態を示しています。ご注意ください。
Mckesson Corp(MCK)のファンダメンタル分析
Mckesson Corp (MCK)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$403.43Bで、業界内で1位です。純利益は$4.76Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$981.17、最高は$1080.00、最低は$845.00です。
Mckesson Corp(MCK)に関する詳細
企業固有のリスク:
- メディカル・サージカル部門の利益率圧迫:メディカル・サージカル部門における事業上の不振が逆風への懸念を生み出しており、不利な製品ミックスへのシフトや戦略的再編に伴う実行コストによる部門営業利益の約20%の減少に象徴されています。
- オピオイド和解に伴う財務負債:マッケソンは依然として重い法的負債を抱えており、過去のオピオイド訴訟に関する推定残余現金支払い義務は総額57億ドルに上り、全体的な資本配分や負債指標の継続的な重荷となっています。
- 規制および法的政策の不確実性:340B医薬品価格設定プログラムの改定可能性やインフレ抑制法のメディケア・パートD枠組みに基づく構造的変化など、変化する連邦医療政策は、主要な医薬品流通チャネル全体で利益率および償還のリスクを生み出しています。
- サイバーセキュリティ侵害の開示:自社情報システムに影響を及ぼしたサイバーセキュリティインシデントの詳細を記載した最近のForm 8-K開示により、進行中の脆弱性評価、修復費用、および潜在的なシステム障害が未解決のリスク要因として残されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。