


 割引


9月30日のJabil Inc (JBL) 値動きは7.90%下落:どのようなシグナルを示しているのか?



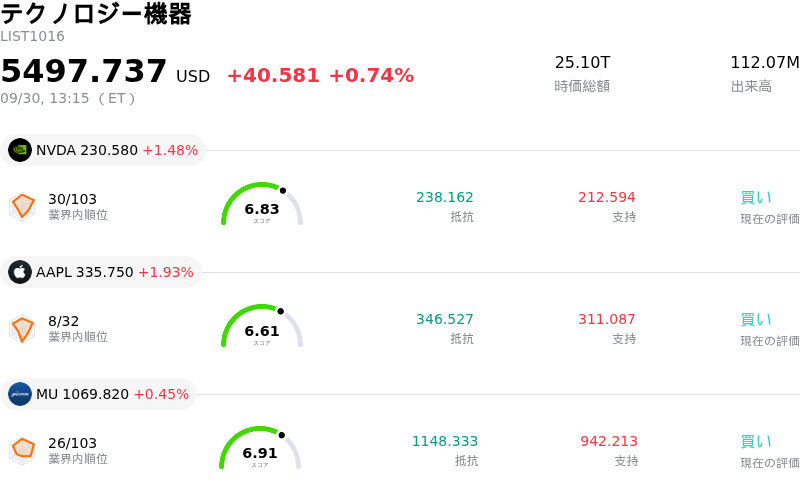
Jabil Inc (JBL) 値動きは7.90%下落しました。テクノロジー機器セクターは0.74%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.48%、Apple Inc (AAPL) 上昇 1.99%、Micron Technology Inc (MU) 上昇 0.45%。
本日のJabil Inc(JBL)の株価下落の要因は何ですか?
ジャビル(Jabil Inc.)は2026年度第4四半期および通期の決算を発表し、売上高と利益の双方でウォール街の市場予想を上回る業績を達成した。人工知能(AI)データセンターのインフラやインテリジェントシステムに対する旺盛な需要が寄与し、当四半期の売上高と調整後利益はコンセンサス予想を余裕で超過したほか、2027年度についても強気な業績見通し(ガイダンス)を提示した。しかし、こうした良好な主要指標や明るい通期見通しにもかかわらず、株価は日中の取引で急落した。この逆行現象は典型的な「好材料出尽くし(Sell the news)」の動きを示しており、決算発表に向けて株価が大幅に上昇していたことから、投資家が利益確定売りに動いたことが背景にある。
当四半期の好業績を支えた事業面の実績は、主にインテリジェント・インフラストラクチャー部門が牽引した。同部門は、ハイパースケーラー顧客による導入加速を背景に、売上高が前年同期比で大幅な伸びを記録した。ジャビルは、戦略的なアセットライト(資産軽量化)モデルを維持しながら、より利益率の高いエンジニアリングや複雑な製造ソリューションへのバリューチェーンの移行による恩恵を受け続けている。経営陣は、顧客からの受注コミットメントの増加と世界的な製造拠点における生産能力の拡大を背景に、2027年度の見通しに自信を表明した。
経営陣の楽観的な姿勢の一方で、機関投資家はオペレーション面やバリュエーションに関する根底の動向に懸念を示した。決算説明会において、市場アナリストは、2027年度の利益率改善が下期偏重となっている計画に伴う事業実行リスクや、主要な半導体部品におけるサプライチェーンのボトルネック、さらに急速なAIインフラ投資の長期的な持続可能性について追及した。さらに、株価が過去の平均と比べて高水準のバリュエーション倍率で取引されていたことや、過去数ヶ月間にインサイダーの純売却が確認されたことを受け、市場参加者は積極的な世界規模での生産能力拡大に伴う顧客集中リスクや実行リスクに対して警戒感を強めた。
Jabil Inc(JBL)のテクニカル分析
技術的に見ると、Jabil Inc (JBL)はMACD(12,26,9)の数値が2.695で、中立のシグナルを示しています。RSIは39.670で中立の状態、Williams%Rは98.815で売られ過ぎの状態を示しています。ご注意ください。
Jabil Inc(JBL)のファンダメンタル分析
Jabil Inc (JBL)はテクノロジー機器業界に属しています。最新の年間売上高は$35.95Bで、業界内で1位です。純利益は$0.00で、業界内では39位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$416.34、最高は$475.00、最低は$292.44です。
Jabil Inc(JBL)に関する詳細
企業固有のリスク:
- 決算後のバリュエーション低下:2026年度第4四半期の売上高および利益の予想を上回ったにもかかわらず、過去実績株価収益率(PER)が40倍近くまで拡大したことで失敗の余地やバリュエーション面での下値支持がほとんど残されていないのではないかと投資家が警戒し、JBLの株価は日中取引で一時6%下落しました。
- ハイパースケール企業への集中とAI設備投資の脆弱性:Jabilの短期的な成長シナリオは大型AIサーバーやデータセンター向けハードウェアプログラムに大きく依存しており、主要なテクノロジー顧客やクラウドインフラ顧客が導入スケジュールを延期したり設備投資予算を削減したりした場合、同社の収益は重大なリスクに晒されます。
- AIインフラ以外の最終市場の低迷:電気自動車(EV)、再生可能エネルギー、コンシューマー向け機器など、非AIの最終市場における永続的な需要の伸び悩みは、セグメントの利益率構成悪化につながり、同社の規制対象産業部門全体の成長を相殺する恐れがあります。
- コストインフレと資金調達コストの圧力:指標となる米財務省証券利回りやエネルギー価格の最近の急騰は、Jabilの組み立て能力増強に伴う資金調達コストを引き上げると同時に、同社の全製造拠点における運賃や事業運営費を押し上げています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。