


9月30日のModerna Inc (MRNA) 始値は6.27%下落:主な推進要因が明らかにされました



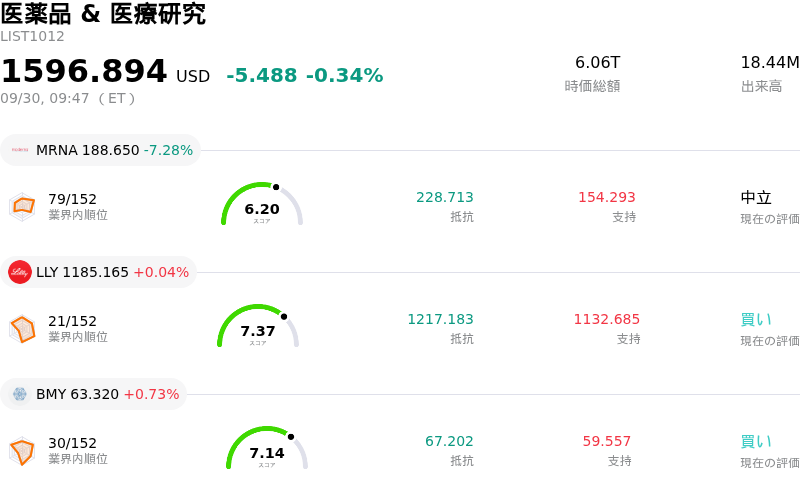
Moderna Inc (MRNA) 始値は6.27%下落しました。医薬品 & 医療研究セクターは0.34%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Moderna Inc (MRNA) 下落 6.27%、Eli Lilly and Co (LLY) 上昇 0.04%、Bristol-Myers Squibb Co (BMY) 上昇 0.65%。
本日のModerna Inc(MRNA)の株価下落の要因は何ですか?
モデルナは、数週間にわたる急激な上昇ラリーの後、主要なセルサイド機関による注目の格下げが主因となり、強い売り圧力に直面しました。ウォール街の主要金融機関は、同バイオテクノロジー企業の投資判断を「売り」へと引き下げ、市場価値がファンダメンタルズの実態から乖離していると指摘しました。アナリストらは、個別化がん治療用mRNAワクチン候補の臨床試験の進展に対する期待が足元の株価急騰を牽引したものの、それによりバリュエーション倍率が持続不可能な水準まで押し上げられたと強調しました。ウォール街のリサーチは、現実的な収益モデルや短期的なキャッシュフロー見通しを大幅に上回る、多様ながん種での広範な商用普及を市場期待が織り込んでいたと指摘し、機関投資家に保有ポジションの再評価を促しました。
バリュエーションに対する否定的なセンチメントに拍車をかけるように、法的な不確実性の再燃が同社の大きな逆風となっています。デラウェア州連邦地方裁判所は最近、基幹的なmRNA技術に関する進行中の特許侵害訴訟において、主要な訴えの却下を求めたモデルナの申立てを退けました。この法的なつまずきは、市場が同社の財務状況を精査しているさなかに、訴訟リスクや潜在的な財務負担をもたらすことになります。同社の開発パイプラインが進展する一方で、中核事業は初期世代ワクチンの商業需要低迷、継続的なキャッシュバーン、および赤字状態といった逆風に引き続き直面しており、短期的な収益力に対するアナリストの懐疑的な見方を強めています。
取引動向の観点からは、モメンタムに主導された長期の上昇局面を経た後の利益確定売りが、株価の下落をさらに加速させました。経営幹部による事前設定に基づくインサイダー株式売却の詳細を明記した最近の規制開示文書も、市場の警戒感を高める要因となりました。テクニカルなモメンタムが鈍化するにつれ、機関投資家のリバランスや短期資金の回収が日中の大幅なボラティリティを引き起こしました。投資家は、投機的なバリュエーション・プレミアムよりも、開発パイプライン資産の明確な収益化の証拠を一段と求めるようになっており、これが同社株への強い下落圧力につながっています。
Moderna Inc(MRNA)のテクニカル分析
技術的に見ると、Moderna Inc (MRNA)はMACD(12,26,9)の数値が3.905で、買いのシグナルを示しています。RSIは69.151で中立の状態、Williams%Rは20.453で買いの状態を示しています。ご注意ください。
Moderna Inc(MRNA)のメディア報道
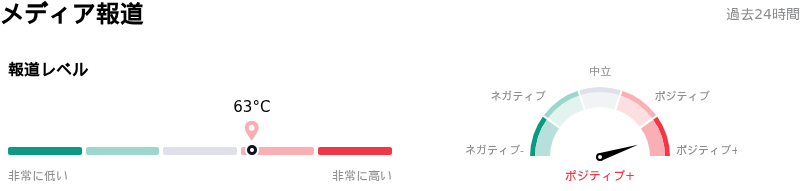
メディア報道に関して、Moderna Inc (MRNA)はメディア注目度スコア63を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Moderna Inc(MRNA)のファンダメンタル分析
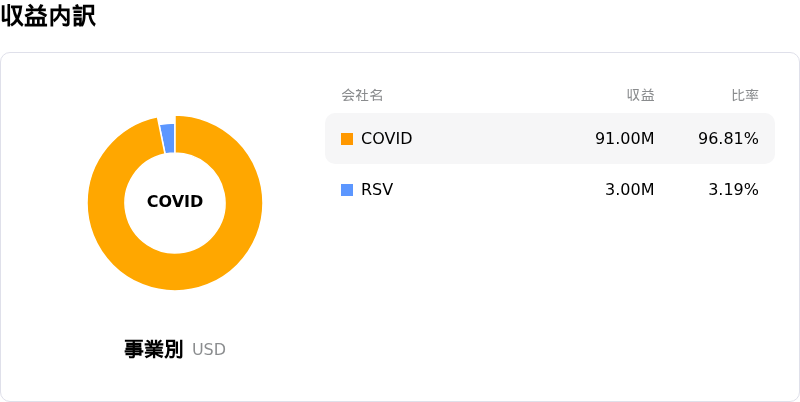
Moderna Inc (MRNA)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$1.94Bで、業界内で39位です。純利益は$-2.82Bで、業界内では195位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$117.66、最高は$170.00、最低は$40.00です。
Moderna Inc(MRNA)に関する詳細
企業固有のリスク:
- バリュエーション過熱に伴うセルサイドの投資判断引き下げ:シティはモデルナの投資判断を「売り」に引き下げ、目標株価を80ドルに設定した。株価の最近220%超の上昇について、同社のがんワクチン「intismeran autogene」に対する260億ドルという過度に強気な潜在的売上高の試算に基づいているが、これは正味現在価値(NPV)モデルを大幅に上回っており、正当化できないバリュエーションを生み出していると警告している。
- 連邦特許訴訟における不利な判決:デラウェア州連邦地方裁判所は、mRNAの知的財産に関してバイエルのモンサント部門が提起した特許侵害訴訟について、モデルナによる訴訟却下の申立てを棄却した。これにより、同社は新たな法的責任や将来的なロイヤリティ負担の可能性に晒されている。
- 社債発行規模拡大による株式の希薄化:モデルナは2032年満期の優先転換社債の発行規模を26億ドルに増額した。同社がマイナスの純キャッシュフローで事業運営を続ける中、株式転換時の潜在的な株式希薄化や資本義務の増加に対して機関投資家の懸念が高まっている。
- 事業推進上のハードルと遠い商業化のタイムライン:リーリンクとロスチャイルド・レッドバーンのアナリストは、最近の治験におけるマイルストーン達成から実際の売上高実現までの間には数年に及ぶ規制当局の承認と商業化の立ち上げが必要であると指摘し、開発パイプラインの遅延やワクチンの季節的な売上変動に対して株価が脆弱な状態にあると強調している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。