


9月23日のWheaton Precious Metals Corp (WPM) 値動きは5.08%下落:完全な分析



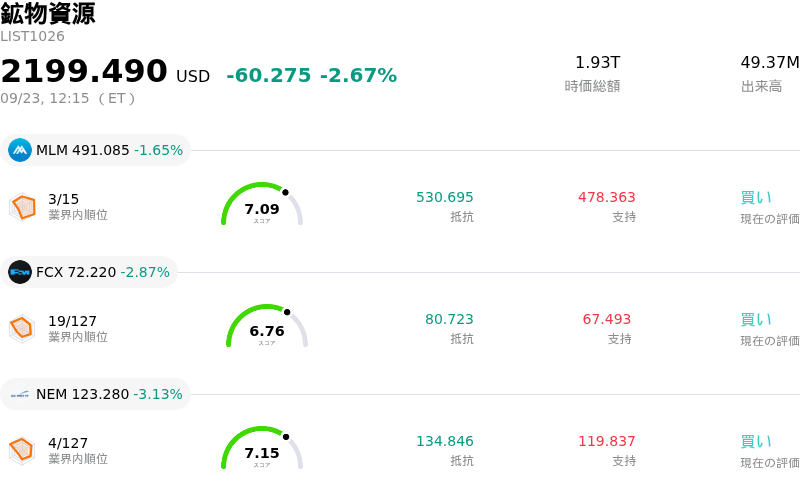
Wheaton Precious Metals Corp (WPM) 値動きは5.08%下落しました。鉱物資源セクターは2.67%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Martin Marietta Materials Inc (MLM) 下落 1.65%、Freeport-McMoRan Inc (FCX) 下落 2.87%、Newmont Corporation (NEM) 下落 3.22%。
本日のWheaton Precious Metals Corp(WPM)の株価下落の要因は何ですか?
ウィートン・プレシャス・メタルズの株価下落は、タカ派的な金融政策見通しの再燃と米ドル高を受けた貴金属セクター全般の売りに主として起因している。米連邦準備理事会(FRB)高官が金利の長期間高止まり(higher-for-longer)姿勢を強調する発言を行ったことで、金と銀の両スポット価格は顕著に反落した。これに伴う米財務省証券利回りの上昇と米ドルの回復は、利息を生まない資産の保有に伴う機会費用を増加させ、金・銀市場からの投機資金の撤退を引き起こした。金と比較して銀の下落幅が大きかったことを踏まえると、銀へのエクスポージャーが大きいストリーミング事業者は、セクター全体に及んだ地合いの悪化に対して特に脆弱であった。
貴金属ストリーミング大手であるウィートン・プレシャス・メタルズは、従来の採掘会社が直面する直接的な操業コストインフレのリスクを負うことなく、投資家に大幅なコモディティ価格のレバレッジ効果を提供している。しかし、この事業構造は株式バリュエーションが原資産である金属価格の変動に対してきわめて敏感であることを意味する。ストリーミング収益は金属引き渡し時点の市況価格に直接連動するため、貴金属指標価格の急落は短期的な収益見通しやキャッシュベースの営業利益率を即座に圧迫する。低コストでの契約購入や安定した配当カバー率といった堅調な長期ファンダメンタルズにもかかわらず、当日の取引では短期的なモメンタムがマクロ環境によるコモディティの逆風にかき消された。
市場戦略の観点から見ると、今回の動きは貴金属株の持続的な上昇を経た短期的なポジション調整を反映している。同社の長期的な自律的成長パイプラインや戦略的ストリーミング契約の拡大に対する機関投資家のセンチメントは維持されているものの、足元の株価パフォーマンスは引き続きマクロ経済政策のシグナルに強く左右される可能性が高い。市場参加者は、実質国債利回り、米ドルの動向、および今後発表される経済指標を引き続き注視し、貴金属ストリーミング事業者への圧力が一時的なものなのか、あるいはより広範な高金利の長期化を示すものなのかを見極めることになるだろう。
Wheaton Precious Metals Corp(WPM)のテクニカル分析
技術的に見ると、Wheaton Precious Metals Corp (WPM)はMACD(12,26,9)の数値が-3.443で、中立のシグナルを示しています。RSIは48.881で中立の状態、Williams%Rは88.541で売られ過ぎの状態を示しています。ご注意ください。
Wheaton Precious Metals Corp(WPM)のファンダメンタル分析
Wheaton Precious Metals Corp (WPM)は鉱物資源業界に属しています。最新の年間売上高は$2.31Bで、業界内で39位です。純利益は$1.47Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$175.67、最高は$250.00、最低は$149.87です。
Wheaton Precious Metals Corp(WPM)に関する詳細
企業固有のリスク:
- バリュエーションの割高感と弱気のテクニカルシグナル: 9月中旬のインベスター・デイを受けた最近の定量およびバリュエーション分析では、WPM株はDCF法による適正価値レンジ(99〜139ドル)に対し、市場価格(約151ドル)が割高な水準で取引されていることが示されています。MACDヒストグラムの陰転や買われ過ぎ圏からのRSI低下といったテクニカルなモメンタム指標により、機関投資家による短期的な利益確定売りやテクニカルな売りシグナルが誘発されています。
- 貴金属現物価格への感応度: WPMは売上高の約99%を金および銀のストリーミングから得ているため、貴金属の現物価格が2026年の高値から反落すると、株価は日中の下落圧力にさらされます。高水準の指標金利や米国債利回りの上昇といったマクロ経済の逆風は、同社が固定コストモデルを採用しているにもかかわらず、実現価格を直接抑制し、収益を圧迫します。
- 集中リスクと巨額の資本支出コミットメント: 43億ドルのアンタミナ銀取引を主軸とする47億ドルの資本コミットメントに続き、経営陣は数十億ドル規模のストリーミング取引を継続的に推進する計画を示しました。この積極的な資本運用は、貸借対照表における負債返済義務を増加させ、ヴァーレのサロボ鉱山やBHPのアンタミナ事業といった主要パートナー資産への取引先集中リスクを高めます。
- サードパーティの操業および採掘順序への依存: 直接的な操業管理権を持たないストリーミング企業として、WPMの帰属引き渡し量目標はパートナー企業の執行能力に大きく依存しています。主要パートナー鉱山における採掘順序の変更、処理能力のボトルネック、あるいは鉱石品位の低下(ペニャスキトで最近報告された生産減少など)は、自社での改善手段がないまま、四半期ごとの引き渡し量に直接的なリスクをもたらします。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。