


9月18日のTexas Instruments Inc (TXN) 終値は3.29%上昇:値動きの背後にある事実



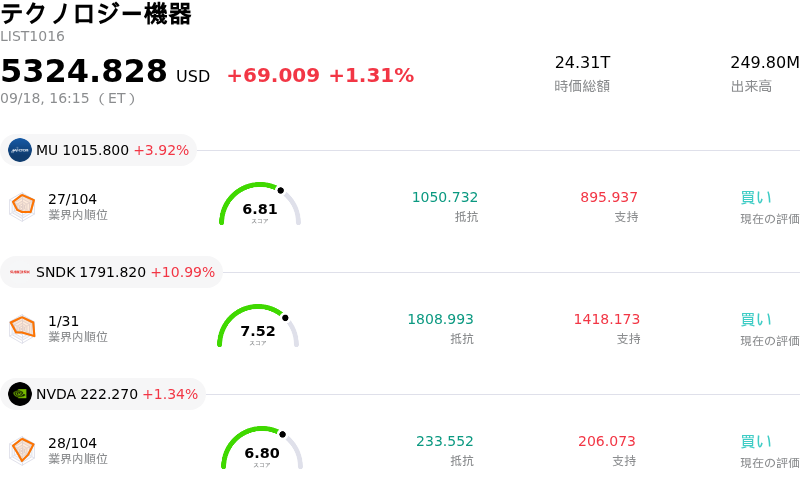
Texas Instruments Inc (TXN) 終値は3.29%上昇しました。テクノロジー機器セクターは1.31%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.92%、SanDisk Corporation (SNDK) 上昇 10.99%、NVIDIA Corp (NVDA) 上昇 1.34%。
本日のTexas Instruments Inc(TXN)の株価上昇の要因は何ですか?
テキサス・インスツルメンツは、四半期現金配当の引き上げを正式発表したことを受けて投資家から好感され、上昇モメンタムを強めました。これにより、同社の連続増配記録は20年以上に達しました。この戦略的な資本配分に関する決定は、長期的なキャッシュフロー創出能力と財務基盤の健全性に対する経営陣の自信を確固たるものにしています。インカム重視の機関投資家や個人投資家にとって、今回の発表は株主還元に対する同社の取り組みを再確認させるものとなり、半導体セクター全体のボラティリティが高まる中でバリュエーションの下値を支えるとともに、新たな買い注文を呼び込みました。
株主還元にとどまらず、業界動向の改善やファンダメンタルズの進展も市場心理を後押ししました。特に産業自動化、車載エレクトロニクス、データセンターインフラを中心に、主力のアナログ製品および組み込み処理セクターにおける需要は構造的な安定化を示し続けています。また、テキサス・インスツルメンツは選択的な製品レベルでの価格調整を通じて強固な市場ポジションを反映した商業的な価格規律を示しました。さらに市場参加者は、同社が数年にわたり進めてきた国内300mmウエハ製造ファブへの投資による長期的な戦略的メリットを一段と評価するようになっています。この設備投資サイクルは一時的にフリー・キャッシュ・フローの転換率に重しとなりましたが、自社製造資産から得られるコスト効率とサプライチェーンの強靭性は、工場の稼働率が正常化するにつれて売上総利益率を構造的に向上させると見込まれています。
日中の株価変動は、世界的な半導体回復のペースや業界全体の設備投資負担を巡るマクロ経済上の議論が継続していることを反映しています。高水準なバリュエーション倍率や足元の利益率動向が取引時間中の一時的な反落につながる場面があったものの、近年のセクター全体の下落を経て機関投資家が良好なリスク・リターン比を評価したため、同社株には堅調な買いが集まりました。強固な資本還元規律、自社製造によるコスト優位性、そしてアナログ半導体の着実な需要回復が合わさることで、テキサス・インスツルメンツに好条件が揃い、取引時間中の株価上昇軌道を後押ししました。
Texas Instruments Inc(TXN)のテクニカル分析
技術的に見ると、Texas Instruments Inc (TXN)はMACD(12,26,9)の数値が2.786で、中立のシグナルを示しています。RSIは51.175で中立の状態、Williams%Rは26.548で買いの状態を示しています。ご注意ください。
Texas Instruments Inc(TXN)のメディア報道
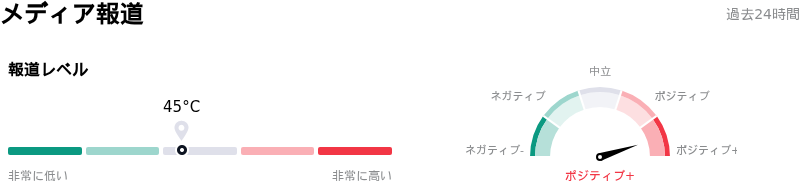
メディア報道に関して、Texas Instruments Inc (TXN)はメディア注目度スコア45を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Texas Instruments Inc(TXN)のファンダメンタル分析
Texas Instruments Inc (TXN)はテクノロジー機器業界に属しています。最新の年間売上高は$17.68Bで、業界内で14位です。純利益は$4.97Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$309.53、最高は$400.00、最低は$184.59です。
Texas Instruments Inc(TXN)に関する詳細
企業固有のリスク:
- 高い配当性向と資金配分の柔軟性: 9月17日に発表された1株あたり1.52ドル(年換算6.08ドル)への7%の四半期増配を受け、TXNの配当性向は利益の約85%に達しています。アナリストは、半導体需要全般が再び循環的な不振に陥った場合、この高い還元姿勢により、進行中の積極的な設備投資に資金を充てる財務上の柔軟性が低下すると指摘しています。
- ファブ減価償却費の増加と稼働率の脆弱性: 機関投資家向けのリサーチでは、TXNによる300mmウェハ製造工場への数十億ドル規模の投資が多額の固定減価償却費を生み出していることが強調されています。主力である産業用および車載用アナログ市場の回復が鈍化または不均衡となり稼働率が低迷した場合、工場減価償却費の増加は、より効率的な事業構造を持つ競合他社と比較して営業利益率を直接圧迫することになります。
- セクターのリプライシングリスクに晒されるバリュエーション倍率: 過去90日間で直近高値から20%以上下落したものの、TXNは依然として約39倍という高い予想株価収益率(PER)のプレミアム水準で取引されています。この高水準なバリュエーションにより、テクノロジーセクター全般の下落や米国債利回りの上昇がバリュエーション倍率の高い半導体株を押し下げる局面では、同社株は日中のボラティリティやマルチプル圧縮の影響を受けやすくなっています。
- インサイダー売却の懸念とガバナンス移行のプレッシャー: 最近のSEC開示情報による市場データは、過去12か月間でインサイダーによる買いが一切なく、1億1,900万ドルを超える売却超過(純売却)が記録されるなど、インサイダー側の継続的な慎重姿勢を示しています。この資金流出の継続は、CFO退任に伴う役員体制の移行と相まって、資本集約的なファブ建設サイクルにおける事業推進リスクを浮き彫りにしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。