


9月17日のAgnico Eagle Mines Ltd (AEM) 値動きは3.38%上昇:完全な分析



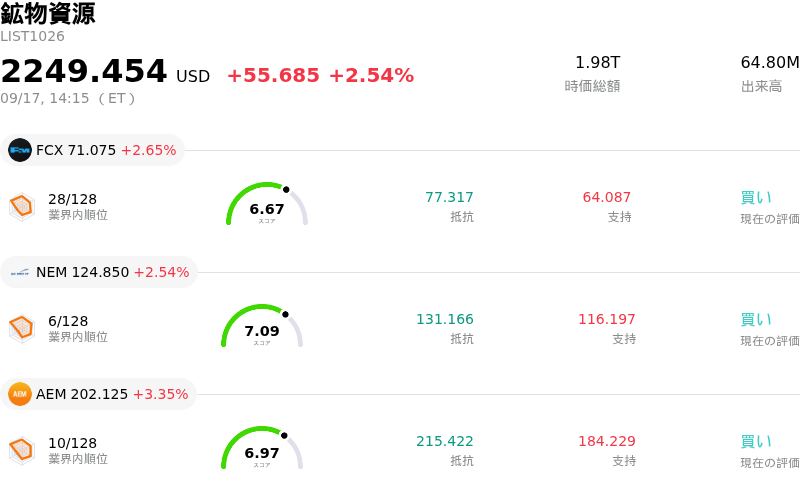
Agnico Eagle Mines Ltd (AEM) 値動きは3.38%上昇しました。鉱物資源セクターは2.54%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 上昇 2.56%、Newmont Corporation (NEM) 上昇 2.54%、Agnico Eagle Mines Ltd (AEM) 上昇 3.35%。
本日のAgnico Eagle Mines Ltd(AEM)の株価上昇の要因は何ですか?
アグニコ・イーグル・マインズの株価は、米連邦準備制度理事会(FRB)による最新の政策発表を受けた金地金価格の急反発を主因に、日中に著しいボラティリティと株価の上昇モメンタムを見せた。FRBは指標金利の誘導目標レンジを3.75%〜4.00%へと引き上げる0.25%の利上げを実施したものの、貴金属市場はこのタカ派的な姿勢を速やかに吸収した。金融引き締めの大部分はすでに市場に織り込まれていると投資家が判断したことで、金のスポット価格は重要な心理的節目を再び上回る水準まで回復した。粘着性の高いインフレに対する根強い懸念や膨張する連邦財政赤字も安全資産への需要を一段と刺激しており、大手金採掘企業にとって好適なマクロ面での追い風となっている。
マクロ経済的な要因にとどまらず、アグニコ・イーグルの堅固な企業ファンダメンタルズも引き続き市場の好意的な注目を集めている。同社は高水準な金販売実現価格の主な受益者であり続けており、これによって営業利益率は過去最高水準に拡大し、過去最高のフリーキャッシュフローが創出された。ロイヤル・バンク・オブ・カナダ(RBC)などの大手金融機関による目標株価の引き上げをはじめ、ウォール街のセルサイドによる良好なカバーリポートも投資家心理を一段と後押しした。継続的な自社株買いや安定した配当の実施、ならびに広範な企業信用リスクから同社を守る強固なネットキャッシュの貸借対照表に象徴される、同社の規律ある資本配分戦略を市場は引き続き高く評価している。
機関投資家の観点からは、取引の荒い値動きは、金利予測の変化に対応してファンドマネージャーがポートフォリオを再構築(リバランス)する中での、素材セクターにおける戦術的なポジション調整を反映している。北米や欧州などの低リスクな採掘管轄区域に集中するアグニコ・イーグルの高品質な資産基盤は、金へのエクスポージャーを求める機関投資家にとってのコア保有銘柄として位置づけられている。今後を展望すると、短期的な株価パフォーマンスは実質金利の見通しや金地金価格の軌道と密接に連動した推移が続く一方、長期的な企業価値評価は主要な鉱山拠点における操業の着実な実行とコスト管理に依存することになる。
Agnico Eagle Mines Ltd(AEM)のテクニカル分析
技術的に見ると、Agnico Eagle Mines Ltd (AEM)はMACD(12,26,9)の数値が-4.886で、中立のシグナルを示しています。RSIは56.360で中立の状態、Williams%Rは59.271で売りの状態を示しています。ご注意ください。
Agnico Eagle Mines Ltd(AEM)のファンダメンタル分析
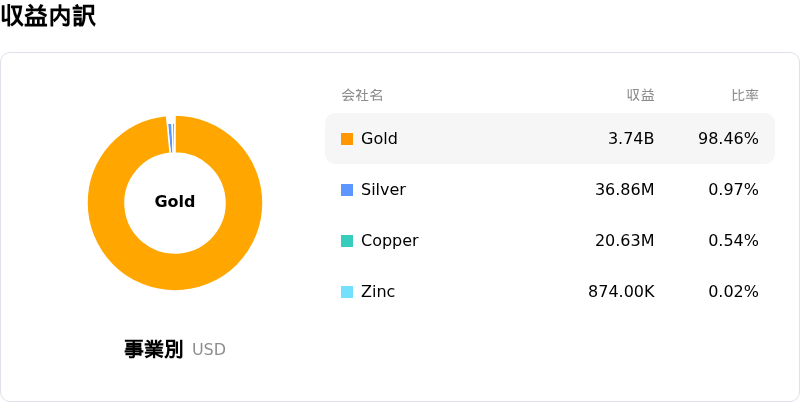
Agnico Eagle Mines Ltd (AEM)は鉱物資源業界に属しています。最新の年間売上高は$11.91Bで、業界内で19位です。純利益は$4.46Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$230.65、最高は$355.00、最低は$94.56です。
Agnico Eagle Mines Ltd(AEM)に関する詳細
企業固有のリスク:
- カナディアン・マラルティック鉱山の操業障害:最新の発表によると、カナディアン・マラルティックのバーナット露天掘り坑における坑道の再設計と岩盤移動により、2028年までに約370,000オンスの金が採掘不能となりました。これにより、同社はより低品位の貯鉱に頼らざるを得なくなり、2026年通期の金生産量は330万〜350万オンスのガイダンス目標の下限付近に押し下げられる見通しです。
- 設備投資の拡大とコストインフレ:2026年通期の全維持コスト(AISC)および操業キャッシュコストは、採掘コストのインフレ、ロイヤルティ費用の増加、ならびにホープ・ベイなどの主要プロジェクト開発に必要な設備投資負担の拡大により、継続的な上昇圧力に直面しています。
- バリュエーションの割高感とアナリストの格下げ:機関投資家のアナリストはAEMの投資判断を「Hold(中立)」に引き下げ、同社株が予想PEGレシオ約2.34倍という高い水準で取引されている点に警戒を促しています。これは鉱業セクターの同業者と比較して大幅なプレミアム(割高)であり、成長率が正常化した場合には日中の株価下落に対して非常に脆弱になる可能性があります。
- コモディティ価格および金利への感応度:市場心理は金のスポット価格と強く連動しており、実質金利の上昇やより広範なマクロ経済の動向変化によって安全資産としての金需要が抑制された場合、キャッシュフローの創出能力や利益率の見通しは下振れリスクに晒されることになります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。