


9月4日のIntel Corp (INTC) 値動きは3.57%上昇:主な推進要因が明らかにされました



Intel Corp (INTC) 値動きは3.57%上昇しました。テクノロジー機器セクターは1.44%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.90%、NVIDIA Corp (NVDA) 上昇 2.21%、SanDisk Corporation (SNDK) 上昇 7.19%。
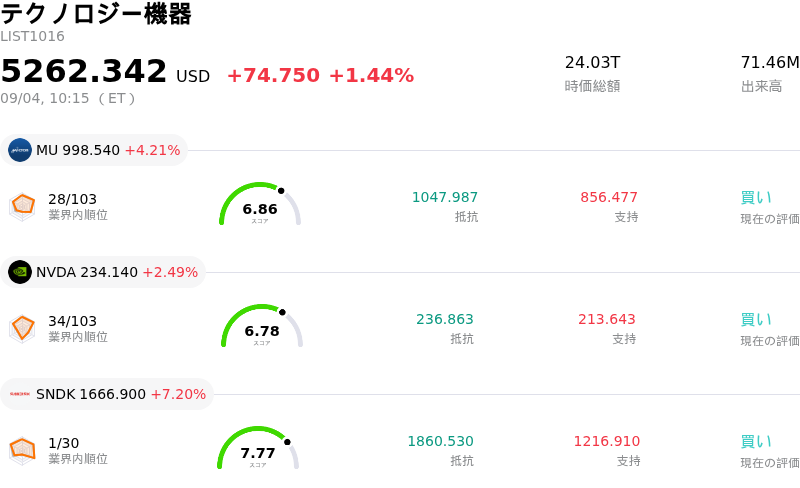
本日のIntel Corp(INTC)の株価上昇の要因は何ですか?
インテルの株価は、同社のサーバー向けプロセッサの回復とデータセンターにおける人工知能(AI)インフラ需要の加速を背景に投資家の意欲が再び高まり、日中のボラティリティが高まる中で上昇軌道をたどりました。市場参加者は、GPUクラスターと並んでワークロード管理をサポートするためにより高いサーバーCPU能力を必要とする、エージェンティックAI導入の構造的な急増にますます注目しています。さらに、インテルの先端製造ロードマップの着実な進展、特に次世代ファウンドリノードに対する顧客の関心が、同社の長期的な業績回復に対する信頼感を引き続き高めています。
この堅調な株価動向は、最近の資本構造の変更や戦略的提携を市場が消化したことも反映しています。大規模な資本拡大計画や過去の株式発行が短期的な株式希薄化懸念を引き起こしたものの、機関投資家は強化されたバランスシートを、ファウンドリ建設や先端パッケージングの取り組みに必要な資金源と捉えています。戦略的資本支援に加え、連邦政府の半導体支援プログラムのもとで提供された公的支援により、インテルは国家的に重要な技術資産として実質的に再定義され、株価下落時における機関投資家の買いを支える堅固な下値目処の形成に寄与しています。
市場ダイナミクスの観点からは、直近の四半期決算における売上高の好調な上振れや売上高総利益率の拡大に支えられ、ウォール街の業績予想修正は上方修正傾向を示しています。供給が制約されるCPU市場環境や外部向けファウンドリ売上高の加速の可能性を強調するリサーチアナリストからの前向きなコメントが、即座のモメンタムをもたらしました。建設的なオプションのポジション状況、主要移動平均線付近での重要なテクニカルサポート、過去の良好な季節的傾向も相まって、押し目買い主体が積極的に市場へ参入し、より広範なマクロ経済の不透明感にもかかわらず株価を押し上げました。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が1.181で、中立のシグナルを示しています。RSIは51.022で中立の状態、Williams%Rは28.511で買いの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
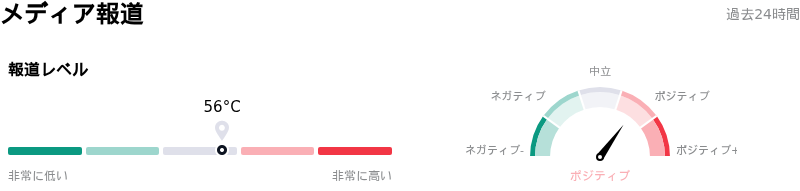
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア56を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で5位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$114.50、最高は$200.00、最低は$75.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- アナリストの投資判断引き下げとバリュエーション・マルチプルの縮小:みずほ証券は、エージェント型AIハードウェアプロバイダー全体における目先のマルチプル縮小リスクと、高水準な株価売上高倍率(PSR)バリュエーション指標に対する投資家の懐疑論の高まりを理由に、インテルの目標株価を109ドルから92ドルに引き下げました。
- 大規模な株式公募による大幅なEPSの希薄化:インテルは、200億ドルを超える設備投資資金の需要に対応するため、200億ドル超の普通株式公募を完了し、発行済株式数を約21%希薄化(約2億4,200万株の新規発行)させました。
- サプライチェーンの生産能力ボトルネック:最先端ウエハ、先進パッケージング基板、高性能メモリの業界全体に及ぶ深刻な不足がインテルの製造能力を制約しており、サーバー用CPUの強い需要にもかかわらず、2027年にかけて顧客への出荷不足につながるリスクが生じています。
- ファウンドリ事業における継続的な財務上の重荷:インテル・ファウンドリは四半期営業損失21億ドルを計上するなど巨額の赤字を出し続けており、機関投資家の間では、多額の設備投資を伴う再建計画によって十分な規模の外部顧客を獲得できるのか疑問視されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。