


8月26日のFerguson Enterprises Inc (FERG) 始値は3.05%上昇:値動きの背後にある要因



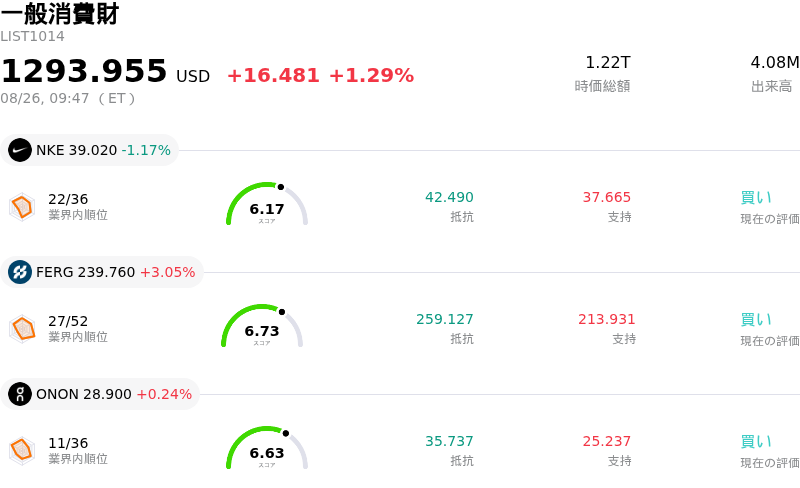
Ferguson Enterprises Inc (FERG) 始値は3.05%上昇しました。一般消費財セクターは1.29%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Nike Inc (NKE) 下落 1.19%、Ferguson Enterprises Inc (FERG) 上昇 3.05%、On Holding AG (ONON) 上昇 0.24%。
本日のFerguson Enterprises Inc(FERG)の株価上昇の要因は何ですか?
ファーガソン(Ferguson plc)は、堅調なファンダメンタルズの追い風、S&P 500指数への最近の採用に伴う機関投資家の継続的な買い、そしてアナリストの好意的な見方を背景に、良好な取引モメンタムを示しています。同産業資材ディストリビューターは、データセンター建設、自治体の水道インフラ、発電など、非住宅分野のメガトレンドにおける力強い需要を取り込んでいます。直近の四半期決算では、売上高と1株当たり利益(EPS)の双方が市場予想を上回り、経営陣が通期の売上高成長率および営業利益率のガイダンスを引き上げたことで、投資家の信認がさらに高まりました。
事業自体の強みを補完するのが、厳格な規律に基づく買収を通じたファーガソンの戦略的拡大であり、専門的な産業用および流体制御関連の対応可能市場(TAM)を大幅に拡大するFloWorksの買収予定がその象徴となっています。同社は、ネット有利子負債レバレッジを目標枠内に余裕をもって維持しながら、成長施策の資金調達に向けたストラクチャード・ファイナンスの確保に成功しました。拡大戦略と並行して、経営陣は数十億ドル規模の積極的な自社株買い枠と安定した四半期配当の実施に支えられ、株主還元に手厚い資本配分戦略を引き続き実行しています。
複数の機関投資家向けリサーチ会社が、利益率の拡大可能性、構造的な競合優位性、小規模な地域競合他社からの市場シェア獲得を理由に目標株価を引き上げており、市場心理は引き続き好転しています。さらに、米国プライマリー上場への集約完了とそれに続く主要株価指数への採用により、パッシブファンドからの資金流入と機関投資家の保有比率が構造的に拡大しました。金利政策や循環的な住宅動向といったマクロ経済要因により日中の変動が見られるものの、ファーガソンの堅調な受注残高と構造的なインフラ支出への連動性は、長期的なアウトパフォームに向けて好位置につけています。
Ferguson Enterprises Inc(FERG)のテクニカル分析
技術的に見ると、Ferguson Enterprises Inc (FERG)はMACD(12,26,9)の数値が-3.690で、中立のシグナルを示しています。RSIは48.621で中立の状態、Williams%Rは80.530で売られ過ぎの状態を示しています。ご注意ください。
Ferguson Enterprises Inc(FERG)のファンダメンタル分析
Ferguson Enterprises Inc (FERG)は一般消費財業界に属しています。最新の年間売上高は$12.83Bで、業界内で6位です。純利益は$786.00Mで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$285.75、最高は$325.00、最低は$204.56です。
Ferguson Enterprises Inc(FERG)に関する詳細
企業固有のリスク:
- 債務負担の増大とレバレッジ・エクスポージャー: 2026年8月のSEC Form 8-K開示によると、同社は2029年および2036年満期の総額12億ドルのシニア無担保社債発行を完了し、マクロ経済の不透明感が漂うなかで純有利子負債は44億6000万ドルを超え、支払利息負担が増大しています。
- M&Aの執行および統合リスク: 買収手続き中である16億ドル規模の産業用流体制御機器販売会社FloWorksの買収は、同社の例年の年間M&A支出のほぼ4倍に相当し、現在の通期業績予想からは除外されているものの、重大なオペレーション上の統合課題と資本配分上の圧力を生み出しています。
- マージン縮小とデフレ圧力: 直近の決算指標では構造的な利益率悪化の要因が明らかになり、人件費の上昇、局所的な製品価格のデフレ、カナダなどの地域における住宅建設活動の低迷により、売上総利益率は20ベーシスポイント縮小し、調整後営業利益率は10ベーシスポイント低下しました。
- バリュエーションのプレミアムとテクニカル面での脆弱性: 同業他社と比較して約24倍から27倍という高水準の実績PERで取引される中、同社株は直近の取引で10%下落したことを受け、機関投資家による利益確定売りやテクニカル面での「売り候補」ステータスへの格下げに直面しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。