


8月24日のAltria Group Inc (MO) 値動きは3.77%上昇:値動きの背後にある要因



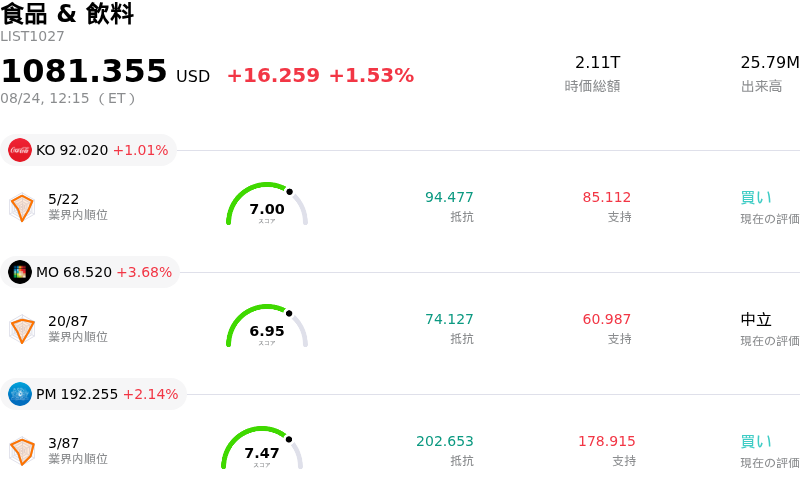
Altria Group Inc (MO) 値動きは3.77%上昇しました。食品 & 飲料セクターは1.53%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Coca-Cola Co (KO) 上昇 1.01%、Altria Group Inc (MO) 上昇 3.68%、Philip Morris International Inc (PM) 上昇 2.14%。
本日のAltria Group Inc(MO)の株価上昇の要因は何ですか?
アルトリア・グループは、中核子会社であるフィリップ・モリスUSAとフィリップ・モリス・インターナショナルの米国外法人との間での戦略的な受託製造協定を発表したことを受け、株価が力強い上昇勢いを見せた。同協定は、双方の独立した商業化戦略を損なうことなく、従来の紙巻たばこ製造におけるサプライチェーンインフラの最適化と業務効率の向上を図ることを目的としている。投資家は、この提携がコスト規律と業務のスリム化に向けた具体的な進展であり、長期的キャッシュフロー創出力を強化し、煙の出ない製品への移行に向けた戦略的取り組みを支えるものとして好感した。
マクロ経済の不透明感が続くなか、ディフェンシブな生活必需品セクターに対する機関投資家の需要が広く高まったことも、株価の上昇動向を後押しした。アルトリアの高い配当利回りと堅固なキャッシュフロー状況は、確実な利回りと資産保全を求める資産運用会社を中心に、引き続き機関投資家の資金を引きつけている。直近の当局向け開示資料では機関投資家ファンドによる新規ポジションの構築が明らかになり、継続的な自社株買いや配当の支払いを含む積極的な資本配分計画に対する市場の信頼が浮き彫りとなった。
アルトリアは以前、割安なたばこ代替品への消費者のシフト(トレードダウン)に伴うボラティリティに直面していたものの、直近の市場動向はファンダメンタルズ本来の強みに再び焦点が当たっていることを示している。経営陣が更新した通期業績見通しや、プレミアムセグメントにおける強力な価格決定力は、広範な消費者の節約志向に対する構造的な耐性を証明している。機関投資家が安定した利益率とともに業務シナジーのカタリストを評価するなか、市場心理は好転しているが、長期的な業績はリスク低減製品カテゴリーでの戦略実行力に引き続き依存することになる。
Altria Group Inc(MO)のテクニカル分析
技術的に見ると、Altria Group Inc (MO)はMACD(12,26,9)の数値が0.500で、中立のシグナルを示しています。RSIは51.857で中立の状態、Williams%Rは14.522で買われ過ぎの状態を示しています。ご注意ください。
Altria Group Inc(MO)のメディア報道
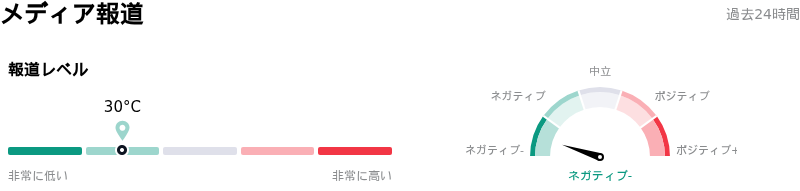
メディア報道に関して、Altria Group Inc (MO)はメディア注目度スコア30を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
Altria Group Inc(MO)のファンダメンタル分析
Altria Group Inc (MO)は食品 & 飲料業界に属しています。最新の年間売上高は$20.14Bで、業界内で9位です。純利益は$6.93Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$69.72、最高は$82.00、最低は$58.00です。
Altria Group Inc(MO)に関する詳細
個別企業のリスク:
- 財務開示および規制状況に関する証券調査: 法律事務所が最近開始した法的調査は、アルトリアが2026年通期の調整後業績予想やニコチンパウチ製品ライン「on! PLUS」の正確なFDA規制上のステータスに関して、虚偽または誤解を招く可能性のある記述を行ったかどうかに関わるものであり、法務およびガバナンス上の懸念要因となっています。
- NJOY ACE電子たばこ製品に対する継続的な販売禁止: 経営陣は、Juul Labsの特許訴訟に関連した米国国際貿易委員会(ITC)による永久的な輸入禁止措置に伴い、2026年もNJOY ACEが米国市場から排除され続けることが、売上高に対する継続的な下押し圧力になると強調しました。
- 紙巻たばこ製品の数量減少の加速と違法市場との競合: アルトリアの中核である喫煙製品セグメントは、構造的な販売数量の縮小と「マールボロ」の小売シェア低下に見舞われ続けており、一方で横行する無規制の違法使い捨て電子たばこ製品が、同社の承認済みスモークフリー製品の成長を妨げ続けています。
- アナリストによる投資判断引き下げと設備投資計画: バークレイズによる目標株価の58ドルへの引き下げ(アンダーウェイト)を含むウォール街の機関投資家向け見解は、紙巻たばこの販売数量基盤が縮小する中で、アルトリアの2026年度の設備投資目標増額(3億7,500万ドル〜4億5,000万ドル)と高い配当性向(約77%)を巡るリスクを浮き彫りにしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。