


8月21日のHCA Healthcare Inc (HCA) 値動きは5.35%上昇:値動きの背後にある事実



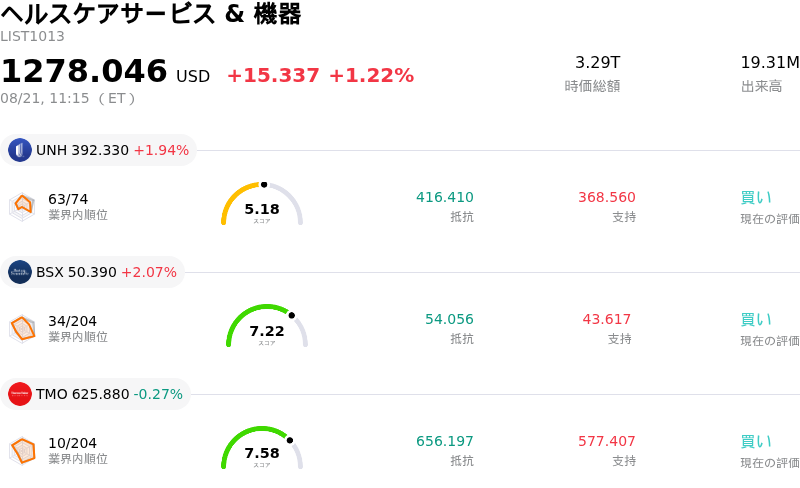
HCA Healthcare Inc (HCA) 値動きは5.35%上昇しました。ヘルスケアサービス & 機器セクターは1.22%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 上昇 1.94%、Boston Scientific Corp (BSX) 上昇 2.07%、Thermo Fisher Scientific Inc (TMO) 下落 0.27%。
本日のHCA Healthcare Inc(HCA)の株価上昇の要因は何ですか?
HCAヘルスケアは、機関投資家による好意的なポジショニング、堅調な主要事業指標、および長期的な収益軌道に対する前向きなセンチメントが相まって、日中のボラティリティの高まりを伴いながら大幅な上昇を記録しました。投資家は、好調な入院患者数と売上高の拡大を示した堅調な四半期業績に好感を示し、ヘルスケア業界全体のコスト圧力を乗り切る同社の能力に対する信頼を強めました。不透明なマクロ経済環境下において、市場は同社の底堅い患者数の推移や良好な支払者構成を買い材料視し続けており、これらが安定したキャッシュフローの下支えとなっています。
この株価モメンタムの背景には、機関投資家の関心の高まりとアナリストの好意的なセンチメントがあります。最近のポートフォリオ開示では、運用会社が本質的なキャッシュフローモデルと比較した株価の割安感を認識して保有高を増やしたことで、機関投資家による買い増しが浮き彫りとなりました。さらに、診療・外来部門の最適化を狙いとした最近の経営陣の人事に加え、外来施設や外来ケアネットワークへのHCAの継続的な事業拡大は、経営陣の戦略実行力に対する投資家の安心感につながっています。このような機関投資家の買いと戦略の明確化が相まって、本日の株価上昇を後押ししました。
より広い市場の視点からは、HCAのような病院経営事業者は、株式市場全体が変動する局面においてディフェンシブセクターへのローテーションの恩恵を受けます。ヘルスケアサービスが持つ必須需要の性質と安定した稼働率は、景気循環に対する構造的な耐性をもたらします。医療人件費や契約交渉といった運営上のリスクは引き続き考慮事項であるものの、強固なスケールメリット、営業レバレッジ、そして自社株買いをはじめとする資本配分戦略が、市場の信頼を支え続けています。全般として、日中の上昇は、ファンダメンタルの底堅さ、良好なバリュエーション動向、そして持続的な機関投資家の支援が相まった結果を反映しています。
HCA Healthcare Inc(HCA)のテクニカル分析
技術的に見ると、HCA Healthcare Inc (HCA)はMACD(12,26,9)の数値が1.514で、買いのシグナルを示しています。RSIは63.768で中立の状態、Williams%Rは5.943で買われ過ぎの状態を示しています。ご注意ください。
HCA Healthcare Inc(HCA)のメディア報道
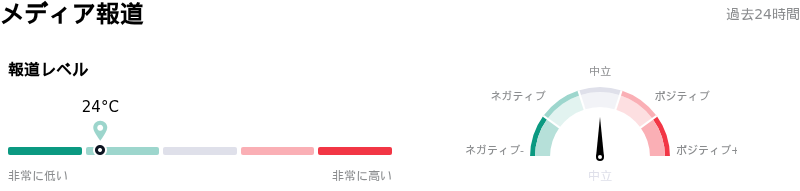
メディア報道に関して、HCA Healthcare Inc (HCA)はメディア注目度スコア24を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
HCA Healthcare Inc(HCA)のファンダメンタル分析
HCA Healthcare Inc (HCA)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$75.60Bで、業界内で7位です。純利益は$6.78Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$453.21、最高は$579.00、最低は$380.00です。
HCA Healthcare Inc(HCA)に関する詳細
企業固有のリスク:
- ウォール街による目標株価引き下げと予想EPSの下方修正:JPモルガンによる目標株価の425ドルへの引き下げや、ザックスによる第3四半期EPS予想の6.79ドルへの下方修正など、主要セルサイド調査会社は収益モメンタムの減速に伴い足元の業績予想を引き下げています。
- 支払者構成の悪化と無償診療コストの増大:HCAは、利益率を直接圧迫する無償診療コストが前年同期比で29%急増したことを背景に、医療保険取引所を通じた保険失効に伴う通期損失予測を10億ドル〜12億ドルに拡大しました。
- 通期利益見通しの引き下げと手術件数の減少:経営陣は、サービスミックスの変化や入院・外来双方における手術件数の前年同期比での減少が重荷となり、通期EPS見通しを28.70ドル〜30.50ドルに下方修正し、調整後EBITDA予想も引き下げました。
- 根強い賃金圧力とメディケイド規制の不確実性:賃上げや看護師配置基準の引き上げを求める労働組合の圧力が高まっていることに加え、メディケイドの州主導による追加給付の政策変更の可能性をめぐる規制上の不透明感が、事業運営コストに対する継続的なリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。