


8月17日のH World Group Ltd (HTHT) 終値は11.20%上昇:どのようなシグナルを示しているのか?



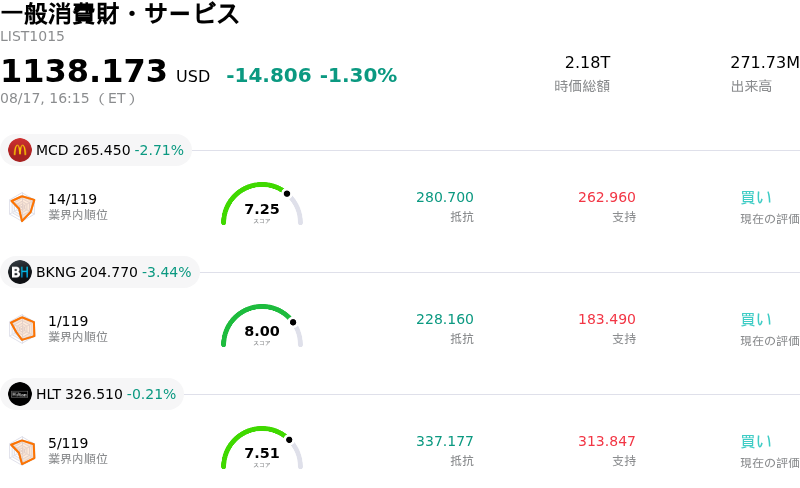
H World Group Ltd (HTHT) 終値は11.20%上昇しました。一般消費財・サービスセクターは1.30%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:McDonald's Corp (MCD) 下落 2.71%、Booking Holdings Inc (BKNG) 下落 3.44%、Hilton Worldwide Holdings Inc (HLT) 下落 0.21%。
本日のH World Group Ltd(HTHT)の株価上昇の要因は何ですか?
Hワールド・グループの株価は、売上高と純利益の双方がウォール街の予想を上回る第2四半期決算を発表したことを受けて大幅上昇した。この堅調な業績は、旅行需要の回復継続、ホテル商品の持続的なグレードアップ、規律ある営業コスト管理に支えられた中国国内での堅実な事業展開に起因する。事業動向の好調さを背景に、経営陣は通期の売上高成長見通しを引き上げ、中核である委託管理・フランチャイズ部門の業績期待を高めた。この上方修正は、国内旅行需要の持続性と、利益率の拡大を図りながら店舗網を拡張する同社の能力に対する経営陣の強い自信を示している。
株価の上昇は、同社のアセットライトなビジネスモデルの急速な拡大によって一段と後押しされた。フランチャイズおよび委託管理ホテル部門における2桁の強力な売上高・営業利益の増加により、調整後EBITDAと純利益の成長ペースは総売上高を上回った。営業面の強みに加え、Hワールド・グループは従来の上限数十億ドル規模の株主還元計画を予定より前倒しで完了し、大規模な自社株買いと現金配当で構成される新たな3年間の株主還元計画を承認したと発表、資本配分面での大きな好材料を提供した。
市場心理は、売上高の予想上回り、利益率の向上、そして積極的な株主還元策の組み合わせによって一段と好転した。好決算を受けて機関投資家の買い意欲が高まり、取引時間を通じて活発な売買が行われた。海外部門の業績にはまちまちの傾向が見られたものの、国内ネットワークの圧倒的な強さ、販売可能客室数あたり売上高(RevPAR)の着実な伸び、そして今後の新規開業ホテルのパイプライン拡大により、同社の複数年にわたる成長軌道に対する投資家の確信が改めて確認された。
H World Group Ltd(HTHT)のテクニカル分析
技術的に見ると、H World Group Ltd (HTHT)はMACD(12,26,9)の数値が-0.092で、売りのシグナルを示しています。RSIは48.726で中立の状態、Williams%Rは57.053で売りの状態を示しています。ご注意ください。
H World Group Ltd(HTHT)のファンダメンタル分析
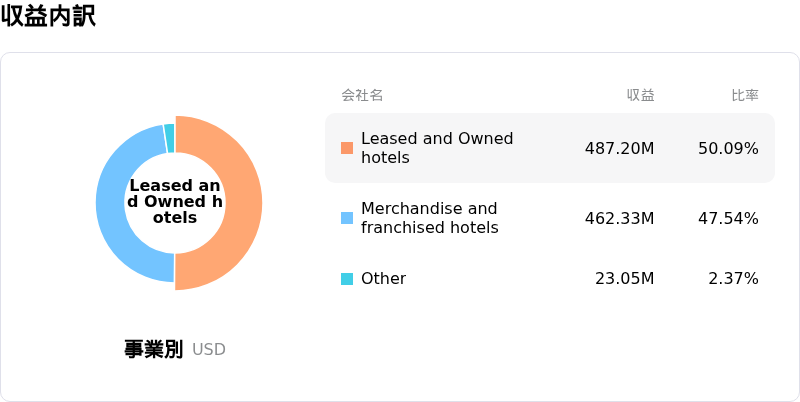
H World Group Ltd (HTHT)は一般消費財・サービス業界に属しています。最新の年間売上高は$3.52Bで、業界内で38位です。純利益は$706.76Mで、業界内では20位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$59.00、最高は$63.00、最低は$51.00です。
H World Group Ltd(HTHT)に関する詳細
企業固有のリスク:
- 海外部門の縮小: Hワールド・グループは2026年第2四半期決算において、Hワールド・インターナショナル(HWI)部門の売上高が前年同期比5.8%減少し、ホテル取扱高が9.4%減少したことを明らかにしました。これは海外市場での営業不振が続いており、グループ全体の業績の足を引っ張り続けていることを浮き彫りにしています。
- レバレッジと固定費に対する脆弱性: 市場アナリストは、HTHTが比較的大規模な負債と高いレバレッジ比率を維持しているため、ホテルの固定賃貸コストに対して客室稼働率や平均客室単価(ADR)が伸び悩んだ場合、キャッシュフローや最終利益率が圧迫される懸念があると警告しています。
- ウォール街による格付け引き下げ: ワイス・レーティングスを含む株式リサーチ会社は最近、HTHTの投資判断を「買い」から「保有(Hold)」に引き下げました。これは最近の株価上昇を受け、短期的なバリュエーションの上限や事業実行リスクに対する機関投資家の慎重な姿勢を反映しています。
- 決算発表後の利益確定売り圧力: 売上高が市場予想を上回ったものの、短期トレーダーが利益確定の売りに動いたことで日中取引のボラティリティが上昇しました。中国における広範なマクロ経済面の消費低迷という逆風のなか、RevPAR(販売可能客室あたり売上)の成長が長期的に持続可能かどうか疑問視されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。