


7月20日のBroadcom Inc (AVGO) 値動きは3.10%上昇:完全な分析



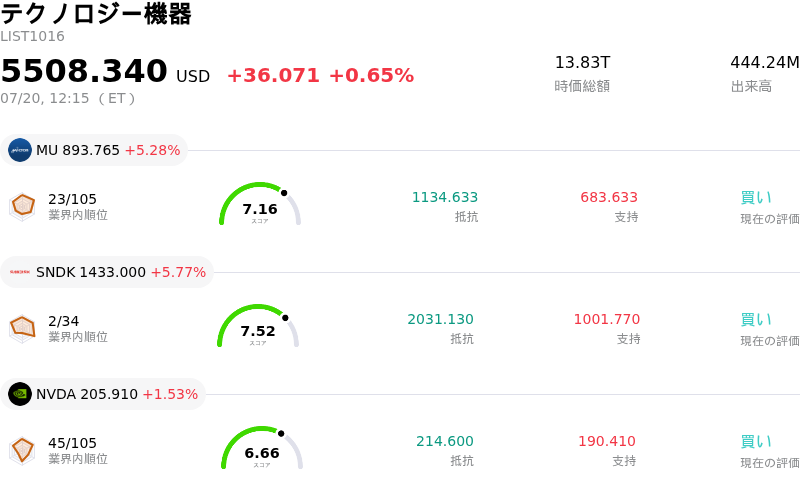
Broadcom Inc (AVGO) 値動きは3.10%上昇しました。テクノロジー機器セクターは0.65%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.28%、SanDisk Corporation (SNDK) 上昇 5.77%、NVIDIA Corp (NVDA) 上昇 1.53%。
本日のBroadcom Inc(AVGO)の株価上昇の要因は何ですか?
本日のブロードコム株の上昇は、主に高性能コンピューティング(HPC)インフラやカスタムシリコン・ソリューションに対する投資家の投資意欲の復活に起因しています。人工知能(AI)に対する企業需要が堅調を維持する中、特定用途向け集積回路(ASIC)や先進的なネットワークハードウェアの極めて重要なプロバイダーとしてのブロードコムの役割により、同社はハイパースケールデータセンター事業者間における設備投資シフトの主要な受益者として位置づけされています。このセンチメントは、次世代イーサネットスイッチングへの移行が当初の予想よりも早く加速していることを示す業界データによってさらに後押しされており、同社の市場をリードする製品ポートフォリオにとって追い風となっています。
同社がソフトウェア事業部門、特にVMwareの統合において成功を収め続けていることは、安定した高利益率のリカーリングレニュー(継続的な収益)の流れをもたらし、広範な半導体市場に固有のサイクル性を効果的に相殺しています。市場参加者は、ブロードコムを単なる半導体専業メーカーではなく、多角化されたインフラの巨人として評価する傾向を強めています。このような認識の変化は、特に同社の強力なフリーキャッシュフロー創出力と株主フレンドリーな資本配分戦略という一貫した実績に支えられ、市場が比較的安定している時期におけるバリュエーション・マルチプルの拡大につながることがよくあります。
セルサイド・アナリストによる業績予想の上方修正も、買いの勢いに寄与しています。複数の有力証券会社が最近、大手クラウドサービスプロバイダー向けのカスタムAIアクセラレータ生産における予想以上の歩留まりを理由に、更新された見通しを発表しました。さらに、マクロ経済指標の安定化により、大型テクノロジー株にとってより好ましい環境が整いました。このマクロ経済の追い風は、個別のファンダメンタルズ面でのカタリストと相まって、機関投資家が半導体セクターへの投資比率を増やすことを促しており、ブロードコムはその中核的な保有銘柄となっています。
このような上昇基調にもかかわらず、日中の大幅なボラティリティは、ハードウェア支出の長期的な持続可能性や、世界のテクノロジー業界における規制動向の可能性に関する継続的な議論を反映しています。投資家は、企業向けネットワーク分野におけるリードタイムや在庫水準のいかなる変化にも依然として敏感です。しかし、現在の市場の論理は、ブロードコムの圧倒的な競争優位性と、AIバリューチェーンにおいてより大きなシェアを獲得する能力が、短期的な需要変動や地政学的リスクに対する懸念を上回っていることを示唆しています。
Broadcom Inc(AVGO)のテクニカル分析
技術的に見ると、Broadcom Inc (AVGO)はMACD(12,26,9)の数値が1.717で、中立のシグナルを示しています。RSIは43.846で中立の状態、Williams%Rは71.824で売りの状態を示しています。ご注意ください。
Broadcom Inc(AVGO)のメディア報道
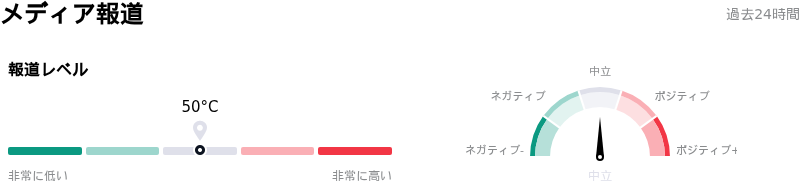
メディア報道に関して、Broadcom Inc (AVGO)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Broadcom Inc(AVGO)のファンダメンタル分析
Broadcom Inc (AVGO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.89Bで、業界内で3位です。純利益は$23.13Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$510.60、最高は$675.00、最低は$215.88です。
Broadcom Inc(AVGO)に関する詳細
企業固有のリスク:
- セグメント売上高の乖離:ブロードバンドおよびサーバー・ストレージ部門における継続的な2桁の減収は、連結業績の成長にとって引き続き大きな足かせとなっており、従来のネットワーキング・インフラ分野の低迷が当初のガイダンスでの想定以上に深刻かつ長期化しているとの懸念を強めています。
- ハイパースケーラーの内製化リスク:大手クラウドプロバイダーによる独自のカスタムシリコン(ASIC)開発への設備投資拡大は、主要顧客が外部の汎用半導体(マーチャントシリコン)プロバイダーへの依存を減らそうとする動きを反映しており、AIアクセラレータ市場におけるブロードコムの長期的な覇権に対する直接的な脅威となっています。
- VMwareの統合と顧客離れ(チャーン):VMwareのビジネスモデルをサブスクリプション形式のみへ急進的に移行したことで、従来のエンタープライズ顧客から強い反発を招いており、顧客離れの急増や、610億ドル規模の買収による相乗効果(シナジー)の実現が想定より遅れるという、差し迫ったリスクが生じています。
- 地政学リスクと輸出規制への感応度:ボラティリティの高まりは、米国の輸出規制強化への懸念の再燃や、重要インフラから米国製チップを段階的に排除することを目指す中国の「Delete A(米国製排除)」政策と結びついており、ブロードコムのネットワーキングおよびワイヤレス部門の売上高の大部分を脅かす要因となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。