


Apple cae más de un 4 % en el premercado, alcanzando un mínimo de casi un mes: los resultados del T4 superan las expectativas, pero el crecimiento de los servicios se ralentiza y el aumento de los precios de la memoria pesa sobre el margen bruto



Podcast IA


A fecha de 3 de noviembre ET, Apple registró resultados superiores a las expectativas en el cuarto trimestre del año fiscal 2026, con ingresos de 114.500 millones de dólares y un beneficio por acción de 2,10 dólares, impulsados principalmente por las fuertes ventas de iPhone. No obstante, las acciones cayeron un 4,52% en la preapertura debido a unas previsiones cautelosas para el primer trimestre. La dirección proyecta un margen bruto menor, situándose entre el 45% y el 46%, presionado por los costes récord de adquisición de memorias y el aumento en los gastos relacionados con IA, lo que genera incertidumbre sobre la rentabilidad futura.
TradingKey - A fecha de 3 de noviembre ET, al momento de la redacción, Apple (AAPL) caía un 4,52% en las operaciones previas a la apertura hasta los 323,02 dólares, situándose la cotización de sus acciones por debajo de su mínimo de cierre registrado desde octubre.
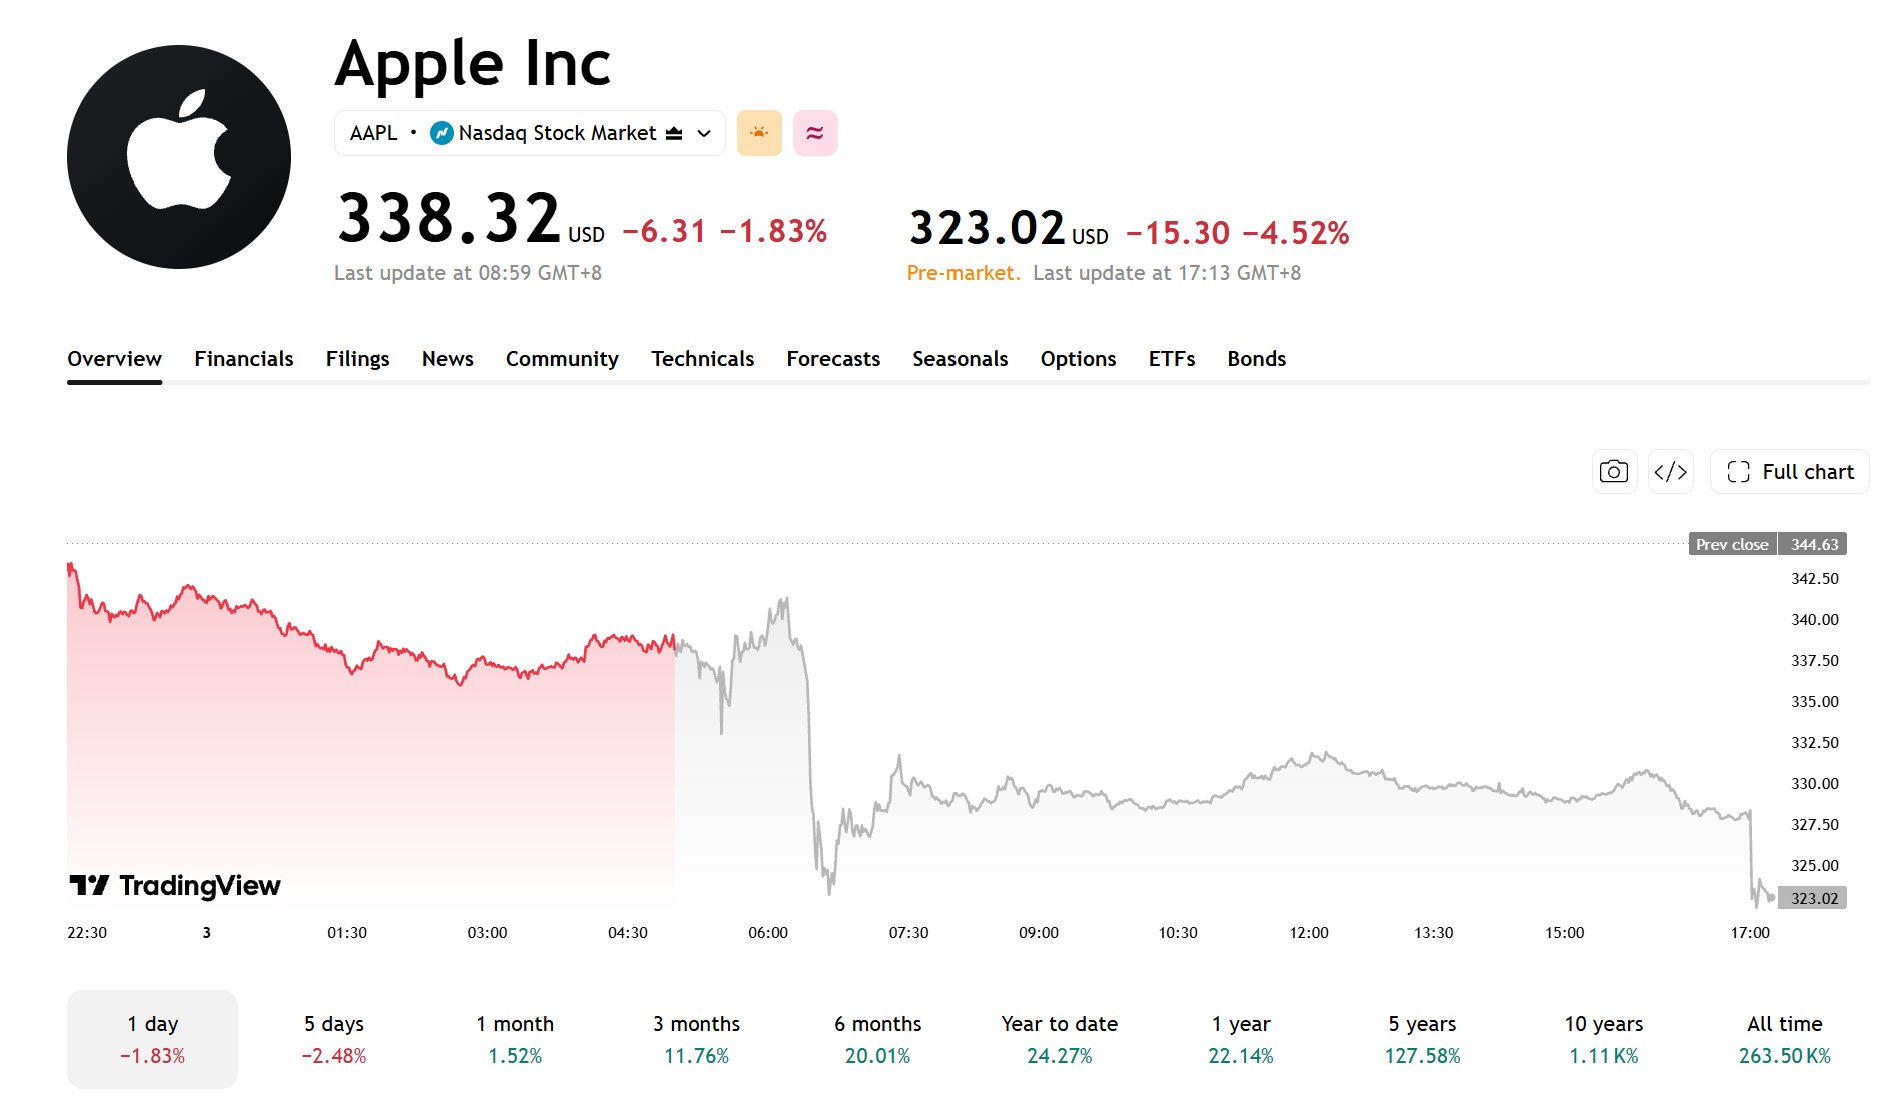
[Fuente: TradingView]
Aunque los ingresos y el beneficio por acción reportados por la compañía para el cuarto trimestre del año fiscal 2026 superaron las expectativas del mercado, la dirección emitió unas previsiones cautelosas sobre el margen bruto y el crecimiento del segmento de servicios para el próximo trimestre, al tiempo que el aumento de los costes de adquisición de memorias también elevó las preocupaciones del mercado respecto a la rentabilidad.
Los ingresos de Apple en el cuarto trimestre aumentaron un 12% interanual hasta los 114.500 millones de dólares, y el beneficio por acción ajustado alcanzó los 2,10 dólares, un 14% más interanual, superando ambas cifras las expectativas del mercado.
Sin embargo, la dirección prevé que el margen bruto para el primer trimestre del año fiscal 2027 caiga a un rango del 45% al 46%, frente al 47,9% registrado en el cuarto trimestre. A medida que los costes de la memoria siguen aumentando, el mercado desplaza su atención hacia si Apple podrá mantener sus actuales márgenes de beneficio.
El iPhone se convierte en el principal motor de crecimiento de los ingresos del cuarto trimestre
En el cuarto trimestre del ejercicio fiscal 2026, los ingresos de Apple aumentaron un 12% interanual hasta los 114.500 millones de dólares, mientras que el beneficio diluido por acción se situó en 2,10 dólares.
Por segmentos de negocio, los ingresos del iPhone crecieron un 17% interanual hasta los 57.600 millones de dólares, marcando un récord para un trimestre de septiembre; los ingresos de Mac subieron un 24% hasta los 10.800 millones de dólares; y los ingresos por Servicios aumentaron un 10% hasta un máximo histórico de 31.600 millones de dólares.
El rendimiento en otros segmentos fue relativamente débil. Los ingresos del iPad cayeron un 10% interanual hasta los 6.200 millones de dólares, mientras que los ingresos de Wearables, Hogar y Accesorios disminuyeron un 8% hasta los 8.300 millones de dólares. Apple declaró que el segmento del iPad se vio afectado por restricciones de suministro y por una elevada base de comparación debido a los lanzamientos de nuevos productos en el mismo periodo del año anterior.
Por regiones, los ingresos en la Gran China aumentaron un 21% interanual hasta los 17.500 millones de dólares, impulsados principalmente por el crecimiento de los negocios de iPhone y Mac. En general, el iPhone se mantuvo como el principal motor de crecimiento este trimestre, mientras que el segmento de Servicios continuó aportando una contribución constante a los ingresos.
Previsiones para el 1T: El crecimiento de servicios se desacelera, se espera que el margen bruto disminuya
Apple prevé que los ingresos para el primer trimestre del ejercicio fiscal 2027 (que finaliza en diciembre de 2026) crezcan del 7% al 10% interanual, mientras que los ingresos del área de Servicios aumentarán del 8% al 9%, frente al 10% registrado en el cuarto trimestre.
La dirección afirmó que los ingresos por licencias de terceros y las fluctuaciones del tipo de cambio son los principales factores que afectan a estas previsiones. Además, se prevé que la presión sobre el negocio de juegos para dispositivos móviles persista.
Las previsiones del margen bruto concentraron aún más la atención del mercado. Apple prevé que el margen bruto para el próximo trimestre se sitúe entre el 45% y el 46%, por debajo del 47,9% registrado en el cuarto trimestre.
Sin embargo, el margen bruto del cuarto trimestre incluyó un beneficio de aproximadamente 1 punto porcentual por devoluciones de aranceles, sin el cual se habría situado en torno al 46,9%. Tomando como base el punto medio de las previsiones para el próximo trimestre, del 45,5%, el margen bruto aun así disminuirá alrededor de 1,4 puntos porcentuales de forma secuencial.
Los márgenes de beneficio enfrentan presiones a medida que aumentan los costos de memoria
El aumento de los precios de las memorias es la razón principal del descenso del margen bruto. El CEO John Ternus declaró que los actuales incrementos de precios de las memorias no tienen precedentes y se prevé que Apple siga enfrentándose a mayores costes de memoria en el trimestre de diciembre.
El inventario adquirido previamente y los menores costes de los componentes ajenos a la memoria mitigaron en cierta medida el impacto de las subidas de precios de las memorias. Sin embargo, a medida que los costes de las memorias siguen aumentando, el margen de Apple para compensar las presiones de costes podría reducirse. Para garantizar el suministro, los compromisos de compra de fabricación de la empresa aumentaron en aproximadamente 33.000 millones de dólares en comparación con el trimestre de junio.
Además de los costes de las memorias, el despliegue gradual de las funciones de IA de Siri también incrementará los gastos relacionados. El director financiero Kevan Parekh afirmó que este es también uno de los factores considerados en las previsiones del margen bruto para el próximo trimestre.
Apple prevé que sus ingresos sigan creciendo en el próximo trimestre, pero el aumento de los costes de las memorias podría limitar el crecimiento de los beneficios.
De cara al futuro, entre los aspectos clave a vigilar se incluyen los precios de adquisición de las memorias, la disponibilidad de suministro de Mac e iPad y los cambios en la tasa de crecimiento del negocio de servicios. Incluso si los ingresos cumplen las expectativas, los márgenes de Apple aún podrían verse sometidos a una presión a la baja si las presiones de costes continúan aumentando.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.