


Solidigm, filial de SK Hynix, sopesa una OPI en EE. UU. que podría marcar un récord en el sector de los semiconductores: lo que los inversores deben saber


Podcast IA


Solidigm, filial de SK Hynix, evalúa una OPI en Estados Unidos para 2027, con una valoración potencial de hasta 150.000 millones de dólares y una recaudación de 15.000 millones, impulsada por la fuerte demanda de SSD empresariales para centros de datos de IA. Los preparativos están en fase inicial y sin planes formales. Los riesgos clave incluyen la falta de estados financieros públicos independientes, la ciclicidad del mercado de memorias NAND, la creciente competencia sectorial, la dependencia de grandes clientes y los riesgos geopolíticos y de control de exportaciones en su planta de Dalian.
TradingKey - El 25 de septiembre (hora del Este), Reuters informó, citando a tres personas familiarizadas con el asunto, que Solidigm, la filial estadounidense de memoria de SK Hynix (SKHY), está considerando una IPO en Estados Unidos tan pronto como en 2027, con una valoración potencial de hasta aproximadamente 150.000 millones de dólares y una captación de fondos que podría alcanzar los 15.000 millones de dólares.
Solidigm celebró recientemente reuniones de selección de suscriptores para su IPO con varios bancos de inversión para evaluar a los posibles aseguradores y los planes de salida a bolsa. Los preparativos se encuentran aún en una fase inicial, por lo que el calendario de salida a bolsa, el mercado bursátil, el tamaño de la oferta y la valoración final aún están por determinar, y SK Hynix no ha anunciado planes formales.
Si la captación de fondos alcanza los 15.000 millones de dólares, Solidigm podría establecer un nuevo récord de recaudación en una IPO del sector de semiconductores en Estados Unidos, superando la de Cerebras (CBRS) en su IPO de 2026, de aproximadamente 5.550 millones de dólares.
[Las 3 mayores IPO de semiconductores en Estados Unidos por tamaño de la oferta]
Puesto | Empresa | Fecha de salida a bolsa | Tamaño base de la oferta | Valoración en la IPO |
1 | Cerebras (CBRS) | Mayo de 2026 | Aprox. 5.550 millones de dólares | Aprox. 56.400 millones de dólares |
2 | Arm (ARM) | Septiembre de 2023 | Aprox. 4.870 millones de dólares | Aprox. 54.000 millones de dólares |
3 | GlobalFoundries (GFS) | Octubre de 2021 | Aprox. 2.590 millones de dólares | Aprox. 26.000 millones de dólares |
Incluyendo la opción de sobreadjudicación, el tamaño final de la oferta de Cerebras fue de aproximadamente 6.400 millones de dólares, con una valoración totalmente diluida en el momento de la salida a bolsa de unos 56.400 millones de dólares; el límite superior de valoración debatido para Solidigm es casi 2,7 veces esa cifra. Puesto que Solidigm aún no ha presentado un folleto de emisión, el importe final captado y la valoración siguen sujetos a ajustes.
¿Qué tipo de empresa es Solidigm?
Solidigm fue fundada en 2021 como una empresa estadounidense de almacenamiento surgida tras la adquisición por parte de SK Hynix del negocio de memorias NAND y SSD de Intel (INTC).
El valor total del contrato de la transacción fue de 9.000 millones de dólares. En la primera fase, SK Hynix pagó 7.000 millones de dólares para adquirir el negocio de SSD de Intel y sus instalaciones de NAND en Dalian; la contraprestación del contrato en la segunda fase fue de 2.000 millones de dólares para adquirir la propiedad intelectual de NAND restante, el personal de I+D y los activos relacionados. La transacción se completó el 27 de marzo de 2025, e Intel recibió aproximadamente 1.900 millones de dólares tras los ajustes.
Solidigm desarrolla y vende principalmente SSD para centros de datos, empresariales y de consumo. Con la creciente demanda de almacenamiento para IA, sus SSD empresariales QLC de alta capacidad se han convertido en un foco clave del mercado.
¿Cómo se beneficia Solidigm de la demanda de almacenamiento de IA?
La inferencia de IA ha aumentado la demanda de acceso a datos para archivos de modelos, bases de datos vectoriales y cachés KV, lo que ha llevado a los proveedores de servicios en la nube a adquirir SSD empresariales de alta capacidad. Los productos de alta capacidad pueden reducir la cantidad de unidades y el espacio en rack requeridos por unidad de escala de almacenamiento, al tiempo que reducen los costos de energía y refrigeración por petabyte de capacidad de almacenamiento.
Según datos de TrendForce, los ingresos totales de los cinco principales proveedores de SSD empresariales del mundo alcanzaron aproximadamente 37.590 millones de dólares en el segundo trimestre de 2026. De forma consolidada para SK Hynix y Solidigm, los ingresos del grupo superaron los 8.630 millones de dólares, ubicándose en el segundo lugar.
El crecimiento en los envíos de los SSD empresariales QLC de ultraalta capacidad de Solidigm fue uno de los factores que impulsó el aumento de los ingresos del grupo.
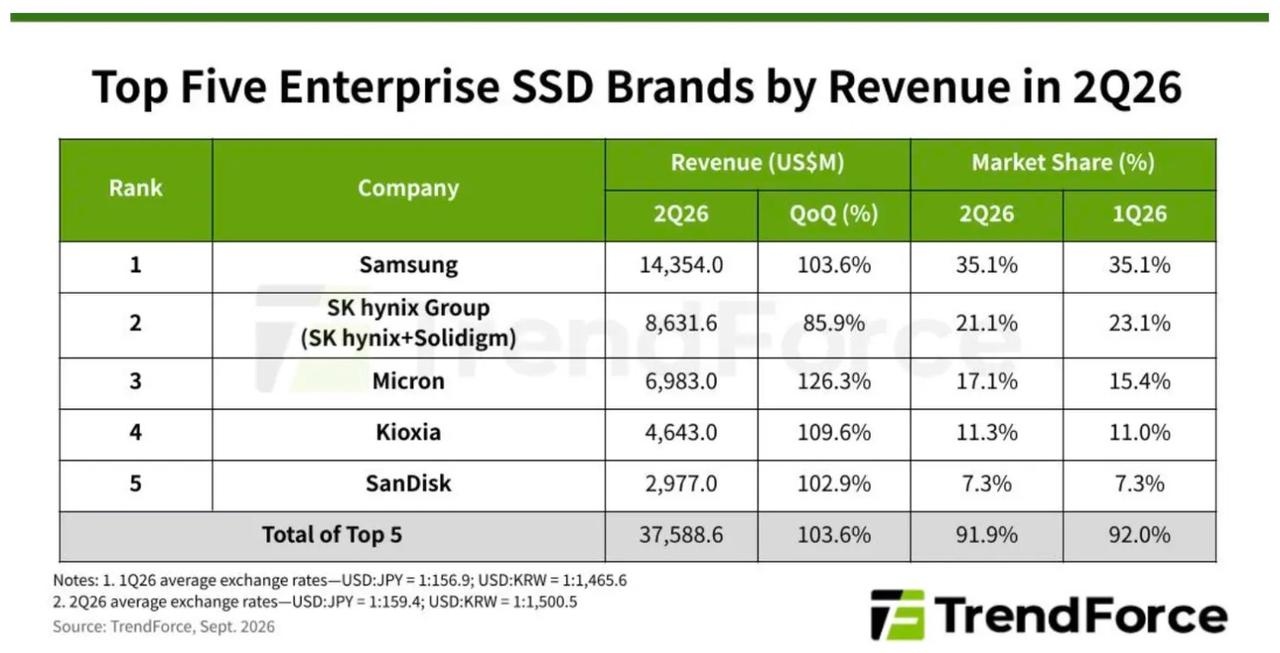
[Fuente: TrendForce]
Además, Solidigm firmó un acuerdo plurianual con CoreWeave (CRWV) para otorgar acceso prioritario a la capacidad de SSD empresariales para su plataforma en la nube de IA. Las dos partes no revelaron el importe de la compra ni el volumen de productos.
La creciente demanda de SSD empresariales le brinda a Solidigm la oportunidad de ser valorada de forma independiente del negocio integral de almacenamiento de SK Hynix. Los analistas creen que una salida a bolsa independiente ayudaría a SK Hynix a recuperar su inversión en fusiones y adquisiciones, ampliar sus capacidades de financiación futuras y orientar la asignación de capital hacia negocios con mayores márgenes.
Estructura accionaria e historial de financiamiento de Solidigm
En la actualidad, SK Hynix controla Solidigm, sin que figuren otros accionistas institucionales en la información pública. Los activos clave de Solidigm proceden de la adquisición por parte de SK Hynix de los negocios de NAND y SSD de Intel.
Fecha | Acontecimientos clave | Importe y estado |
Octubre de 2020 | SK Hynix acordó adquirir los negocios de NAND y SSD de Intel | Valor total de la transacción de 9.000 millones de dólares |
Diciembre de 2021 | Primera fase de la transacción completada; constitución de Solidigm | 7.000 millones de dólares pagados |
Marzo de 2025 | Segunda fase de la transacción completada | Importe contractual de 2.000 millones de dólares |
Agosto de 2026 | Según se informa, considerando financiación previa a la IPO | Volumen potencial de financiación de entre 5 y 10 billones de KRW |
Septiembre de 2026 | Según se informa, inició la selección de entidades aseguradoras para la IPO | Importe potencial a recaudar de hasta aproximadamente 15.000 millones de dólares |
Según informaciones anteriores de medios surcoreanos, Solidigm se había puesto en contacto con entidades globales de gestión de activos y fondos soberanos para evaluar sus necesidades de financiación previa a la IPO, pero no se han revelado la lista de inversores ni los importes de suscripción. Morgan Stanley (MS) y Goldman Sachs (GS) estarían participando en los preparativos de la financiación y de la IPO, aunque sus funciones específicas aún están por determinar.
¿A qué riesgos se enfrenta la OPI de Solidigm?
Si los datos financieros pueden respaldar una valoración tan elevada es la cuestión principal a la que se enfrenta la IPO de Solidigm. La empresa aún no ha revelado estados financieros independientes completos, y los ingresos, los márgenes de beneficio, el flujo de caja operativo y la concentración de clientes están pendientes de publicarse en el folleto.
El mercado de memorias NAND es marcadamente cíclico. Los precios actuales de los SSD para empresas están respaldados por la demanda de centros de datos de IA y la escasez de oferta, pero Samsung, Micron (MU), Kioxia y SanDisk (SNDK) también están aumentando la oferta de productos de alta capacidad. En el futuro, si los proveedores de servicios en la nube ralentizan las compras o se libera nueva oferta en el sector, esto podría mermar los precios de los productos y los márgenes de beneficio.
La competitividad de Solidigm depende de la capacidad, el rendimiento, la durabilidad, la fiabilidad del firmware y el coste de sus SSD. La estructura de clientes de la compañía aún no se ha revelado, y el alcance de su dependencia de grandes clientes está por confirmarse.
Además, la fábrica de memorias NAND en Dalian afronta riesgos derivados de los controles de exportación. Introducir equipos regulados en la planta requiere obtener licencias, lo que podría mermar la expansión de la capacidad y la actualización de procesos. Los inversores también deben prestar atención a la proporción entre acciones primarias y secundarias, el control de SK Hynix tras la salida a bolsa y el uso de los fondos recaudados.
Antes de la publicación del folleto, el calendario de salida a bolsa de Solidigm, su valoración y el tamaño de la oferta siguen sujetos a ajustes. Los datos financieros independientes, la concentración de clientes y la estructura de la oferta serán la base principal para evaluar la fijación del precio de la IPO.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.