


Previa del PCE de EE. UU. de septiembre: la inflación podría volver a repuntar, ¿cómo reaccionarán las acciones de EE. UU., el dólar y el oro?



Podcast IA


El próximo índice de precios PCE de septiembre en Estados Unidos será clave para evaluar las expectativas de una subida de tipos de la Reserva Federal en diciembre. Aunque no afectará la decisión de octubre, un repunte en el PCE subyacente por encima de lo previsto intensificaría las presiones inflacionarias, impulsando el dólar y los rendimientos de los bonos, mientras presionaría a la baja a las acciones tecnológicas y al oro. Por el contrario, datos más suaves aliviarían los temores de endurecimiento monetario, favoreciendo la recuperación de activos de crecimiento y metales preciosos.
TradingKey - Este jueves (29 de octubre), Estados Unidos publicará el índice de precios de gastos de consumo personal (PCE) de septiembre. Sin embargo, dado que el informe del PCE se publicará después de la decisión sobre los tipos de interés de la Reserva Federal de octubre, este dato no afectará al resultado de la reunión de octubre, pero podría servir como una base importante para que el mercado evalúe si la Fed volverá a subir los tipos en diciembre.
Actualmente, el mercado prevé que el PCE de septiembre muestre un nuevo repunte en las presiones inflacionarias de Estados Unidos. Se espera que el PCE general suba un 0,5% intermensual, frente al 0,3% de agosto, y se prevé que la tasa de crecimiento interanual aumente del 3,4% al 3,6%. Por su parte, el PCE subyacente, que es el más seguido por la Fed, aumentaría un 0,3% intermensual, por encima del 0,2% de agosto, mientras que su tasa interanual podría elevarse del 3,0% al 3,1%.
El PCE de septiembre podría reacelerarse, las expectativas de subidas de tipos para diciembre siguen en el centro de atención
Los datos del IPC y del IPP publicados recientemente han enviado claras señales de un repunte del PCE. En septiembre, el IPC de Estados Unidos subió un 0,6% mensual y un 3,7% interanual, con un aumento de los precios de la energía del 5,2% en un solo mes y de la gasolina del 9,1%; el IPC subyacente avanzó un 0,3% en tasa mensual y un 2,6% en tasa interanual.
Las presiones sobre los precios por el lado de la producción son aún más evidentes. En septiembre, el IPP se disparó un 1,3% mensual, lo que representa el mayor incremento en un solo mes desde marzo de 2022, y se elevó al 6,3% interanual; dentro de este indicador, los precios de los bienes de demanda final aumentaron un 2,6%, mientras que los precios de la energía repuntaron un 10,8%. Esto indica que la subida de la inflación en septiembre no solo se reflejó en el consumidor final, sino que las presiones de costes en la cadena de producción fueron igualmente pronunciadas.
Para los inversores, el aspecto más relevante de este dato del PCE es si el PCE subyacente alcanza o incluso supera el 0,3%. Si el PCE subyacente se eleva al 0,4% en tasa mensual, o se sitúa holgadamente por encima del 3,1% interanual, el mercado podría interpretar que la inflación vuelve a extenderse a una gama más amplia de servicios y bienes de consumo, lo que aumentaría aún más la probabilidad de otra subida de tipos por parte de la Reserva Federal en diciembre. Por el contrario, si el PCE subyacente se mantiene en torno al 0,2%, sugeriría que los fuertes incrementos del IPC y del IPP de septiembre se debieron en gran medida a los precios de la energía, mientras que las presiones inflacionistas subyacentes siguen siendo relativamente moderadas, lo que podría llevar al mercado a rebajar sus expectativas de un alza de tipos en diciembre.
En la actualidad, el mercado prevé de forma generalizada que la Reserva Federal mantenga el rango del tipo de interés oficial sin cambios en el 3,75%-4,00% en su reunión de octubre, pero mantiene un descuento marcadamente restrictivo con respecto a la política de diciembre. Según la herramienta CME FedWatch, a fecha de 28 de octubre, los operadores estimaban una probabilidad de aproximadamente el 84% de una subida de tipos en diciembre. Mientras tanto, el rendimiento del bono del Tesoro estadounidense a 10 años ha subido hasta situarse cerca del 5,01%, y el índice del dólar se mantiene próximo a los 102,40 puntos.
Desde una perspectiva a más largo plazo, las proyecciones económicas de septiembre de la Reserva Federal sitúan la inflación del PCE en el 3,7% y el PCE subyacente en el 3,4% para 2026, ambos significativamente por encima del objetivo a largo plazo del 2%. Por lo tanto, aunque el PCE de septiembre coincida en gran medida con las expectativas del mercado, es poco probable que lleve a la Fed a dar un giro rápido hacia un relajamiento monetario, y es más probable que el mercado vuelva a ajustar sus valoraciones en torno a 'si se continuará subiendo los tipos en diciembre'.
Cómo afectará el PCE a los mercados: perspectivas para las acciones estadounidenses, el dólar y el oro
En las bolsas de Estados Unidos, si el PCE subyacente de septiembre resulta superior a lo esperado, alcanzando en particular un 0,4% o más en tasa mensual, el mercado podría elevar aún más la probabilidad de una subida de tipos de interés en diciembre, y los rendimientos de los bonos del Tesoro estadounidense podrían volver a subir, presionando a sectores con valoraciones elevadas como el Nasdaq, la IA y los semiconductores. Actualmente, el rendimiento del bono del Tesoro estadounidense a 10 años se sitúa en torno al 5%, y los elevados tipos de interés están imponiendo una limitación notablemente mayor a las valoraciones bursátiles. Si el PCE subyacente se ubica por debajo del 0,3%, esto podría aliviar las preocupaciones del mercado sobre nuevas subidas de tipos, y un descenso en los rendimientos de los bonos del Tesoro de Estados Unidos favorecería la recuperación de los valores tecnológicos y de crecimiento. Sin embargo, si el repunte del PCE general está impulsado principalmente por la energía mientras la inflación subyacente cumple con las expectativas, la reacción de la bolsa de Estados Unidos podría ser relativamente limitada.
En cuanto al dólar estadounidense, si el PCE resulta superior a lo esperado, especialmente si la inflación subyacente se vuelve a acelerar, esto reforzará las expectativas de que los tipos de interés en Estados Unidos se mantendrán altos o incluso subirán aún más, lo que podría respaldar al índice del dólar estadounidense. El dólar estadounidense cotiza actualmente cerca de su nivel máximo de dos semanas, siendo la alta probabilidad descontada por el mercado de un aumento de tipos en diciembre un factor clave de soporte. Si el PCE subyacente se ubica por debajo de lo previsto, reduciendo la probabilidad de una subida de tipos en diciembre y provocando un retroceso en los rendimientos de los bonos del Tesoro estadounidense, podría desencadenar una fase de ajuste para el dólar.
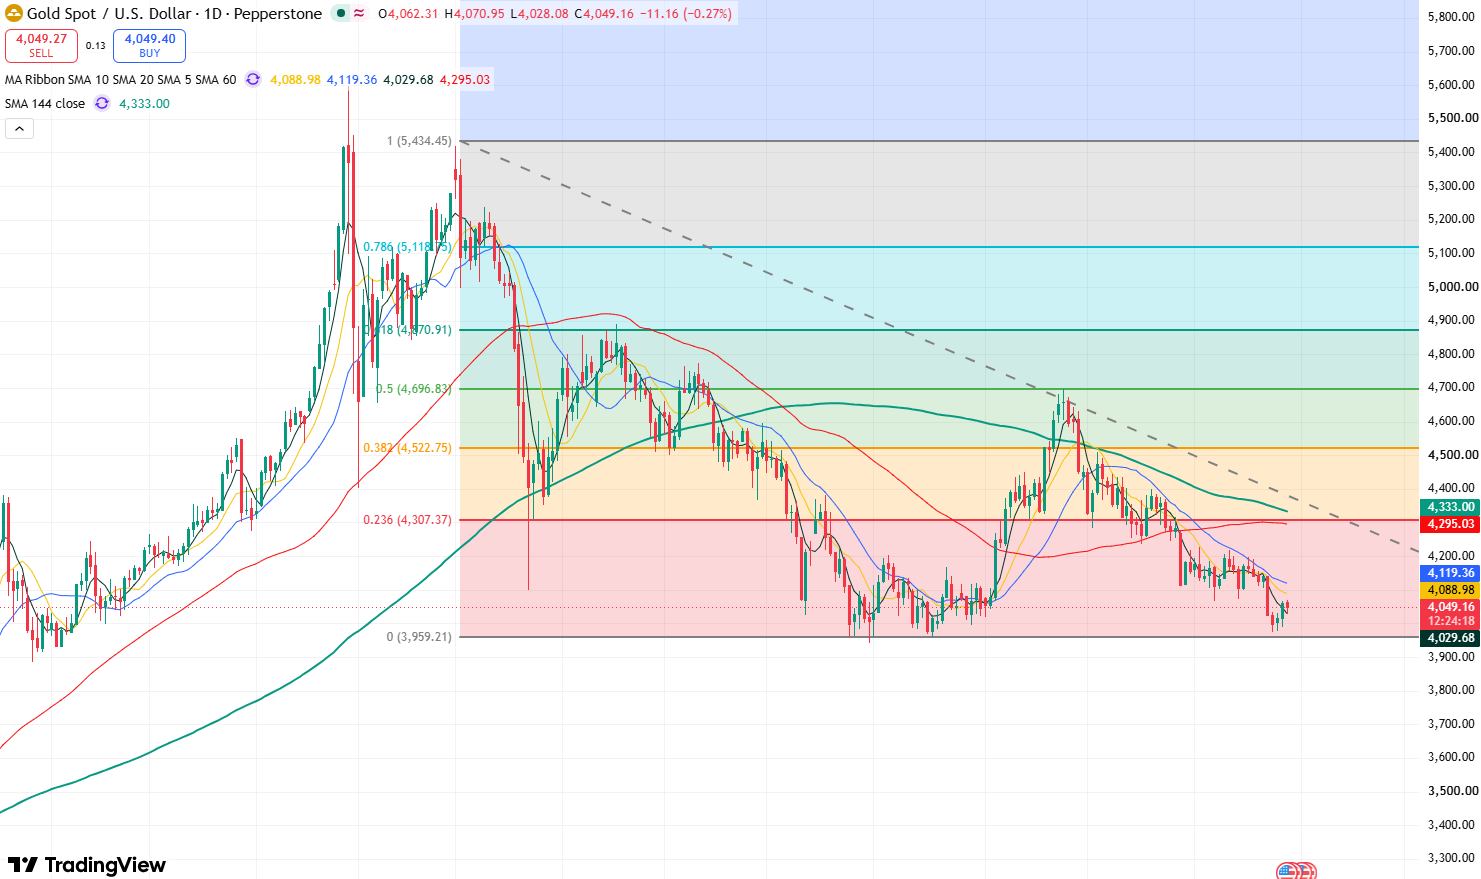
Gráfico diario del precio del oro, fuente: TradingView
En cuanto al oro (XAUUSD), el 28 de octubre, los precios intradiarios del oro cayeron hasta situarse en torno a los 4.050 dólares, ya que los elevados precios del petróleo, la fortaleza del dólar estadounidense y las expectativas de altos tipos de interés continuaron limitando el desempeño del oro. Si el PCE supera las expectativas, un nuevo repunte del dólar estadounidense y de los tipos de interés reales podría mantener el oro bajo presión, pudiendo caer los precios por debajo de los 4.000 dólares para poner a prueba el nivel de soporte cercano a los 3.940 dólares; si el PCE subyacente resulta inferior a lo previsto y el mercado reduce sus apuestas por un alza de tipos en diciembre, favoreciendo un retroceso del dólar estadounidense y de los rendimientos de los bonos del Tesoro de Estados Unidos, el oro podría registrar un movimiento de recuperación, con potencial para poner a prueba el nivel de los 4.100 dólares.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.