


Previa de resultados del T3 de Intel: Se espera que los ingresos crezcan un 21%, el precio objetivo más alto de Wall Street se sitúa en $200



Podcast IA


Intel publicará sus resultados del tercer trimestre de 2026 el 29 de octubre en horario del Este. Wall Street prevé unos ingresos de 16.490 millones de dólares y un beneficio por acción ajustado de 0,40 dólares, lo que supone un crecimiento interanual del 21%. Los inversores vigilarán de cerca la evolución del segmento de Centro de Datos e IA, los avances en los nodos de proceso como el 18A, el margen bruto no GAAP estimado en el 42% y las perspectivas para el cuarto trimestre. Las opiniones de los analistas sobre la recuperación de la compañía siguen divididas.

TradingKey - Intel (INTC) publicará sus resultados financieros del tercer trimestre del ejercicio fiscal 2026 tras el cierre del mercado el 29 de octubre en horario del Este, y celebrará una conferencia telefónica sobre sus resultados a las 14:00 horas de ese mismo día. Al cierre del 27 de octubre, las acciones de Intel cotizaban a 93,74 dólares, con un avance del 3,61%.
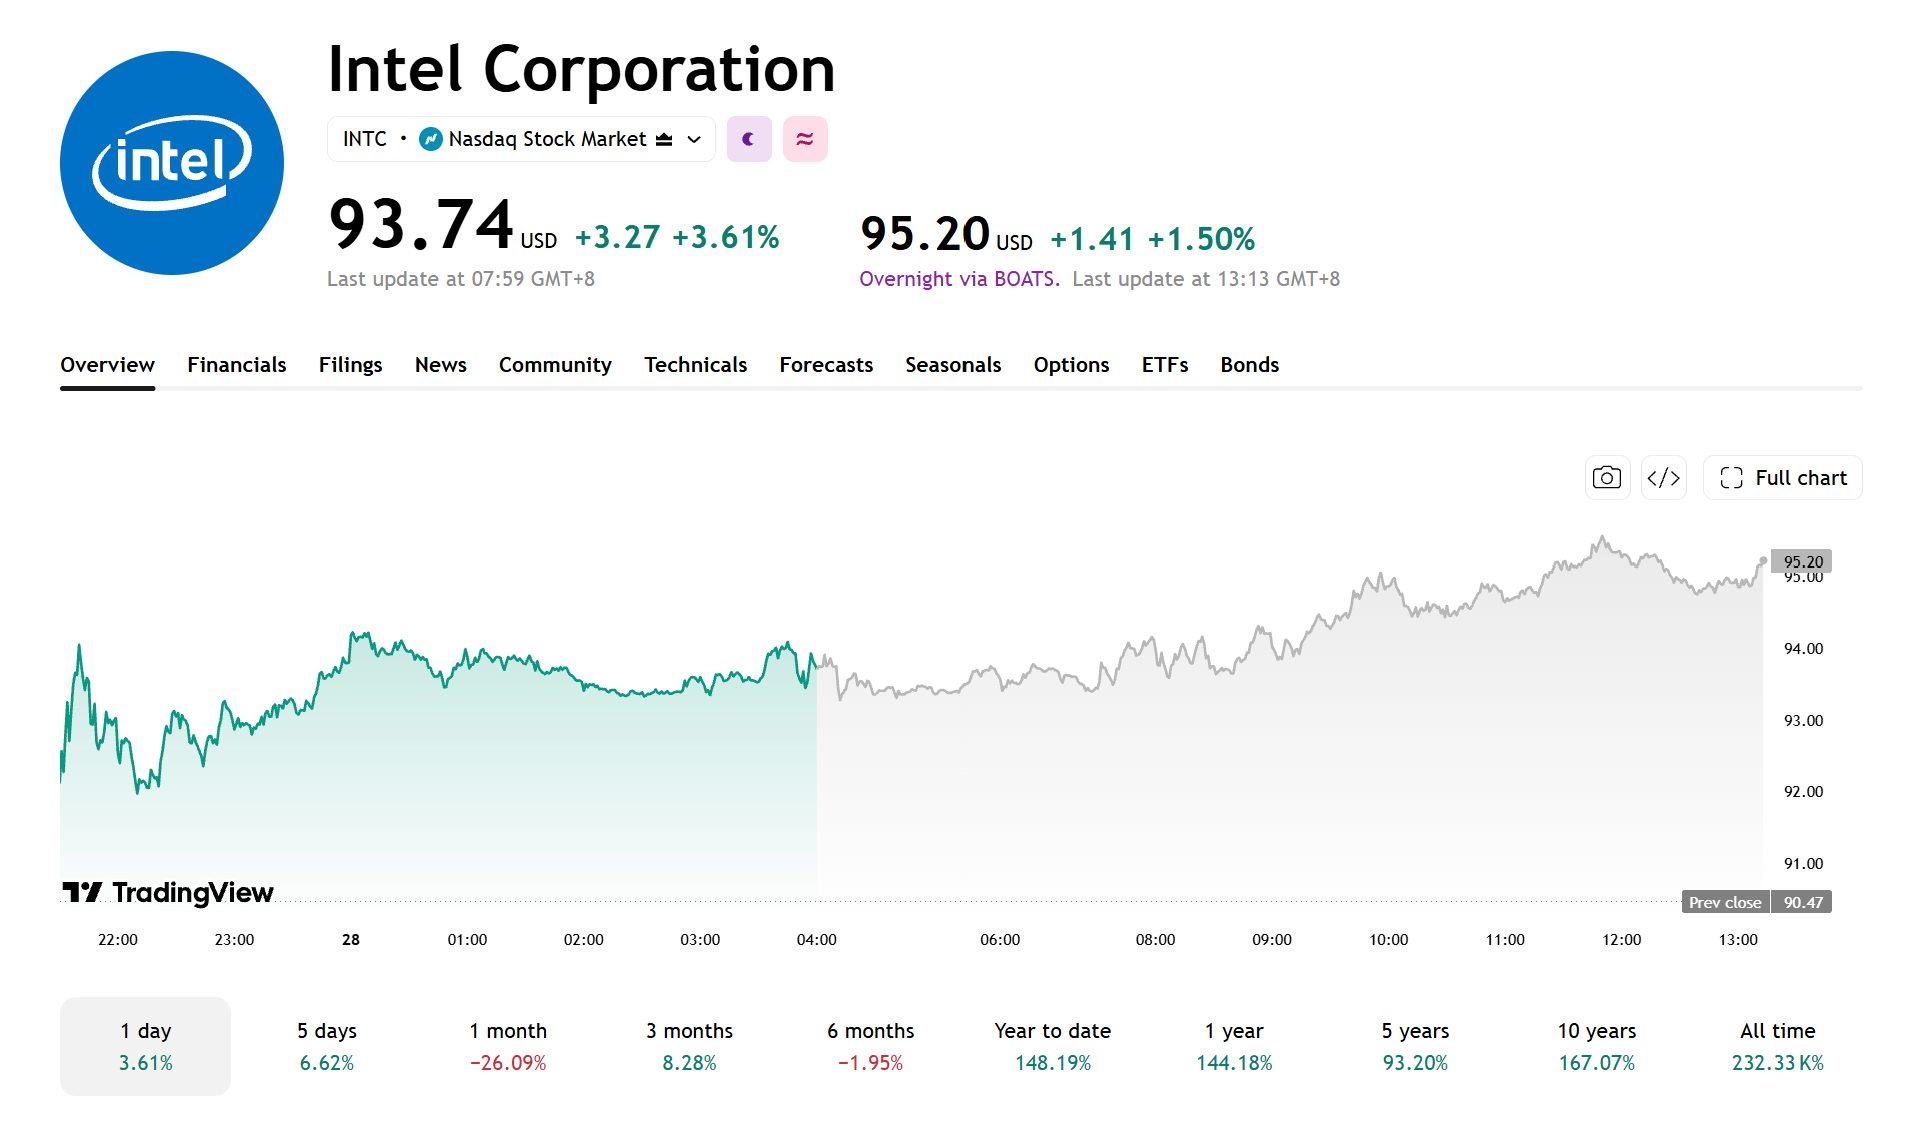
[Fuente: TradingView]
El mercado prevé que los ingresos del 3T crezcan alrededor de un 21% interanual
A fecha de 27 de octubre de 2026, según datos de Theta Research, Wall Street prevé que los ingresos de Intel para el tercer trimestre de 2026 sean de 16.490 millones de dólares y el beneficio por acción ajustado de 0,40 dólares.
En comparación, los ingresos de Intel en el tercer trimestre de 2025 fueron de 13.650 millones de dólares, lo que implica una expectativa del mercado de un crecimiento interanual de los ingresos de aproximadamente el 20,8%.
Intel había emitido previamente una previsión para el tercer trimestre de entre 15.800 millones y 16.800 millones de dólares en ingresos y un beneficio por acción ajustado de 0,38 dólares.
La estimación de consenso de ingresos de Theta Research es superior al punto medio de la previsión de la empresa, situado en 16.300 millones de dólares, pero se mantiene por debajo del límite superior del rango; la estimación del BPA se sitúa 0,02 dólares por encima de la previsión de la compañía.
Tras la publicación de resultados, además de si los ingresos y el BPA ajustado cumplen o superan las expectativas del mercado, los inversores también se centrarán en el margen bruto, la previsión para el cuarto trimestre y el rendimiento del negocio de Data Center e IA.
Análisis de resultados del T2: Los ingresos de DCAI aumentan un 59% interanual
En el segundo trimestre de 2026, Intel registró unos ingresos de aproximadamente 16.100 millones de dólares, lo que representa un aumento del 25% en tasa interanual; el beneficio por acción no GAAP fue de 0,42 dólares, superando las previsiones anteriores de la compañía de 0,04 dólares. La empresa señaló que la fuerte demanda, la mejora en el rendimiento de las fábricas y la reducción de los ciclos de producción impulsaron los resultados por encima de las expectativas.
Por segmentos de negocio, los ingresos del segmento de Centro de Datos e IA (DCAI) alcanzaron los 6.300 millones de dólares, un 59% más en tasa interanual, mientras que los ingresos de la división Intel Foundry se situaron en 5.800 millones de dólares, un 31% más en tasa interanual.
Aspectos clave de los resultados del 3T: crecimiento de DCAI, avances en 18A y margen bruto
En el tercer trimestre, se deberá prestar especial atención a si el negocio de DCAI puede mantener su crecimiento. Intel se ha beneficiado recientemente de la demanda de procesadores para servidores Xeon y del despliegue de infraestructura de IA, pero el impulso real de las cargas de trabajo de IA sobre la demanda de CPUs aún debe evaluarse a partir de los datos de ingresos, pedidos y compras de clientes.
Respecto al negocio de fabricación, el mercado se centrará en el rendimiento, el aumento gradual de la capacidad y el progreso de adopción por parte de los clientes del nodo de proceso 18A. Intel ya ha aplicado el nodo 18A a ciertos procesadores Core Ultra Series 3. En cuanto al nodo de proceso 14A, se deberá prestar atención a los avances en su desarrollo y a su adopción por parte de clientes externos.
Cabe señalar que el desarrollo tecnológico, la producción de riesgo y la producción comercial a gran escala representan etapas distintas, y obtener la intención de compra de los clientes no equivale a generar ingresos comerciales a gran escala.
Además, la empresa proyectó anteriormente un margen bruto no GAAP del 42% para el tercer trimestre, superior al 41,8% registrado en el segundo trimestre. Los inversores deben prestar atención a los cambios en la combinación de productos, la utilización de la capacidad y los costes de fabricación. Si la combinación de productos mejora y aumenta la utilización de las fábricas, el margen bruto podría continuar recuperándose; si las inversiones en nodos avanzados y las presiones por la capacidad ociosa se mantienen elevadas, el ritmo de mejora del margen podría ser más lento de lo previsto.
Wall Street ve el precio objetivo más alto en $200
Según los datos recopilados por StockAnalysis, al cierre de esta edición, 47 analistas sitúan el precio objetivo medio de Intel en 117,71 dólares, lo que representa un potencial de revalorización del 25,57% respecto a su cotización actual, con un precio objetivo máximo de 200 dólares.
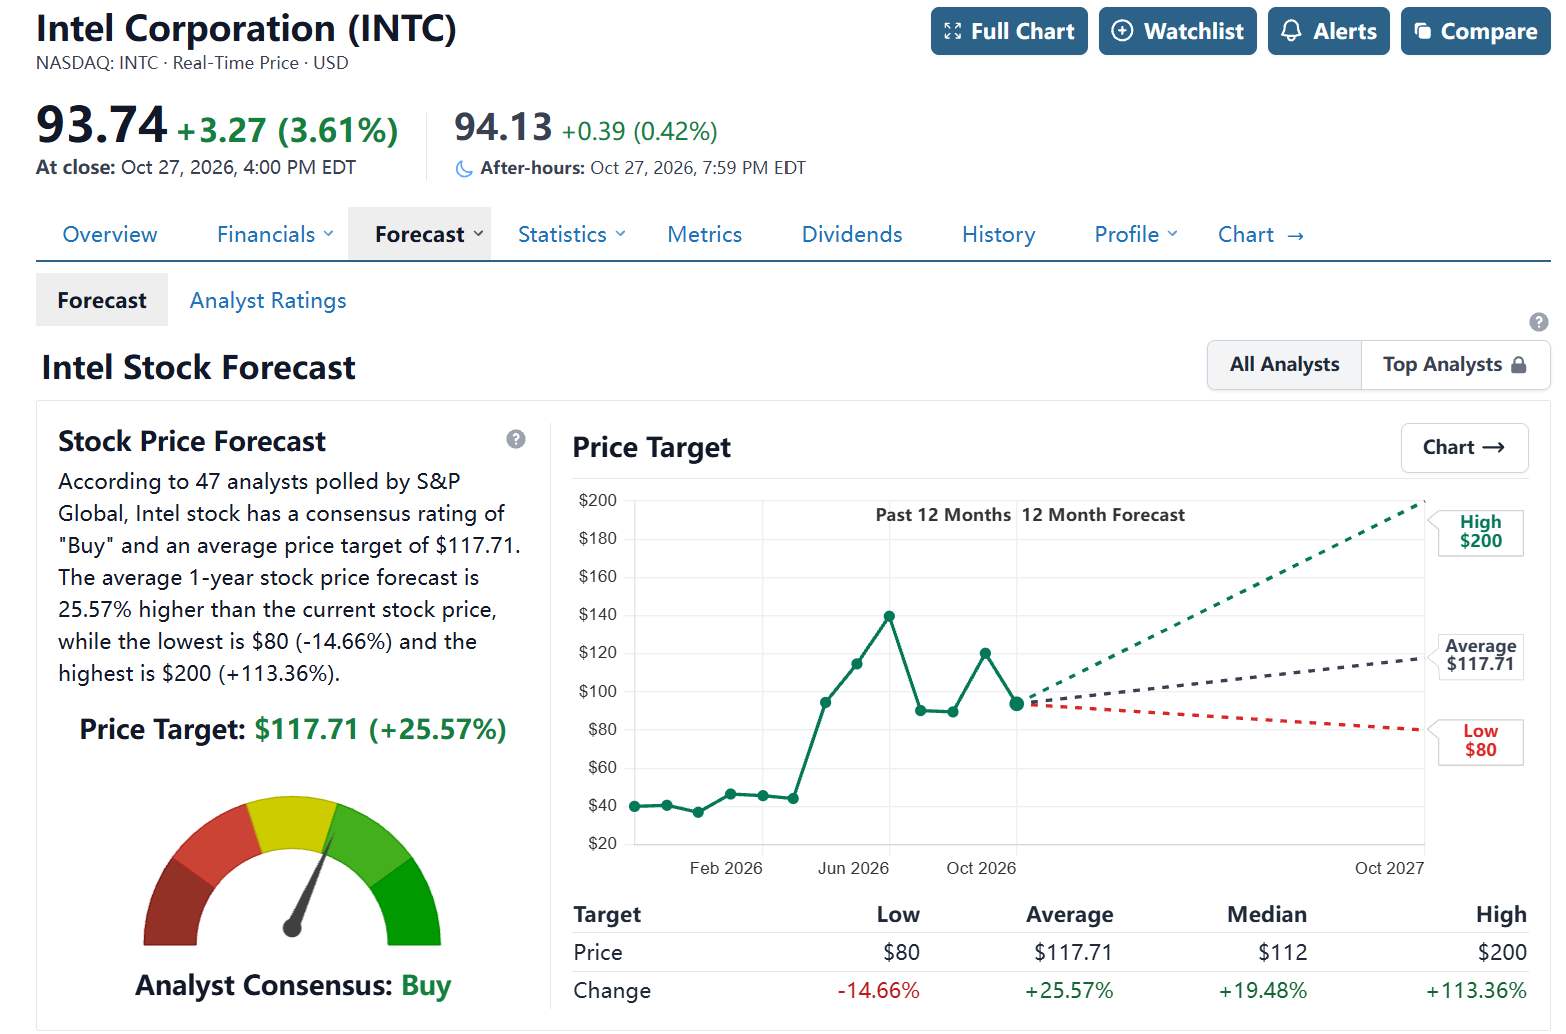
[Fuente: StockAnalysis]
New Street Research elevó la recomendación de Intel a "Comprar" con un precio objetivo de 125 dólares, mientras que JPMorgan (JPM) elevó su calificación de "Infraponderar" a "Neutral", al tiempo que mantuvo su precio objetivo en 85 dólares. Ambas entidades mantienen posturas divergentes sobre las perspectivas de recuperación de Intel, siendo el principal punto de desacuerdo si el crecimiento de la demanda de CPUs para servidores puede sostenerse y si la empresa logrará mejorar la rentabilidad de su negocio de fabricación.
Si los ingresos del tercer trimestre se acercan al límite superior de las estimaciones, el segmento DCAI mantiene el crecimiento, el margen bruto no GAAP alcanza o supera el 42% y mejoran tanto los avances en el nodo 18A como las perspectivas del cuarto trimestre, el mercado podría seguir elevando las previsiones de beneficios posteriores de Intel.
Por el contrario, si los ingresos o el margen bruto se sitúan por debajo de lo esperado, o si los avances en los nodos avanzados no cumplen con las expectativas, la cotización podría verse bajo presión. Tras la publicación de resultados, los inversores también deberán centrarse en si el crecimiento de los ingresos se traduce en mayores beneficios operativos y flujos de caja más sólidos para evaluar si la mejora operativa es sostenible.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.