


Previa de resultados del T3 de Samsung Electronics: el beneficio operativo podría alcanzar un máximo histórico; ¿puede el HBM4 respaldar el precio objetivo máximo de 542 USD?



Podcast IA


Samsung Electronics publicará su informe del tercer trimestre de 2026 el 29 de octubre, proyectando ingresos de 195 billones de wones y un beneficio operativo récord de 107,4 billones, impulsado por la demanda de infraestructura de IA y chips de memoria. El crecimiento futuro dependerá de la producción de HBM4, la sostenibilidad de los precios de DRAM y NAND, y la estrategia de retribución al accionista, que incluye un dividendo de 30 billones de wones. Con una recomendación de compra fuerte y un precio objetivo máximo de 725.000 wones, el mercado vigila la competitividad de Samsung en semiconductores avanzados.

TradingKey - Samsung Electronics publicará su informe financiero detallado del tercer trimestre de 2026 el 29 de octubre. Los resultados preliminares publicados anteriormente por la compañía muestran que se espera que los ingresos del tercer trimestre alcancen los 195 billones de wones coreanos (aproximadamente 145.700 millones de dólares), un aumento del 126,6% interanual; mientras que el beneficio operativo se estima en 107,4 billones de wones, un disparo del 782,5% interanual. De confirmarse las cifras definitivas, el beneficio operativo trimestral de Samsung Electronics superará los 100 billones de wones por primera vez, marcando un nuevo récord de ganancias por cuarto trimestre consecutivo.
Esta ronda de crecimiento de las ganancias estuvo impulsada principalmente por el fuerte aumento de la inversión en infraestructura de inteligencia artificial (IA). A medida que las grandes empresas tecnológicas continúan expandiendo sus centros de datos, la demanda de DRAM para servidores, memoria de alto ancho de banda (HBM) y memoria flash NAND ha crecido a la par, mientras que el ajuste en el suministro de chips de memoria ha impulsado aún más los precios de los productos. Para Samsung, el sólido desempeño de su negocio de memorias se está convirtiendo en el motor principal del crecimiento del beneficio del grupo.
El 28 de octubre, SK Hynix presentó resultados trimestrales récord y anunció un plan de retribución al accionista a gran escala, lo que impulsó aún más el optimismo en el sector de memorias para IA. Ese mismo día, las acciones de Samsung Electronics cerraron con una subida del 9%, mientras que SK Hynix avanzó casi un 11%, reflejando las elevadas expectativas del mercado sobre el ciclo de la industria de chips de memoria y el próximo informe financiero detallado de Samsung.
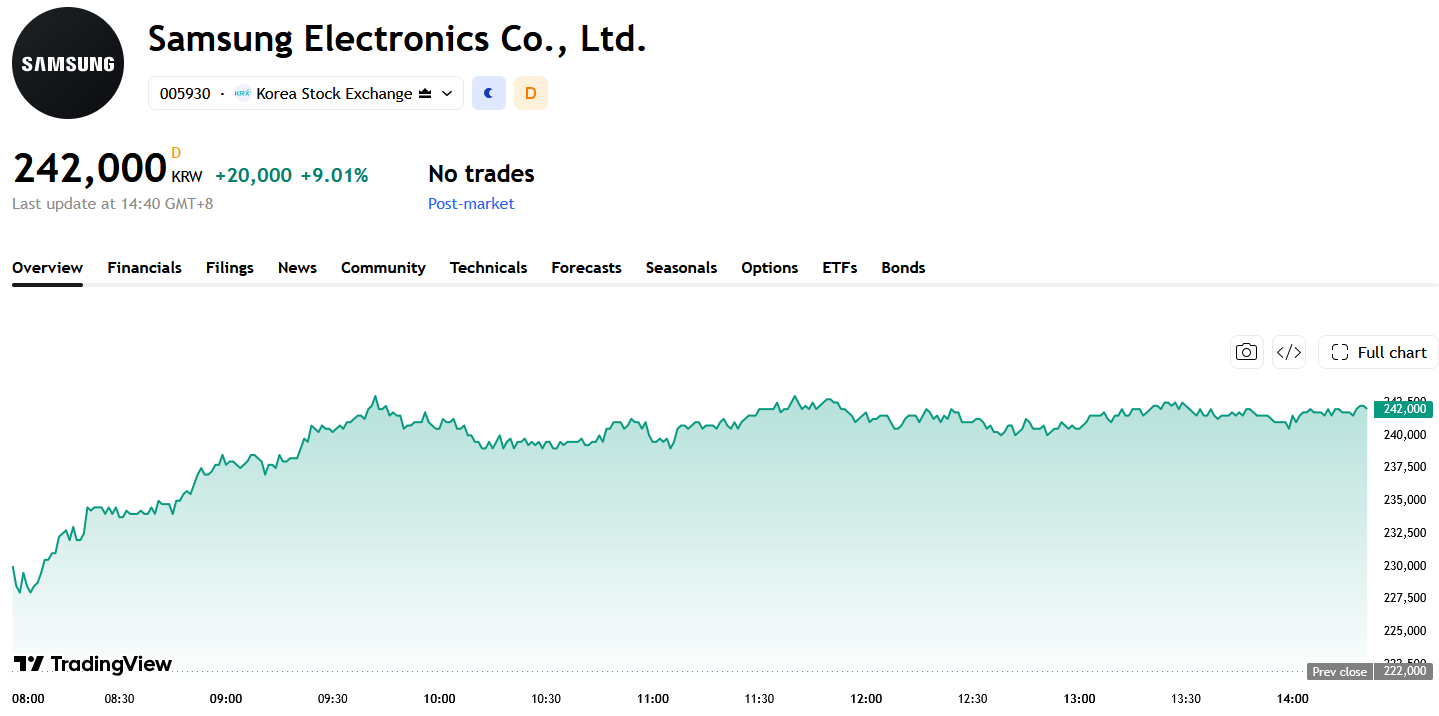
Fuente: TradingView
La subida de precios de las memorias impulsa los beneficios mientras la HBM4 dicta la calidad del crecimiento
El crecimiento de los beneficios en este período se vio impulsado principalmente por la expansión de los centros de datos de IA y el aumento de los precios de los chips de memoria. A medida que las principales empresas de computación en la nube continuaron adquiriendo memoria DRAM para servidores, SSD corporativos y memoria de alto ancho de banda, sumado a una oferta del sector relativamente moderada, mejoraron tanto la mezcla de envíos como los precios medios de venta del negocio de memorias de Samsung.
Con los resultados preliminares ya divulgados, los inversores se centrarán en los precios medios de venta de DRAM y NAND, los márgenes de beneficio de la división de semiconductores y la cuota de los productos para servidores e IA en los ingresos por memorias. Si el crecimiento del beneficio se debe principalmente a productos de alto valor y pedidos a largo plazo, en lugar de a aumentos a corto plazo en los precios al contado, el mercado podría revisar al alza su evaluación sobre la sostenibilidad de las ganancias futuras.
La memoria HBM4 es fundamental para que Samsung pueda estrechar aún más la brecha con SK Hynix. Con el avance de las plataformas de IA de próxima generación, como Vera Rubin de Nvidia, las exigencias de los clientes en cuanto a ancho de banda, eficiencia energética y capacidad continúan aumentando. El mercado seguirá muy atento a la cualificación de HBM4 por parte de los clientes de Samsung, los rendimientos de la producción a gran escala y los volúmenes reales de envío.
Si HBM4 entra con éxito en la fase de entregas a gran escala, Samsung no solo podrá mejorar su combinación de productos, sino que también se espera que capte una mayor cuota en la cadena de suministro de chips de IA. Por el contrario, si la validación por parte de los clientes o el aumento de los rendimientos de producción resulta más lento de lo esperado, aunque los precios de la memoria DRAM convencional sigan subiendo, la valoración de la empresa podría verse limitada por una competitividad insuficiente en el segmento HBM de gama alta.
Dividendo de 30 billones de wones y el precio objetivo más alto de 725.000 wones
Además de los datos operativos, la retribución al accionista podría actuar como otro catalizador en este informe de resultados. El consejo de administración de Samsung aprobó previamente un plan de retribución al accionista de aproximadamente 90 a 110 billones de wones coreanos hasta 2026, que incluye un dividendo en efectivo previsto de alrededor de 30 billones de wones para el tercer trimestre, cuyos detalles específicos se prevé concretar en la reunión del consejo del 29 de octubre. La empresa también planea recomprar acciones por valor de unos 15 billones de wones y determinará cómo asignar los fondos restantes entre dividendos y recompras en enero de 2027.
La actual política trienal de retribución al accionista concluirá en 2026, y el mercado también se centrará en si Samsung revela su plan de asignación del flujo de caja libre para la siguiente etapa. Una estrategia coherente y clara de dividendos y amortización de acciones ayudaría a reforzar la estabilidad de la valoración de la compañía frente a las fluctuaciones del ciclo de las memorias.
Según las previsiones de 36 analistas recopiladas por S&P Global, el precio objetivo medio a 12 meses para Samsung Electronics es de aproximadamente 478.906 wones, con un máximo de 725.000 wones (alrededor de 542 dólares) y un mínimo de 290.000 wones, mientras que la calificación general se sitúa en "Compra fuerte".
En general, el sustancial crecimiento de los beneficios del tercer trimestre de Samsung Electronics ha sido confirmado en gran medida por los datos preliminares. Que la cotización pueda seguir ganando impulso dependerá más del avance en la producción a gran escala de HBM4, de la sostenibilidad de los precios de las memorias y del plan de retribución al accionista.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.