


Banken treiben Stablecoin-Pläne voran, während die BIZ ihre Rolle in Frage stellt



Trotz der vom Chef der Bank für Internationalen Zahlungsausgleich (BIZ) geäußerten Meinung, dass Stablecoins in großem Umfang nicht als Geld gelten können, verlagern die größten Banken der Welt die Finanzabwicklung und regelmäßige Transaktionen auf öffentlich zugängliche Blockchains.
Auf dem Wirtschaftssymposium in Jackson Hole am 28. August erklärte Pablo Hernández de Cos, Generaldirektor der BIZ, dass ein auf tokenisierten Einlagen basierendes System „vielversprechender“ erscheine als Stablecoins. Vertreter der BIZ betonten, dass tokenisierte Einlagen das Rückgrat moderner digitaler Zahlungssysteme bilden sollten, da Banken ihre Aktivitäten auf Blockchains verlagern.
Für Banken ist das Dilemma einfach: Sollen sie Blockchain jetzt einführen oder warten, bis die Regulierungsbehörden eine technologisch fortschrittlichere Version dieser innovativen Lösung genehmigen?
Wo de Cos sagt, dass Stablecoins zusammenbrechen
De Cos stellte in seiner Argumentation drei Eigenschaften in den Mittelpunkt, die Geld seiner Meinung nach haben muss: Einheitlichkeit, Interoperabilität und finanzielle Integrität.
Zum Thema der Ein-zu-eins-Konvertierung führte er ein einfaches Beispiel an. Besitzt jemand USDT-Token von Tether und möchte Geld an einen Empfänger überweisen, der nur USDC-Token von Circle akzeptiert, muss diese Person zunächst die USDT verkaufen und USDC kaufen. Da der Kurs der Token jedoch schwanken kann, entspricht der endgültige Wert der Überweisung möglicherweise nicht einem US-Dollar. Das System garantiert keine Ein-zu-eins-Konvertierung der beiden Stablecoins.
Interoperabilität führt zu einem weiteren Problem. Die meisten an Fiatwährungen gekoppelten Stablecoins basieren auf fragmentierten, öffentlichen und erlaubnisfreien Blockchains und Skalierungsschichten. Selbst die Übertragung desselben Stablecoins von einer Blockchain auf eine andere erfordert komplizierte – und mitunter kostspielige – Verfahren.
Im Gegensatz dazu beinhaltet der Abwicklungsprozess tokenisierter Einlagen die Nutzung von Zentralbankkonten, wie De Cos ausführt, wodurch die Rücknahme zum Nennwert und die Endgültigkeit solcher Einlagen gewahrt bleiben.
Das Integritätsproblem, zu dem das BIZ immer wieder zurückkehrt
Die dritte Problematik ist die finanzielle Integrität. Laut De Coszeigen Informationen, dass die meisten Stablecoins mittlerweile in selbstverwalteten Wallets verwahrt werden und immer mehr Transfers zwischen Wallets auf der Blockchain stattfinden, ohne dass eine Plattform KYC-Prüfungen (Know Your Customer) durchführt. Dies unterscheidet sich deutlich vom traditionellen Finanzwesen, wo Bankeinlagen – die am wenigsten anonyme Form von Geld – vorherrschen.
In ihrem jährlichen Wirtschaftsbericht vom 23. Juni vertrat die BIZ eine ähnliche Ansicht. Im Abschnitt über Stablecoins hieß es schließlich, die bestehenden Stablecoin-Konzepte würden „grundlegenden Eigenschaften von Geld nicht gerecht und gefährden die finanzielle Integrität“.
Darüber hinaus äußerte die Studie Bedenken hinsichtlich des Konzepts der „Stablecoin-Dollarisierung“ in Schwellenländern, wo der Bedarf an ausländischen Stablecoins Auswirkungen auf Kapitaltransfers haben und ihre Währungssouveränität verringern kann.
Was die Zahlungsdaten tatsächlich zeigen
Die Debatte um die Größenordnung wird durch beträchtliche Zahlen gestützt.
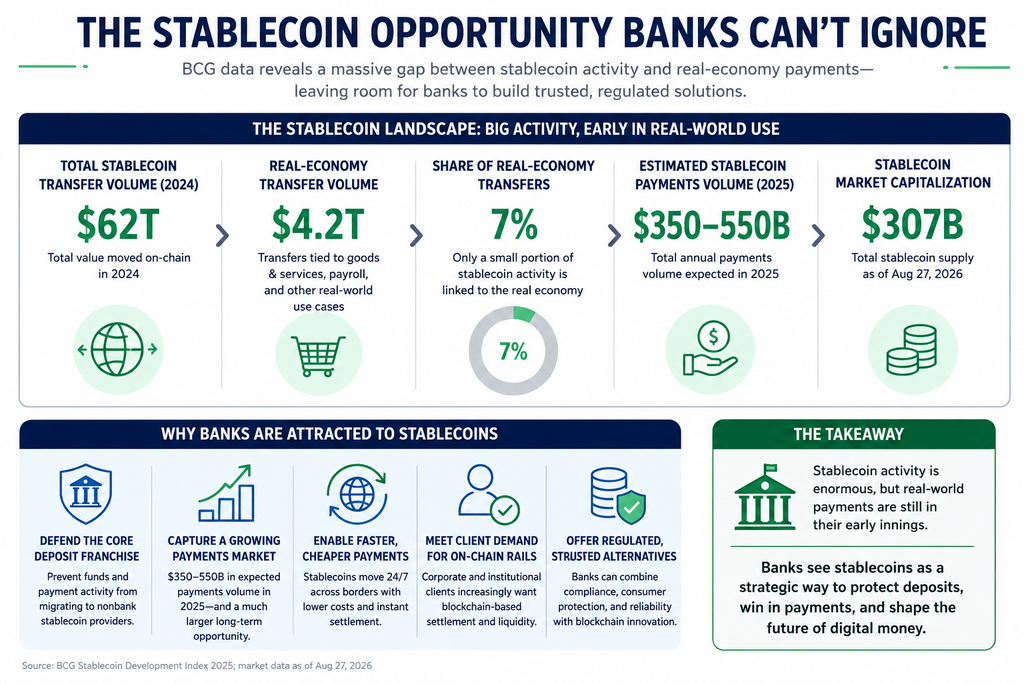
Laut einem im Januar 2026 veröffentlichten Whitepaper schätzten die Boston Consulting Group (BCG) und das Blockchain-Datenunternehmen Allium, dass öffentliche Blockchains innerhalb eines Jahres Transaktionen mit Stablecoins im Wert von über 62 Billionen US-Dollar abwickelten. Davon entfielen jedoch nur etwa 4,2 Billionen US-Dollar (rund 7 % des Gesamtbetrags) auf Zahlungen in der Realwirtschaft.
BCG schätzte, dass die beobachtbaren bilateralen Zahlungen für Waren und Dienstleistungen im Jahr 2025 zwischen 350 und 550 Milliarden US-Dollar liegen werden, was sie als Mindestwert bezeichneten. Darüber hinaus stellte die Studie fest, dass die Marktkapitalisierung von Stablecoins bis Dezember 2025 auf 307 Milliarden US-Dollar gestiegen ist.
Warum die Banken überhaupt umziehen
Diese Warnungen haben die Banken nicht davon abgehalten, auf On-Chain umzusteigen.
Forkast berichtete am 28. August, dass ein Konsortium aus mehr als 12 globalen Banken – darunter Bank of America, Wells Fargo, Santander, Citi, Goldman Sachs und UBS – plant, einen eigenen Stablecoin auf öffentlichen Blockchains auszugeben, anstatt den Markt Tether und Circle zu überlassen.
Der GENIUS Act, der am 18. Juli 2025 in Kraft trat, war ein Gesetz, das es Banken ermöglichte, über von der OCC genehmigte Tochtergesellschaften Zugang auf Bundesebene zu erhalten, allerdings untersagte es den Emittenten, Zinsen an die Inhaber zu zahlen.
Brian Moynihan, CEO der Bank of America, warnte davor, dass bis zu 6 Billionen Dollar an Einlagen die Banken verlassen könnten, wenn es Emittenten von Stablecoins erlaubt würde, Renditen anzubieten.
„Wenn sie das legalisieren, werden wir in dieses Geschäft einsteigen.“
Auch kleinere Kreditgeber ziehen nach. Cryptopolitan berichtete bereits, dass 39 Bankenverbände der Bundesstaaten die BankChain Alliance, die einen Start im Jahr 2027 anstrebt. Die Initiative soll regionalen Banken einen gemeinsamen Zugang zu tokenisierten Einlagen und Stablecoins ermöglichen, ohne auf Krypto-Plattformen angewiesen zu sein.
Bewegen sich die Banken von der Erkundung hin zu einem gemeinsamen Stablecoin?
Laut einem heutigen Bericht des Seoul Economic Daily erwägt die große Bankengruppe die Einführung eines zunächst an den US-Dollar gekoppelten Tokens mit anschließender Ausweitung auf G7-Währungen. Als strategischen Grund wird hervorgehoben, dass Banken befürchten, Stablecoins könnten Einlagen von traditionellen Banken abziehen.
| Besonderheit | Stablecoins | Tokenisierte Einlagen |
|---|---|---|
| Was ist das? | Digitale Token, die so konzipiert sind, dass sie einen stabilen Wert gegenüber einem Referenzwert, üblicherweise dem US-Dollar, beibehalten | Digitale Darstellungen gewöhnlicher Einlagen von Geschäftsbanken in einem programmierbaren Hauptbuch |
| Emittent | Typischerweise ein privater Stablecoin-Emittent | Geschäftsbank |
| Anspruch des Inhabers | Anspruch auf die Stablecoin-Emittenten-/Reservestruktur | Direkter Anspruch auf die ausstellende Bank |
| Unterstützung | Üblicherweise handelt es sich dabei um Reserven wie cash, Zentralbankreserven, Staatsanleihen oder andere zulässige Vermögenswerte | Die Einlagenhaftung der Bank ist letztlich Teil des Bankensystems |
| Kündbarkeit | Die Anleihe ist für einen Einlösepreis von 1 US-Dollar konzipiert, aber die Preise auf dem Sekundärmarkt können vom Nennwert abweichen | Zum Nennwert als Bankeinlage/Forderung einlösbar |
| Siedlung | Transfers zwischen Token-Inhabern in Blockchain-Netzwerken | Die Zahlung belastet ein Bankkonto und schreibt einem anderen gut, wobei die Abwicklung zwischen den Banken letztendlich über Zentralbankgeld erfolgt |
| Blockchain | Oftmals öffentliche/genehmigungsfreie Netzwerke | Typischerweise handelt es sich um genehmigungspflichtige oder kontrollierte Banking-Plattformen, obwohl auch hybride Designs möglich sind |
| Interoperabilität | Kann über verschiedene Emittenten und Blockchains fragmentiert sein | Eine höhere Fungibilität lässt sich durch die Verbindung über tokenisierte Zentralbankreserven erreichen |
| AML/KYC | Kann pseudonyme Wallets und Selbstverwahrung beinhalten | Kontobasiert und innerhalb einer beaufsichtigten Bankinfrastruktur |
| Bankeinlagen | Kann potenziell Gelder von Banken abziehen | Hält Einlagen innerhalb des Bankensystems |
| Hauptvorteil | Globale Reichweite, Programmierbarkeit und 24/7-Übertragbarkeit | Programmierbarkeit unter Beibehaltung der bestehenden Geldstruktur von Banken und Zentralbanken |
| Die bevorzugte Rolle von BIS | Spezielle Anwendungsfälle statt des Kerngeschäfts alltäglicher Zahlungen | Großteil der täglichen Zahlungen und der Großhandelsabwicklung |
| Aktuelle Beispiele | USDT, USDC und andere durch Fiatgeld gedeckte Token | Das Einlagen-Token-Modell von JPMorgan und andere Banken-Tokenisierungsprojekte |
Zentralbanken wollen tokenisierte Einlagen und Zentralbankgeld in den Mittelpunkt der On-Chain-Ökonomie stellen, während Geschäftsbanken zunehmend erkennen, dass auch Stablecoins benötigt werden. JPMorgan hält weiterhin an seiner Position fest, dass derzeit keine Pläne zur Ausgabe eines Stablecoins.
Die klügsten Köpfe der Krypto-Szene lesen bereits unseren Newsletter. Möchten Sie auch dabei sein? Dann schließen Sie sich ihnen an.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.