


Der Gründer von Uniswap sieht die Tokenisierung als nächste große Herausforderung für AMMs



Uniswap wies in einem am 25. August veröffentlichten Beitrag auf X darauf hin, dass Gründer Hayden Adams davon überzeugt sei, dass die Tokenisierung die Art und Weise, wie Liquidität auf Kryptowährungs- und traditionellen Märkten angeboten wird, verändern werde, während die automatisierten Market Maker (AMMs) noch am Anfang ihrer Reise stünden.
Dies ist von Bedeutung, wenn man bedenkt, dass AMMs täglich Transaktionen in Milliardenhöhe durchführen und eine wesentliche Rolle bei der Abwicklung tokenisierter realer Vermögenswerte spielen könnten, die auf öffentliche Blockchains übertragen werden.
AMMs ermöglichen es dezentralen Börsen, gebündelte Nutzereinlagen bereitzustellen und Preise festzulegen, ohne ein Orderbuch zur Zusammenführung von Käufern und Verkäufern zu benötigen. Laut einem Arbeitspapier der Bank für Internationalen Zahlungsausgleich (BIZ) vom November 2024 verarbeiten AMM-basierte dezentrale Börsen täglich digitale Vermögenswerte im Wert von über 10 Milliarden US-Dollar.
Wenn reale Vermögenswerte (RWAs) in die Blockchain verlagert werden, benötigen diese Märkte ebenfalls verlässliche Liquidität. AMMs gehören zu den wenigen Lösungen, die Liquidität in großem Umfang bereitstellen können.
Tokenisierte Vermögenswerte erobern bereits die globalen Märkte
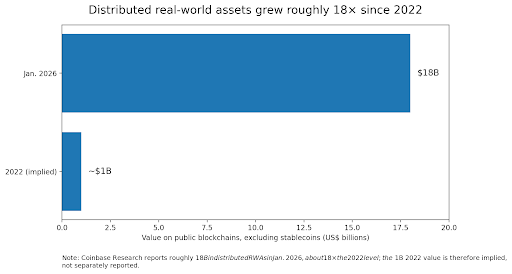
Coinbase Research hat ermittelt, dass im Januar 2026 „verteilte“ risikogewichtete Vermögenswerte (RWAs) im Wert von rund 18 Milliarden US-Dollar (ohne Stablecoins) auf öffentlichen Blockchains platziert waren – das 18-Fache des entsprechenden Wertes von 2022. Der Großteil dieses Betrags entfällt auf tokenisierte US-Staatsanleihen. Laut Coinbase-Daten hält der BUIDL-Fonds von BlackRock Tokenisierte Staatsanleihen im Wert von über 2 Milliarden US-Dollar, was fast 25 % des gesamten Bestands an tokenisierten Staatsanleihen entspricht.
Auch die regulatorischen Rahmenbedingungen werden immer defi. Coinbase weist darauf hin, dass sich mit dem Inkrafttreten des GENIUS Act 2025 und der Reform der US-Börsenaufsichtsbehörde (SEC) unter Paul Atkins das Umfeld für digitale und tokenisierte Finanzanlagen in den USA deutlich verbessert hat. In Europa gibt es MiCA, das parallel zum DLT-Pilotprogramm läuft, während Singapurs Project Guardian und der VARA-Rahmen der VAE zur Entstehung von Tokenisierungszentren in Asien beitragen.
Die Marktinfrastruktur verbessert sich. Die Depository Trust & Clearing Corporation (DTCC) gab am 15. Juli bekannt, dass sie in ihrem Depot verwahrte Vermögenswerte in Token umgewandelt hat, die im Live-Handel mit über 30 konventionellen und digitalen Marktteilnehmern eingesetzt werden sollen. Die DTCC plant, ihren Tokenisierungsdienst im Oktober 2026 einzuführen.
Warum AMMs immer noch früh schauen
Der Aspekt der „frühen Phasen“ in Adams' Argumentation wird durch die aktuelle Funktionsweise von AMMsdent .
Laut einer Studie der BIZ stellte lediglich eine kleine Gruppe erfahrener Teilnehmer zwischen 65 % und 85 % der auf Uniswap V3 bereitgestellten Liquidität bereit. Die Aufträge dieser Teilnehmer agierten wie reguläre Käufer oder Verkäufer und erzielten höhere Gewinne als die von privaten Liquiditätsanbietern.
Obwohl AMMs das Market-Making demokratisiert haben, hat sich die Liquidität in den Händen von Spezialisten konzentriert, ähnlich wie es auf traditionellen Finanzmärkten der Fall ist.
Darüber hinaus führt Tokenisierung nicht automatisch zu Liquidität. Wie Cryptopolitan in „Warum tokenisierte Vermögenswerte (noch) nicht liquide sind“, bedeutet die Tokenisierung eines Vermögenswerts zwar dessen Übertragbarkeit, aber nicht automatisch dessen Handelbarkeit.
Die On-Chain-Märkte benötigen weiterhin Market Maker, die bereit sind, zweiseitige Kurse bereitzustellen und Bestände zu halten. Viele tokenisierte Fonds und Anleihen sind nach wie vor nur für akkreditierte Anleger und einzelne Emittenten zugänglich, wobei der Sekundärhandel nur geringfügig ausfällt.
Die regulatorische Frage, die über dem On-Chain-Handel schwebt
Ob AMMs als legale Hosting-Anbieter für tokenisierte Wertpapiere zugelassen sind, ist alles andere als klar.
In einem Schreiben vom 30. März 2026 an die Crypto Task Force der SEC argumentierte die Securities Industry and Financial Markets Association (SIFMA), dass sich die Regulierungsbehörden auf die Funktionen eines Protokolls konzentrieren sollten, anstatt auf dessen mangelnde Dezentralisierung – und dass Orderrouting, Ausführung, Preisfindung und Abwicklungsfunktionen durchaus Wertpapiergesetzen unterliegen könnten.
SIFMA äußerte Bedenken hinsichtlich Slippage, Anreizen für Liquiditätsanbieter, pseudonymen Handelsaktivitäten und der begrenzten Überwachung von Marktmanipulationsmöglichkeiten.
Dies ist eine entscheidende Frage, da ihre Beantwortung die zukünftige Entwicklung der Märkte für tokenisierte Vermögenswerte defiwird. Die Einführung eines eigenen Spot-Trading-Dienstes durch die DTCC im Oktober 2026 lässt vermuten, dass die Behandlung von AMMs durch die SEC darüber entscheiden wird, ob die von Adams vorgeschlagene Market-Making-Innovation auf einer öffentlichen Blockchain oder innerhalb einer regulierten Börse umgesetzt wird.
Die klügsten Köpfe der Krypto-Szene lesen bereits unseren Newsletter. Möchten Sie auch dabei sein? Dann schließen Sie sich ihnen an.
Empfohlene Artikel







Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.