


SpaceX-Aktienkursprognose: Q3-Umsatz steigt um 161 %, Aktie springt nachbörslich um über 9 %, nimmt 200-Dollar-Marke ins Visier



KI-Podcasts


SpaceX übertraf im dritten Quartal 2026 mit einem Umsatz von 14,575 Milliarden US-Dollar und einem Nettogewinn von 4,404 Milliarden US-Dollar die Markterwartungen deutlich. Haupttreiber war der Geschäftsbereich Super Intelligence (SI), der mit 7,56 Milliarden US-Dollar Starlink als größte Einnahmequelle ablöste. Trotz massiver Investitionen von 19,593 Milliarden US-Dollar, die im vierten Quartal weiter steigen sollen, treiben starke KI-Nachfrage und Cloud-Vereinbarungen das Wachstum. Beflügelt von den Zahlen stieg der Aktienkurs im nachbörslichen Handel um bis zu 9,32 %, wobei charttechnisch eine starke Unterstützung bei rund 140 US-Dollar besteht und weiteres Aufwärtspotenzial bei einem Halten über 160 US-Dollar droht.

TradingKey – Zum Handelsschluss am 20. Oktober US-Ostküstenzeit schloss SpaceX (SPCX) bei 147,79 US-Dollar, ein Minus von 0,11 %. Nach Handelsschluss an diesem Tag veröffentlichte SpaceX seinen Finanzbericht für das dritte Quartal 2026. Beflügelt von den besser als erwartet ausgefallenen Quartalszahlen stieg der Aktienkurs im nachbörslichen Handel um bis zu 9,32 % auf 161,56 US-Dollar.
SpaceX-Q3-Ergebnisse übertreffen Erwartungen: KI-Geschäft wird zur größten Einnahmequelle
Laut dem Finanzbericht für das dritte Quartal erzielte SpaceX im dritten Quartal einen Umsatz von 14,575 Milliarden US-Dollar. Dies entspricht einem Zuwachs von 161 % gegenüber dem Vorjahreszeitraum und übertrifft die Markterwartungen von rund 12,87 Milliarden US-Dollar. Das verwässerte Ergebnis je Aktie lag bei 0,35 US-Dollar und übertraf damit ebenfalls die Markterwartungen von etwa 0,13 US-Dollar. Der Nettogewinn erreichte 4,404 Milliarden US-Dollar, verglichen mit einem Nettoverlust von 1,054 Milliarden US-Dollar im Vorjahreszeitraum, während das bereinigte EBITDA von 2,169 Milliarden US-Dollar auf 8,809 Milliarden US-Dollar stieg.
Besonders hervorzuheben ist, dass der Umsatz im Geschäftsbereich Super Intelligence (SI) laut dem Bericht sprunghaft anstieg. Der SI-Umsatz im dritten Quartal erreichte 7,56 Milliarden US-Dollar, was einem Zuwachs von 830 % gegenüber dem Vorjahr entspricht. Damit übertraf er die 5,248 Milliarden US-Dollar aus dem Konnektivitätssegment, in dem Starlink angesiedelt ist, und wurde zur größten Umsatzquelle des Unternehmens. Auch das operative Ergebnis des SI-Geschäfts drehte von einem operativen Verlust von 1,722 Milliarden US-Dollar im Vorjahreszeitraum auf einen Gewinn von 431 Millionen US-Dollar. Das Unternehmen gab an, dass das Wachstum primär durch neue Cloud-Service-Vereinbarungen, die Übernahme von Cursor und die steigende Nutzung der Grok-Anwendung getrieben wurde; Ende September erreichte die nominale Rechenkapazität 1,7 GW.
Unterdessen setzte auch das Starlink-Geschäft seinen Wachstumskurs fort. Die Umsätze im Bereich Konnektivität wuchsen im Jahresvergleich um 69 % auf 5,248 Milliarden US-Dollar, während der operative Gewinn um 99 % auf 2,367 Milliarden US-Dollar stieg. Die Zahl der Starlink-Privatkunden kletterte von 12 Millionen im Vorquartal auf 13,6 Millionen, wobei der monatliche ARPU von 66 US-Dollar auf 69 US-Dollar anstieg. Die Umsätze mit Unternehmens- und Behördenkunden erreichten 2,127 Milliarden US-Dollar, was einem Plus von 91 % gegenüber dem Vorjahreszeitraum entspricht.
Allerdings bleiben die Investitionen ein zentraler Schwerpunkt des Ergebnisberichts. Die Investitionen von SpaceX beliefen sich im dritten Quartal auf 19,593 Milliarden US-Dollar, wovon 16,444 Milliarden US-Dollar in die SI-Sparte flossen. In der Analystenkonferenz prognostizierte das Management, dass die Investitionen im vierten Quartal weiter auf 35 bis 40 Milliarden US-Dollar steigen dürften, schätzte jedoch gleichzeitig, dass der Umsatz im ersten Quartal 2027 33 bis 37 Milliarden US-Dollar erreichen wird, und plant, bis Ende 2026 eine annualisierte Umsatz-Run-Rate von 100 Milliarden US-Dollar zu erzielen. CEO Elon Musk erklärte, dass die aktuelle Nachfrage nach KI-Rechenleistung die verfügbare Kapazität des Unternehmens nach wie vor übersteigt, während CFO Brad Coffman anmerkte, dass die Amortisationszeit für neu bereitgestellte Rechenkapazität bei der derzeitigen Preisgestaltung unter einem Jahr liegt.
Technische Analyse des SPCX-Aktienkurses
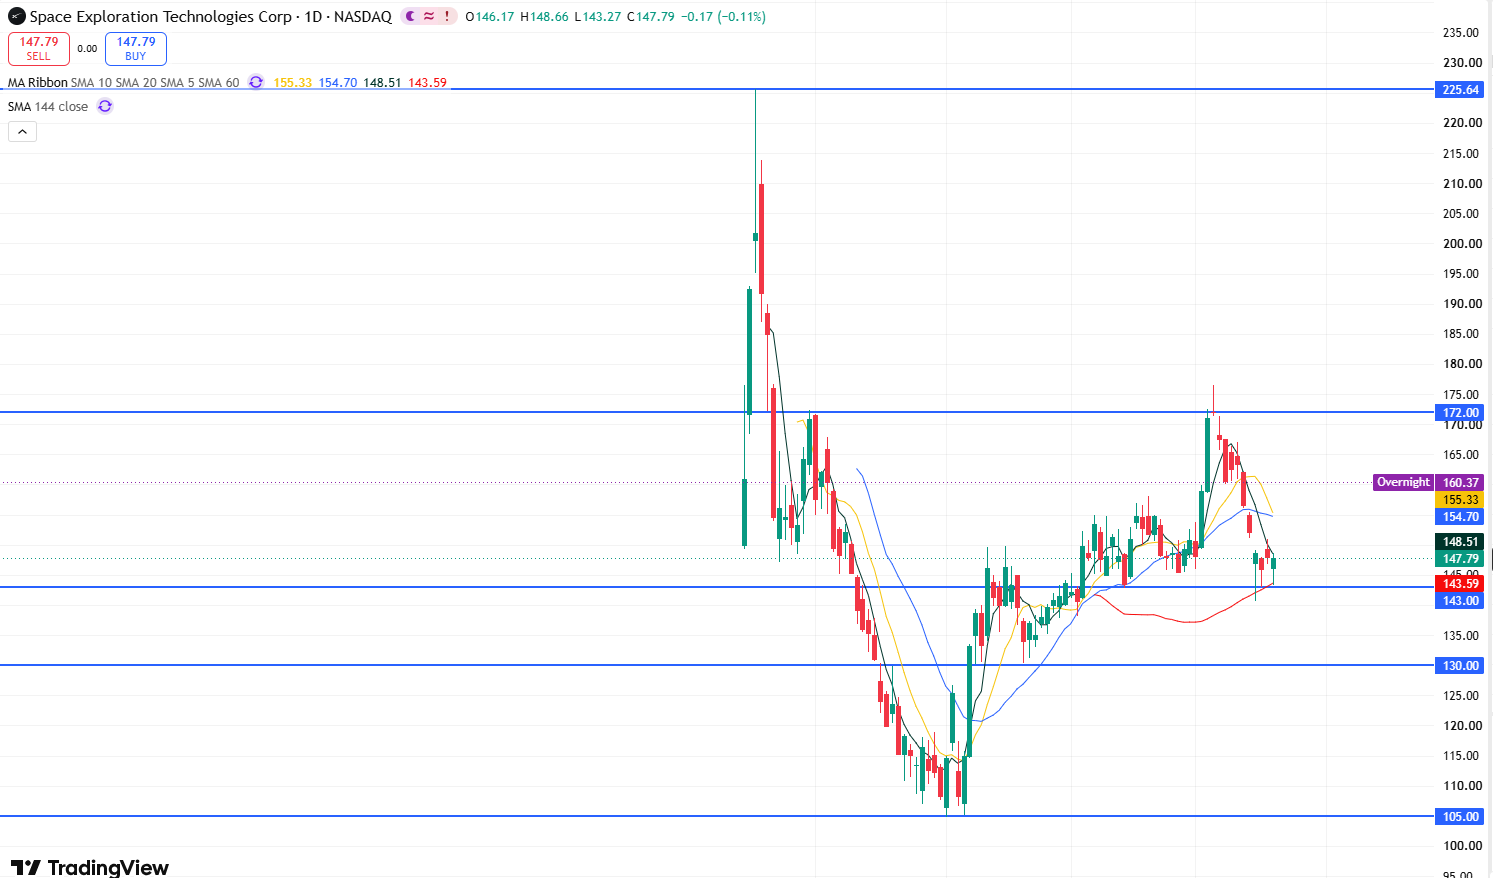
Tageschart der SPCX-Aktie. Quelle: TradingView
Beim Blick auf den Tageschart von SPCX zog sich der Aktienkurs am Dienstag zurück, um den 60-Tage-Durchschnitt erneut zu testen, ohne ihn zu unterschreiten. Die Schlusskerze bildete erneut einen langen unteren Docht aus, was auf eine starke Unterstützung nahe 140 US-Dollar und dem 60-Tage-Durchschnitt hindeutet und das kurzfristige bullische Marktmomentum deutlich stärkt.
Angetrieben von besser als erwartet ausgefallenen Unternehmensergebnissen stieg die Aktie im nachbörslichen Handel kräftig an und eroberte die Marke von 160 US-Dollar zurück. Wenn die Aktie ihr nachbörsliches Momentum zur heutigen Eröffnung fortsetzt und sich nachhaltig über 160 US-Dollar hält, eröffnet dies weiteres Aufwärtspotenzial in Richtung 172 bis 176,42 US-Dollar. Ein entscheidender Ausbruch und eine Konsolidierung oberhalb von 176,42 US-Dollar könnten den Weg für einen Angriff auf die Marke von 200 US-Dollar ebnen.
Auf der Unterseite ist der Bereich von 143 bis 140 US-Dollar die wichtigste zu beachtende Unterstützung. Fällt die Aktie unter 140 US-Dollar, könnte sich Abwärtspotenzial in Richtung 130 US-Dollar eröffnen oder sogar zu einem tieferen Rücksetzer bis auf 105 US-Dollar führen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.