


Tesla-Aktienkursprognose: Kann die TSLA-Aktie vor den Q3-Zahlen die 400-Dollar-Marke durchbrechen?



KI-Podcasts


Tesla veröffentlicht am 21. Oktober 2026 die Ergebnisse für das dritte Quartal. Trotz starker Auslieferungszahlen stehen Profitabilität, Automobil-Bruttomarge und der freie Cashflow im Fokus, der wegen hoher KI- und Infrastrukturinvestitionen voraussichtlich negativ ausfällt. Analysten prognostizieren einen Umsatz von 28,341 Milliarden US-Dollar und ein Non-GAAP-EPS von 0,45 US-Dollar. Technisch bildet die Aktie nach einem Rücksetzer ein potenzielles Bodenmuster um 350 US-Dollar. Der bevorstehende Bericht gilt als entscheidender Katalysator, ob der Kurs den Widerstand bei 400 US-Dollar erneut testen kann oder bei sinkenden Margen und hohem Mittelabfluss unter Druck gerät.

TradingKey - Tesla (TSLA) wird seine Finanzergebnisse für das dritte Quartal 2026 am 21. Oktober nach US-Börsenschluss veröffentlichen. Obwohl die zuvor bekannt gegebenen Auslieferungszahlen des Unternehmens für das dritte Quartal die Markterwartungen übertrafen, sollten Anleger darauf achten, ob sich diese Verkäufe vor dem Hintergrund steigender Investitionsausgaben und höherer Investitionen in KI und autonomes Fahren in Gewinnen, freiem Cashflow und stabileren Bruttomargen niederschlagen können. Unterdessen erlitt der Aktienkurs von TSLA nach einem Zwischenhoch Anfang Oktober einen anhaltenden Rücksetzer, bevor er sich kürzlich wieder auf knapp 370 US-Dollar erholte. Damit wird dieser Quartalsbericht zu einer Schlüsselvariable für die Frage, ob der kurzfristige Aktienkurs sein bisheriges Hoch erneut testen kann.
Tesla Q3-Ergebnisvorschau: Der Umsatz ist nicht das größte Problem, Gewinn und Cashflow sind entscheidender
Was die Erwartungen betrifft, wird für das dritte Quartal von Tesla ein Umsatz von 28,341 Milliarden US-Dollar prognostiziert, wovon etwa 20,272 Milliarden US-Dollar auf das Automobilgeschäft und rund 3,720 Milliarden US-Dollar auf das Energiegeschäft entfallen. Das GAAP-EPS wird auf 0,23 US-Dollar geschätzt und das Non-GAAP-EPS auf etwa 0,45 US-Dollar. Der Markt rechnet mit einer Gesamtbruttomarge von 17,9 % und einer operativen Marge von nur etwa 2,5 %. Was die Stückzahlen betrifft, hatte Tesla zuvor seine Zahlen für das dritte Quartal bekannt gegeben: Die Produktion erreichte 464.391 Fahrzeuge und die Auslieferungen beliefen sich auf insgesamt 486.532 Fahrzeuge, womit die vorherigen Erwartungen des Marktes übertroffen wurden. Die Inbetriebnahmen von Energiespeichern erreichten 13,7 GWh.
Bei diesem Quartalsbericht liegt der Hauptfokus auf der Bruttomarge im Automobilbereich. Der Markt erwartet, dass der Umsatz im Automobilbereich im dritten Quartal im Jahresvergleich weiterhin unter Druck bleibt, während die Einnahmen aus CO2-Zertifikaten voraussichtlich deutlich sinken werden. Sollte die Bruttomarge die Markterwartungen übertreffen, könnte dies – selbst wenn das Umsatzwachstum im Automobilbereich begrenzt bleibt – die Bedenken des Marktes hinsichtlich Preissenkungen, Produktmix und Kostendruck mildern. Umgekehrt könnte der Aktienkurs bei besser als erwartet ausgefallenen Auslieferungszahlen und einer gleichzeitig weiter sinkenden Bruttomarge durch eine Überarbeitung der Profitabilitätserwartungen erneut unter Gegenwind geraten.
Der zweite zentrale Schwerpunkt liegt auf den Investitionen (CapEx) und dem freien Cashflow. Die vom Unternehmen zusammengestellten Konsensusschätzungen weisen für das dritte Quartal Investitionen von etwa 7,77 Milliarden US-Dollar aus, während der freie Cashflow auf minus 4,5 Milliarden US-Dollar geschätzt wird. Für das Gesamtjahr wird erwartet, dass die Investitionen 25 Milliarden US-Dollar übersteigen, was einen spürbaren Anstieg der Investitionen widerspiegelt, der durch den Cybercab, KI-Trainingsinfrastruktur, Optimus und den Fabrikbau getrieben wird. Sollten die Investitionen weiter steigen, während die Einnahmen aus KI und autonomem Fahren noch nicht im gleichen Maße wachsen, bleibt der Cashflow ein wesentlicher Belastungsfaktor für die Bewertung; fällt der Cash Burn jedoch geringer aus als erwartet, könnte dies dem Aktienkurs Halt geben.
Technische Analyse der Tesla-Aktie
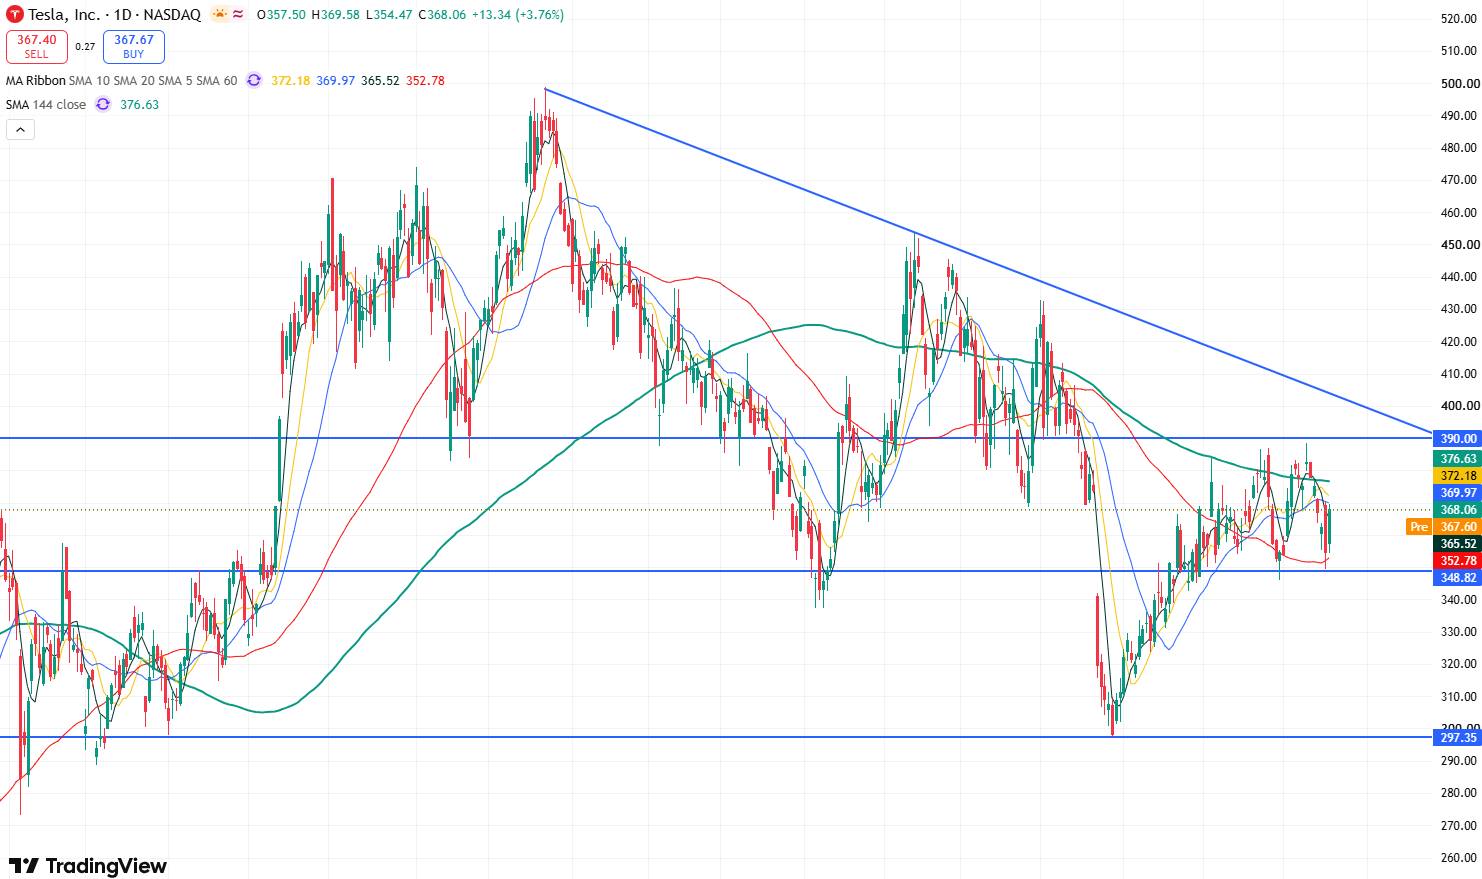
Tageschart des Tesla-Aktienkurses, Quelle: TradingView
Dem Tageschart der Tesla-Aktie zufolge gab der Kurs nach dem Erreichen von 388,56 US-Dollar am 9. Oktober kontinuierlich nach und testete am 16. Oktober erneut die Unterstützung bei 350 US-Dollar. Die Candlestick-Struktur bildete ein Doppelboden-Muster aus, was die Erholung am Montag stützte und auf eine Verbesserung der kurzfristigen bullischen Struktur hindeutet.
Auf der Oberseite ist der wichtigste zu beachtende Widerstand derzeit der Bereich von 390 bis 400 US-Dollar. Zu beachten ist, dass 400 US-Dollar nahe der Abwärtstrendlinie liegen, die durch die Verbindung der vorherigen Candlestick-Hochs entsteht. Gelingt der Aktie ein dynamischer Ausbruch und ein nachhaltiges Halten über diesem Niveau, eröffnet dies weiteres Kurspotenzial nach oben, mit der Möglichkeit, den Widerstand bei 450 US-Dollar zu testen und weiter oben die Marke von 500 US-Dollar anzugreifen.
Auf der Unterseite ist die wichtigste zu beachtende Unterstützung das Niveau von 350 US-Dollar. Wird dieses Niveau unterschritten, könnte der Aktienkurs weiter in Richtung der Marke von 300 US-Dollar zurücksetzen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.