


SpaceX Q3-Ergebnisvorschau: Kann der KI-Umsatz 6,4 Milliarden USD übersteigen? Höchstes Kursziel an der Wall Street bei 450 USD



KI-Podcasts


SpaceX veröffentlicht seine Q3-Ergebnisse 2026 am 20. Oktober. Der Markt erwartet einen Umsatz von 12,89 bis 13,0 Milliarden US-Dollar, gestützt durch starkes KI-Rechenleistungsgeschäft, das Starlink als Hauptumsatzquelle ablösen könnte. Das bereinigte Ergebnis je Aktie wird auf 0,14 bis 0,17 US-Dollar geschätzt. Im Fokus stehen jedoch die massiven Investitionsausgaben von geschätzt 19,61 Milliarden US-Dollar und ein negativer freier Cashflow von 11,6 Milliarden US-Dollar. Analysten bewerten vor allem die Cash-Burn-Rate, die Profitabilität der KI-Sparte sowie die Entwicklung von Starlink und Starship. Das durchschnittliche Kursziel liegt laut TipRanks bei 216 US-Dollar.

TradingKey - SpaceX (SPCX) wird seine Finanzergebnisse für das dritte Quartal 2026 am 20. Oktober nach US-Börsenschluss veröffentlichen und am selben Tag um 16:30 Uhr ET eine Telefonkonferenz zu den Quartalszahlen abhalten. Dies stellt den zweiten vollständigen Quartalsbericht des Unternehmens seit seinem Börsengang dar sowie den ersten umfassenden Test für den Markt, ob dessen Geschäft mit KI-Rechenleistung Vertragserwartungen in tatsächliche Umsätze umsetzen kann.
Der Markt erwartet für das dritte Quartal von SpaceX derzeit einen Umsatz von etwa 12,89 bis 13,0 Milliarden US-Dollar, was einem Wachstum von rund 65 % gegenüber 7,8 Milliarden US-Dollar im zweiten Quartal entspricht. Das bereinigte Ergebnis je Aktie wird in einer Spanne von 0,14 bis 0,17 US-Dollar erwartet, während das bereinigte EBITDA auf rund 6,6 Milliarden US-Dollar geschätzt wird. Wenn die Erwartungen erfüllt werden, steht das Unternehmen vor seinem ersten Quartal mit einem positiven bereinigten Ergebnis je Aktie seit dem Börsengang.
KI-Compute-Umsätze bestimmen die Wachstumsqualität dieses Quartals
Der Markt rechnet damit, dass der Umsatz von SpaceX im KI-Geschäft im dritten Quartal rund 6,4 Milliarden US-Dollar erreichen wird – ein Plus von etwa 150 % gegenüber den 2,56 Milliarden US-Dollar im zweiten Quartal. Damit würde die Sparte erstmals Starlink übertreffen und zur größten Einnahmenquelle des Unternehmens werden.
Dieses Wachstum wurde hauptsächlich dadurch angetrieben, dass Verträge über Compute-Hosting mit Anthropic, Google und weiteren Kunden allmählich in die Umsetzungsphase eintraten. SpaceX hat sich von einem Raumfahrtunternehmen mit Schwerpunkt auf Raketenstarts und Satelliteninternet zu einem KI-Infrastrukturunternehmen entwickelt, das Entwicklern großer KI-Modelle GPU-Cluster und Rechenzentrumsdienste bereitstellt.
Im zweiten Quartal erzielte SpaceX einen Umsatz von 7,8 Milliarden US-Dollar, was einem Plus von 92 % gegenüber dem Vorjahr entspricht. Das KI-Geschäft trug dazu rund 2,6 Milliarden US-Dollar bei, wenngleich die Sparte weiterhin einen Verlust von etwa 1,5 Milliarden US-Dollar auswies. Im dritten Quartal gilt es daher vor allem zu beobachten, nicht ob der KI-Umsatz sein schnelles Wachstum fortsetzen kann, sondern ob die Umsatzausweitung gleichzeitig die operative Marge verbessert.
Das Management hatte zuvor erklärt, dass die Rechenkapazität bis Jahresende 2 Gigawatt übersteigen und bis Ende 2027 5 bis 10 Gigawatt erreichen werde. Allerdings entspricht die installierte Kapazität nicht zwangsläufig umsatzwirksamer kommerzieller Rechenleistung, und Anleger müssen auch die Auslastung der Anlagen, den Umsatz pro Watt, die Preisgestaltung für Kunden und die Vertragsbedingungen im Blick behalten.
Der Kreditdruck auf aufstrebende Cloud-Anbieter wie CoreWeave hat dem Markt verdeutlicht, dass eine starke Nachfrage nach KI-Rechenleistung Betreibern nicht automatisch Profitabilität garantiert. SpaceX verfügt mit Starlink, Startdienstleistungen und vergleichsweise reichlichen Cash-Reserven über eine höhere Risikotoleranz als die meisten Neocloud-Anbieter, muss aber weiterhin beweisen, dass der Cashflow aus den Compute-Verträgen ausreicht, um die Investitionen in Chips, Rechenzentren und Energie zu decken.
Investitionsausgaben und freier Cashflow sind wichtiger als das Ergebnis je Aktie
Die Investitionsausgaben dürften bei diesem Quartalsbericht der Indikator mit dem größten Einfluss auf den Aktienkurs von SPCX sein. Im zweiten Quartal erreichten die Investitionen von SpaceX 18,37 Milliarden US-Dollar, wovon der Großteil für den Aufbau von KI-Infrastruktur verwendet wurde; das enorme Investitionsvolumen machte den positiven Effekt des höher als erwartet ausgefallenen Umsatzes zeitweise zunichte.
Die Konsensschätzungen von Bloomberg zeigen, dass die Investitionsausgaben im dritten Quartal weiter auf 19,61 Milliarden US-Dollar steigen könnten, wobei für den freien Cashflow ein negativer Wert von 11,6 Milliarden US-Dollar erwartet wird. Selbst wenn Umsatz und Gewinn je Aktie die Erwartungen erfüllen, könnte der Markt besorgt über die Cash-Burn-Rate und den Finanzierungsbedarf bleiben, falls das Management künftige Investitionspläne weiter nach oben korrigiert.
Bemerkenswert ist, dass der von SpaceX zuvor aufgenommene Überbrückungskredit in Höhe von 20 Milliarden US-Dollar durch spätere Emissionen langfristiger Anleihen vollständig zurückgezahlt wurde. Daher sollte sich der Marktfokus nicht mehr auf den Fälligkeitsdruck im Jahr 2027 richten, sondern auf die Gesamtverschuldung, neue Finanzierungskosten und den kumulierten Kapitalbedarf der nächsten Jahre verschieben.
Derzeit sinkt die Risikobereitschaft am Kreditmarkt für KI-Infrastruktur, da Investoren nicht mehr ausschließlich auf den Gesamtauftragswert achten, sondern größeres Gewicht auf die Bonität der Kunden, Zeitpläne für den Projektaufbau und den freien Cashflow legen. Sollte SpaceX die Investitionsausgaben erneut deutlich steigern, ohne gleichzeitig einen Weg zur Verbesserung der Profitabilität aufzuzeigen, könnte der Aktienkurs den Kursrückgang nach den Quartalszahlen aus dem zweiten Quartal wiederholen.
Höchstes Kursziel der Wall Street liegt bei 450 US-Dollar
Neben der KI-Rechenleistung bleibt Starlink der stabilste Profitabilitätstreiber von SpaceX. Der Markt erwartet für das dritte Quartal einen Umsatz im Bereich Konnektivität von etwa 4,8 bis 4,9 Milliarden US-Dollar, wobei die Zahl der Privatkunden auf 14,3 Millionen steigen könnte. Anleger werden ihren Fokus auf das Abonnentenwachstum, den durchschnittlichen Erlös pro Nutzer (ARPU) sowie den Anteil von Firmen- und Behördenkunden legen.
Starlink Mobile bietet neues langfristiges Wachstumspotenzial. SpaceX hat vor Kurzem ein 800-MHz-Niederfrequenzspektrum erworben und plant, Direct-to-Cell-Satellitendienste in terrestrische Netze zu integrieren. Gelingt der erfolgreiche Rollout dieses Geschäftsfelds, könnte sich SpaceX über die Rolle eines Satelliten-Breitbandanbieters hinaus zu einem integrierten Mobilfunkdienstleister entwickeln.
Auch Starship ist für die langfristige Bewertung von entscheidender Bedeutung. Beim 14. Testflug wurde erstmals der Orbit erreicht und 26 Starlink-V3-Satelliten ausgesetzt. Dies beweist, dass Starship den Übergang von einem Experimentalsystem zu einem operativen Nutzlasttransporter vollzieht. Der Schwerpunkt der nächsten Phase wird auf der raschen Wiederverwendbarkeit, der Bergung der Oberstufe und der weiteren Senkung der Startkosten pro Satellit liegen. Während entsprechende Fortschritte kurzfristig nur einen begrenzten Umsatzbeitrag leisten dürften, könnten sie die langfristige Wirtschaftlichkeit der Starlink-Expansion und des Orbital-Computing-Geschäfts maßgeblich bestimmen.
Unterdessen könnten während der Telefonkonferenz auch Gerüchte über eine Fusion zwischen Tesla und SpaceX zur Sprache kommen. Bis beide Parteien jedoch eine formelle Vereinbarung bekannt geben, bleiben solche Diskussionen eher eine Bewertungsvariable als eine Gewissheit. Für das laufende Quartal bleiben der KI-Umsatz, die Investitionsausgaben sowie der freie Cashflow die direkteren Kurstreiber.
Laut TipRanks liegt das durchschnittliche 12-Monats-Kursziel von 35 Wall-Street-Analysten, die in den letzten 3 Monaten Einschätzungen für SpaceX abgegeben haben, bei 216 US-Dollar, mit einer Höchstschätzung von 450 US-Dollar und einer Tiefstschätzung von 75 US-Dollar. Bezogen auf den jüngsten Schlusskurs von 146,03 US-Dollar entspricht das durchschnittliche Kursziel einem potenziellen Kursplus von rund 48 %.
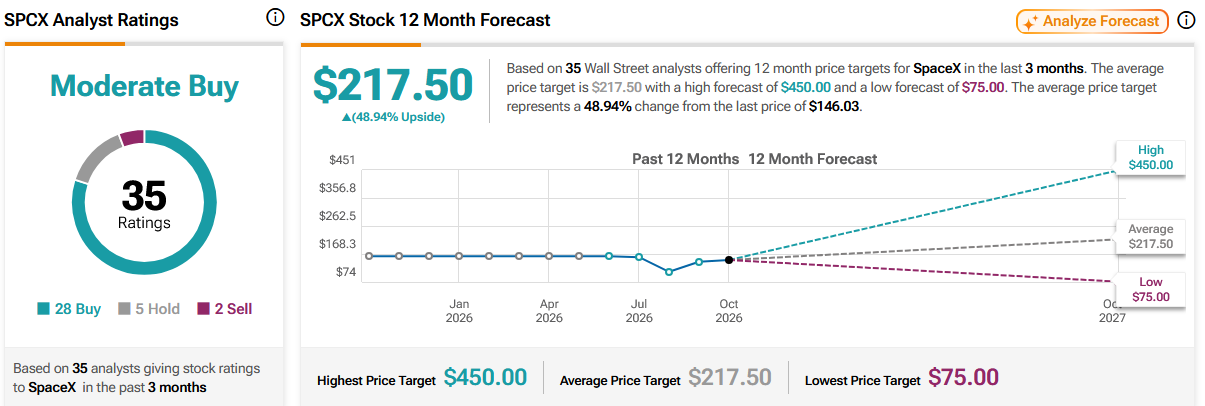
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.