


Speicherchip-Aktien geben auf breiter Front nach: SK Hynix führt Verluste mit einem Minus von über 3 % an



KI-Podcasts


Am 16. Oktober US-Ostküstenzeit geriet der Speichersektor stark unter Druck. SK Hynix brach um 3,03 % ein, Micron und SanDisk gaben über 2 % nach, während Western Digital und Seagate Technology um etwa 1,5 % fielen. In fünf Handelstagen verzeichneten die Aktien kumulierte Verluste von 10 % bis 15 %. Belastend wirken Sorgen über chinesische Konkurrenz im DRAM-Bereich, steigende Betriebskosten sowie höhere US-Inflationsdaten (CPI/PPI), die Zinssenkungshoffnungen dämpften und US-Renditen steigen ließen. Mittel- bis langfristig bleibt die HBM-Nachfrage für KI-Server stabil. Anleger sollten US-Anleiherenditen und kommende Unternehmensprognosen beobachten.

TradingKey – Verkaufsdruck bei Tech-Aktien flammt wieder auf: Speicherwerte geben im Gleichschritt nach, SK Hynix bricht um 3 % ein.
Am 16. Oktober US-Ostküstenzeit geriet der Speichersektor weiter unter starken Verkaufs- und Korrekturdruck, wobei sich die Speicherriesen unter Führung von SK Hynix erneut abschwächten. Darunter fiel SK Hynix (SKHY) um 3,03 %, Micron (MU) und SanDisk (SNDK) gaben jeweils um mehr als 2 % nach, während Western Digital ( WDC) und Seagate Technology (STX) um etwa 1,5 % sanken.
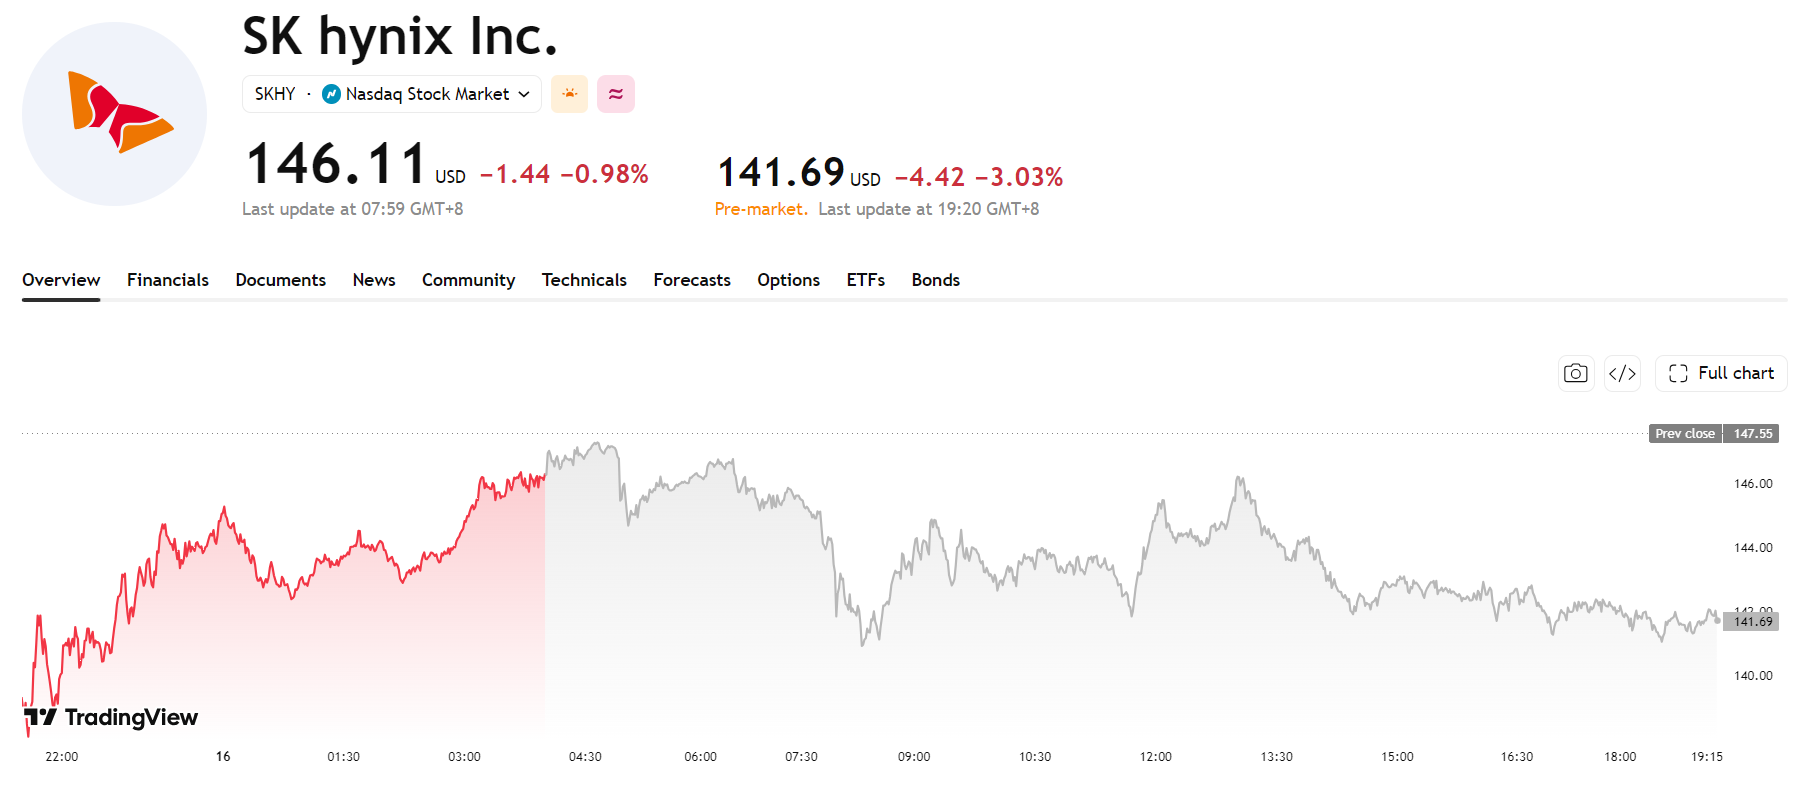 Aktienkurs von SK Hynix, Quelle: TradingView
In den vergangenen fünf Handelstagen setzten die Speicheraktien ihren Abwärtstrend auf breiter Front fort. Dabei verzeichneten SK Hynix und SanDisk kumulierte Verluste von rund 15 %, Micron und Seagate Technology gaben um 12 % nach und Western Digital fiel um mehr als 10 %.
Die Hauptgründe für den jüngsten Kursrutsch im Speichersektor sind Wettbewerbsdruck und Sorgen hinsichtlich der Kostenstruktur: Der Markt befürchtet eine verstärkte Konkurrenz durch chinesische Speicherhersteller, insbesondere ChangXin Memory Technologies (CXMT), die ihre Kapazitäten im Server- und DRAM-Bereich ausbauen. Unterdessen veranlassen auch vorgelagerte Ausrüstungs- und Komponentenkosten den Markt dazu, strukturelle Erhöhungen künftiger Hardware-Betriebskosten genauer unter die Lupe zu nehmen.
In dieser Woche fielen die nacheinander veröffentlichten US-Verbraucher- und Erzeugerpreisdaten (CPI und PPI) für September höher aus als erwartet. Dies zerschlug die Hoffnungen des Marktes auf aggressive Zinssenkungen der Fed und ließ die Renditen von US-Staatsanleihen nach oben schnellen. Das Hochzinsumfeld und das Deleveraging setzten die Bewertungen von Halbleiter- und Tech-Aktien mit hohem KGV und hohem Beta unter Druck und lösten bei Speicherwerten wie SanDisk und SK Hynix eine dreitägige Verlustserie aus.
Obwohl die Kurse von Speicheraktien kurzfristig aufgrund makroökonomischer Inflationsdaten und des Entschuldungsdrucks im Halbleitersektor gemeinsam nachgaben, bleibt die unelastische Nachfrage nach High-Bandwidth Memory (HBM) für KI-Server mittel- bis langfristig ungebrochen. Kurzfristig sollten Anleger beobachten, ob die Renditen der US-Staatsanleihen ihren Höchststand erreichen und wieder nachgeben und ob die Ergebnisprognosen der Speicherriesen das Marktvertrauen wirksam stärken können.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel







Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.