


TSMC Q3-Ergebnisvorschau: Kann der Gewinn das sechste Quartal in Folge ein Rekordhoch erreichen? Das höchste Kursziel der Wall Street liegt bei $665



KI-Podcasts


TSMC verzeichnete im dritten Quartal 2026 einen Rekordumsatz von 46,7 Milliarden US-Dollar, gestützt durch eine starke KI-Chip-Nachfrage. Der Nettogewinn wird voraussichtlich um über 60 % steigen. Während fortschrittliche Knoten wie 3 nm und der rasche Hochlauf der 2-nm-Produktion das Wachstum antreiben, belasten Kosten für Auslandsexpansionen und Anlaufphasen die Bruttomarge, die voraussichtlich am oberen Ende der Unternehmensprognose von 65 % bis 67 % liegen wird. Das Management hat die Investitionsausgaben für 2026 auf 60 bis 64 Milliarden US-Dollar angehoben, um Kapazitäten auszubauen. Die Wall Street bewertet die Aktie überwiegend positiv mit einem durchschnittlichen Kursziel von 553 US-Dollar.

TradingKey - TSMC (TSM) wird am 15. Oktober seine Geschäftsergebnisse für das dritte Quartal 2026 veröffentlichen und am selben Tag um 14:00 Uhr Pekinger Zeit eine Investorenkonferenz abhalten. Das Unternehmen hat seinen Quartalsumsatz bereits bekannt gegeben, und der Markt wird sich als Nächstes auf den Nettogewinn, die Bruttomarge, den Ausblick auf das vierte Quartal sowie die Investitionen und die Kapazitätsplanung für 2027 konzentrieren.
Der Umsatz von TSMC im dritten Quartal erreichte 1,494 Billionen NT$ bzw. rund 46,7 Milliarden US-Dollar, was einem Anstieg von etwa 51 % gegenüber dem Vorjahr entspricht und ein neues Rekordhoch für ein einzelnes Quartal darstellt. Dies übertraf die Markterwartungen von 1,46 Billionen NT$ und lag über dem oberen Ende der bisherigen Unternehmensprognose von 44,6 bis 45,8 Milliarden US-Dollar, was darauf hindeutet, dass die Nachfrage nach KI-Chips, fortschrittlichen Fertigungsverfahren und High-End-Packaging weiterhin stark ist.
Als zentraler Foundry-Partner für Nvidia (NVDA), Apple (AAPL), AMD (AMD) und mehrere Cloud-Computing-Unternehmen gilt TSMC als wichtiger Indikator für die weltweite Nachfrage nach KI-Infrastruktur.
Nettogewinn steuert im sechsten Quartal in Folge auf Rekordhoch zu
Laut dem von LSEG SmartEstimate zusammengestellten Analystenkonsens dürfte der Nettogewinn von TSMC im dritten Quartal im Vergleich zum Vorjahr um rund 65 % auf 746,3 Milliarden NT-Dollar (etwa 23,4 Milliarden US-Dollar) steigen. Die Prognose von FactSet ist etwas konservativer und rechnet mit einem Nettogewinn von rund 731,8 Milliarden NT-Dollar, was einem Anstieg von 62 % gegenüber dem Vorjahr entspricht.
Unabhängig davon, welche Prognose herangezogen wird: Solange der Nettogewinn im dritten Quartal den bisherigen Rekord von 706,56 Milliarden NT-Dollar übertrifft, wird TSMC das sechste Quartal in Folge einen neuen Rekord beim Quartalsgewinn aufstellen und das elfte Quartal in Folge ein Gewinnwachstum erzielen.
Das Gewinnwachstum wurde hauptsächlich durch die weiterhin hohe Kapazitätsauslastung bei fortschrittlichen Fertigungsknoten getrieben. Nvidia (NVDA)-Rubin-GPUs, AMD (AMD)-MI400, der Amazon (AMZN)-Cloud-Dienst AWS Trainium3 sowie die TPUs der nächsten Generation der Google-Muttergesellschaft Alphabet (GOOGL) gingen unter anderem nacheinander in die Serienproduktion über und lasteten die 3-nm- und 5-nm-Kapazitäten kontinuierlich aus. Unterdessen begannen die neuen Mobilprozessoren von Apple (AAPL) und die Venice-Server-CPUs von AMD (AMD) den Hochlauf der 2-nm-Kapazitäten anzutreiben.
Die Bank of America geht davon aus, dass der Umsatzbeitrag des 2-nm-Knotens von rund 3 % im zweiten Quartal auf etwa 11 % im dritten Quartal steigen und im vierten Quartal weiter auf etwa 18 % zulegen könnte. Sollte sich diese Einschätzung im Quartalsbericht bestätigen, würde dies bedeuten, dass die Kommerzialisierung von 2 nm deutlich schneller voranschreitet als bisher vom Markt erwartet.
2nm-Hochlauf treibt Umsatz an, während Bruttomarge weiterhin unter Kostendruck steht
Obwohl die Umsatzentwicklung stark ausfiel, könnte die Bruttomarge eine Kennzahl sein, die bei diesem Quartalsbericht eher Kursschwankungen auslöst.
TSMC prognostizierte zuvor für das dritte Quartal eine Bruttomarge von 65 % bis 67 % und eine operative Marge von 56 % bis 58 %. BofA erwartet die Bruttomarge bei etwa 67 %, während die Prognose von HSBC bei 66,9 % liegt – beide nahe am oberen Ende der Unternehmensprognose.
Zu den günstigen Faktoren zählen der allmählich nachlassende Abschreibungsdruck beim 3-nm-Prozess, die anhaltend hohe Kapazitätsauslastung bei fortschrittlichen Fertigungsknoten sowie ein steigender Anteil an High-Performance-Computing-Produkten. Da sich 2 nm jedoch noch in der Frühphase der Serienproduktion befindet, könnten der Hochlauf der Ausbeute und die Anlagenabschreibungen die Bruttomarge um 3 bis 4 Prozentpunkte verwässern; auch die Produktionskosten in Übersee-Fabriken wie in Arizona werden die Gesamtmargen weiterhin belasten.
Dass der Umsatz die Erwartungen übertrifft, bedeutet daher nicht zwangsläufig, dass auch die Bruttomarge im gleichen Maße kräftig steigt. Wenn die Bruttomarge im dritten Quartal rund 67 % erreicht und die Prognose für das vierte Quartal über 66 % bleibt, deutet dies darauf hin, dass TSMC die Kosten für neue Fertigungsknoten und die Auslandsexpansion durch Optimierung des Produktmixes und Preissetzungsmacht weiterhin auffangen kann.
Durchschnittliches Wall-Street-Kursziel bei 553 $
Die fortlaufenden Aufwärtskorrekturen der Investitionsausgaben von TSMC spiegeln das anhaltende Vertrauen des Managements in die künftige Nachfrage wider. Das Unternehmen hat seine Capex-Prognose für 2026 auf 60 bis 64 Milliarden US-Dollar angehoben, wobei die Mittel hauptsächlich für den Ausbau der 3-nm-Fertigung, die Serienproduktion von 2-nm-Chips, die Installation von A16-Anlagen sowie das fortschrittliche CoWoS-Packaging vorgesehen sind. Die Bank of America erwartet, dass die Investitionen im Jahr 2026 rund 63 Milliarden US-Dollar erreichen und 2027 möglicherweise auf 83 Milliarden US-Dollar steigen.
Hohe Investitionen bedeuten, dass TSMC vorausschauend Kapazitäten für die nächste Welle der KI-Rechennachfrage aufbaut, was jedoch auch den Druck auf die Abschreibungen und den freien Cashflow erhöht. Anleger sollten beobachten, ob das Management die Investitionsausgaben weiter anhebt und ob die neuen Investitionen durch ein ausreichendes Kundenauftragsvolumen gestützt werden können.
Die Wall Street bleibt für TSMC insgesamt optimistisch gestimmt. Laut TipRanks haben 7 der 8 Analysten, die die Aktie in den vergangenen drei Monaten beobachtet haben, eine Kaufempfehlung vergeben. Das durchschnittliche 12-Monats-Kursziel liegt bei 553 US-Dollar, mit einer Höchstschätzung von 665 US-Dollar und einer Tiefstschätzung von 440 US-Dollar.
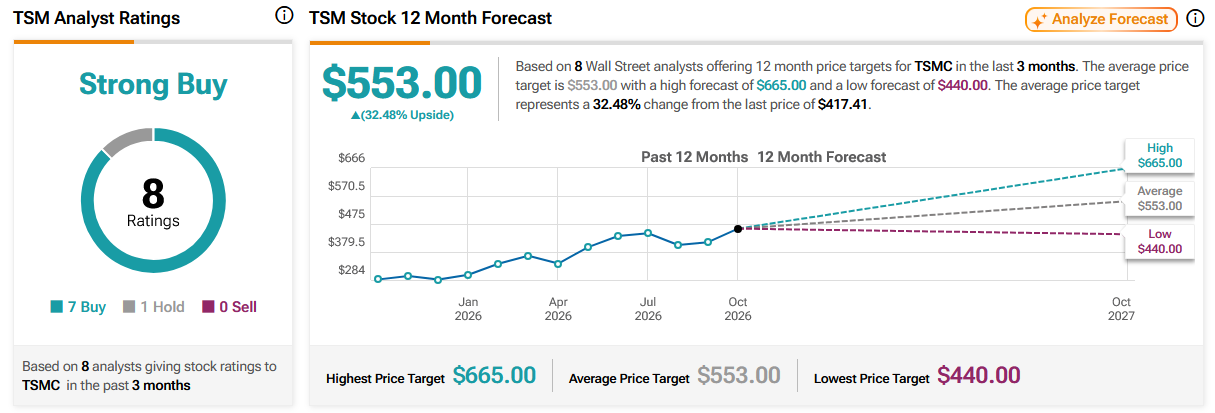
Quelle: TipRanks
Die Bank of America hat zudem kürzlich ihr Kursziel für die ADRs von TSMC von 590 auf 620 US-Dollar angehoben und ihre Kaufempfehlung beibehalten. Kernbegründung ist, dass der beschleunigte Hochlauf der 2-nm-Produktion, der Umstieg von KI-Produkten auf 3 nm sowie die Erhöhung der Waferpreise im Jahr 2027 die Gewinnprognosen weiterhin nach oben treiben werden.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel






Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.