


TradingKey Wall Street Wochenbericht: S&P 500 legt um 1,2 % zu, während Rendite 10-jähriger US-Staatsanleihen 52-Wochen-Hoch erreicht



KI-Podcasts


In der Woche vom 5. bis 11. Oktober 2026 verzeichneten die US-Aktienmärkte leichte Gewinne, obwohl die Rendite 10-jähriger US-Staatsanleihen auf ein 52-Wochen-Hoch von 5,32 % kletterte. Angetrieben von Inflationssorgen, steigenden Rohölpreisen und einer geldpolitischen Spätzyklusphase vollzogen Anleger eine Stilrotation hin zu Substanzwerten und defensiven Sektoren, während Technologieaktien unter Gewinnmitnahmen litten. Für die kommende Woche richten sich die Blicke auf neue Verbraucherpreisdaten und den Start der Q3-Berichtssaison der Banken. Risiken wie anhaltend hohe Anleiherenditen und geopolitische Spannungen erfordern eine defensive, qualitätsorientierte Portfoliostruktur mit Fokus auf Value-Titel und Liquiditätsreserven.
Marktrückblick und Analyse der vergangenen Woche
TradingKey – In der Woche vom 5. bis 11. Oktober 2026 war das makroökonomische Umfeld in den USA von anhaltendem Inflationsdruck, steigenden Renditen langlaufender US-Staatsanleihen und einem komplexen geldpolitischen Ausblick geprägt. Die Rendite 10-jähriger US-Staatsanleihen kletterte auf ein 52-Wochen-Hoch von 5,32 %, bevor sie nahe 5,24 % schloss. Angetrieben wurde diese Entwicklung durch umfangreiche Staatsanleihen-Emissionen, erhöhte Laufzeitprämien und steigende Rohölpreise vor dem Hintergrund der Unsicherheiten rund um den Nahostkonflikt. Die Arbeitsmarktindikatoren lieferten gemischte Signale: Die wöchentlichen Erstanträge auf Arbeitslosenhilfe sanken in der Woche zum 3. Oktober auf 197.000, was eine zugrunde liegende Stärke des Arbeitsmarktes widerspiegelt, wenngleich sich das allgemeine Stellenwachstum außerhalb der Landwirtschaft verlangsamte. Unterdessen verschlechterte sich das Verbrauchervertrauen deutlich; der Konsumklimaindex der Universität Michigan fiel im Oktober 2026 auf 46,3, da die Inflationserwartungen auf Jahressicht auf 4,7 % stiegen.
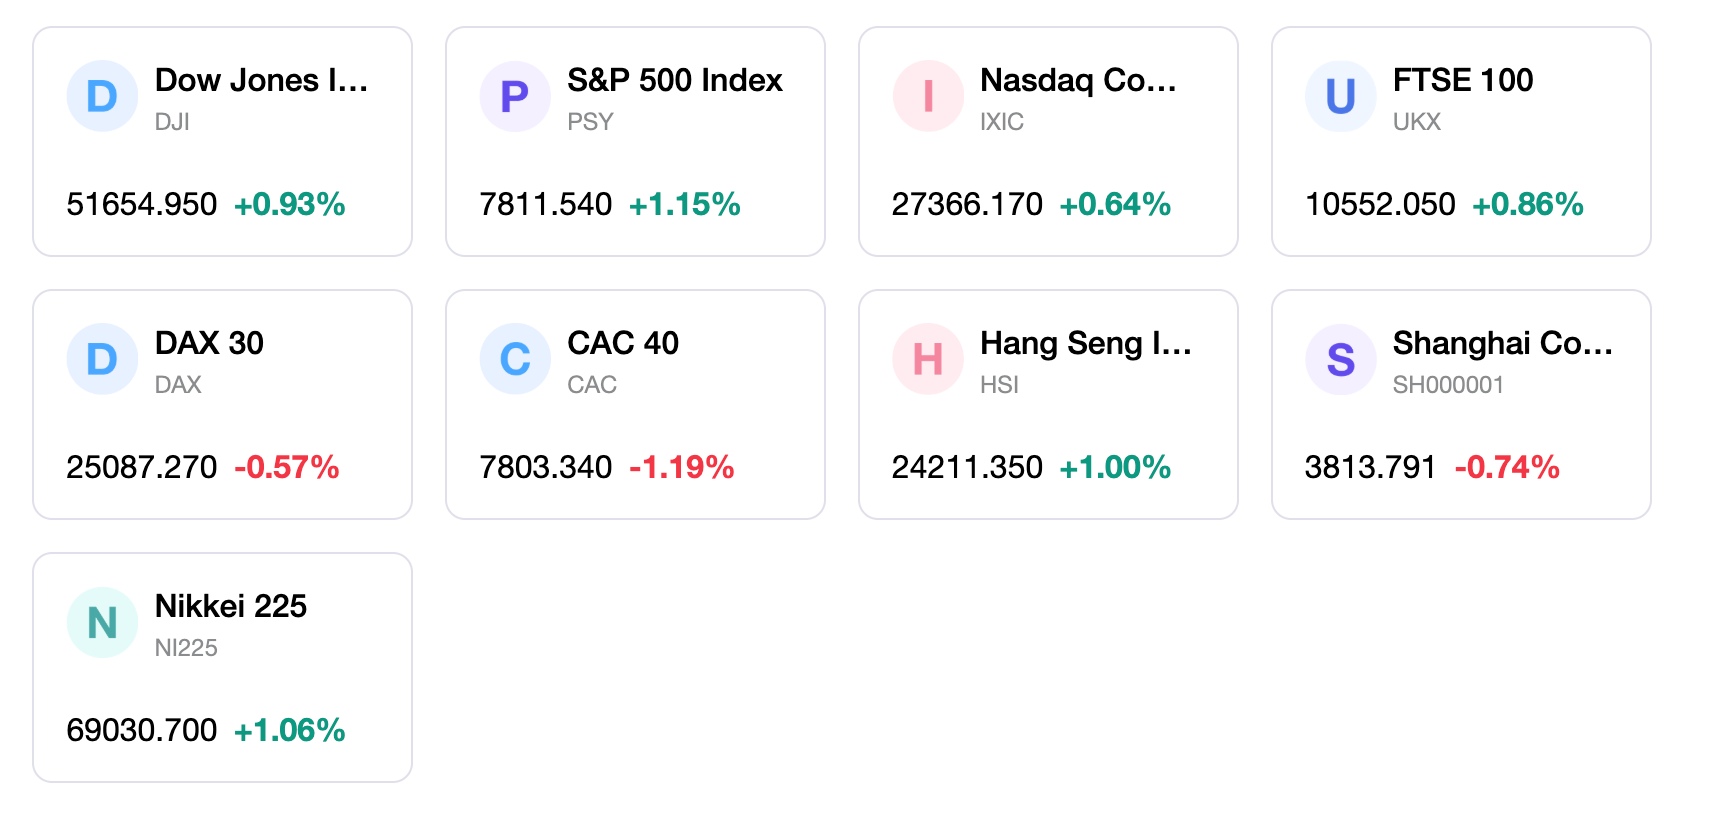
Die US-Aktienmärkte verzeichneten im Zeitraum vom 5. bis 11. Oktober 2026 Gewinne auf breiter Front, wobei die Leitindizes neue Rekordhochs erreichten, bevor zur Wochenmitte Volatilität einsetzte. Der S&P 500 stieg im Berichtszeitraum um 1,2 %, während der Dow Jones Industrial Average um 0,9 % zulegte. Der Nasdaq Composite hinkte mit einem Plus von 0,6 % hinterher, da Halbleiter- und Mega-Cap-Technologieaktien von Gewinnmitnahmen belastet wurden. Im Rahmen der Stilrotation führten Substanzwerte (Value) und breiter gefasste Aktien die Gewinne an, wobei der gleichgewichtete S&P 500 mit einem Anstieg von 1,6 % besser abschnitt als die nach Marktkapitalisierung gewichtete Benchmark. Aktien kleinerer Kapitalisierung entwickelten sich unterdurchschnittlich: Der Russell 2000 Index fiel unter dem Druck höherer Fremdkapitalkosten um 0,5 % bis 1,0 %. Auf Sektorenebene verzeichneten neun von elf S&P-Branchen Zuwächse, angeführt von defensiven Segmenten sowie dem Energiesektor – darunter Versorger, Basiskonsumgüter und Energie –, während der Technologiesektor zu den wenigen Verlierern gehörte.
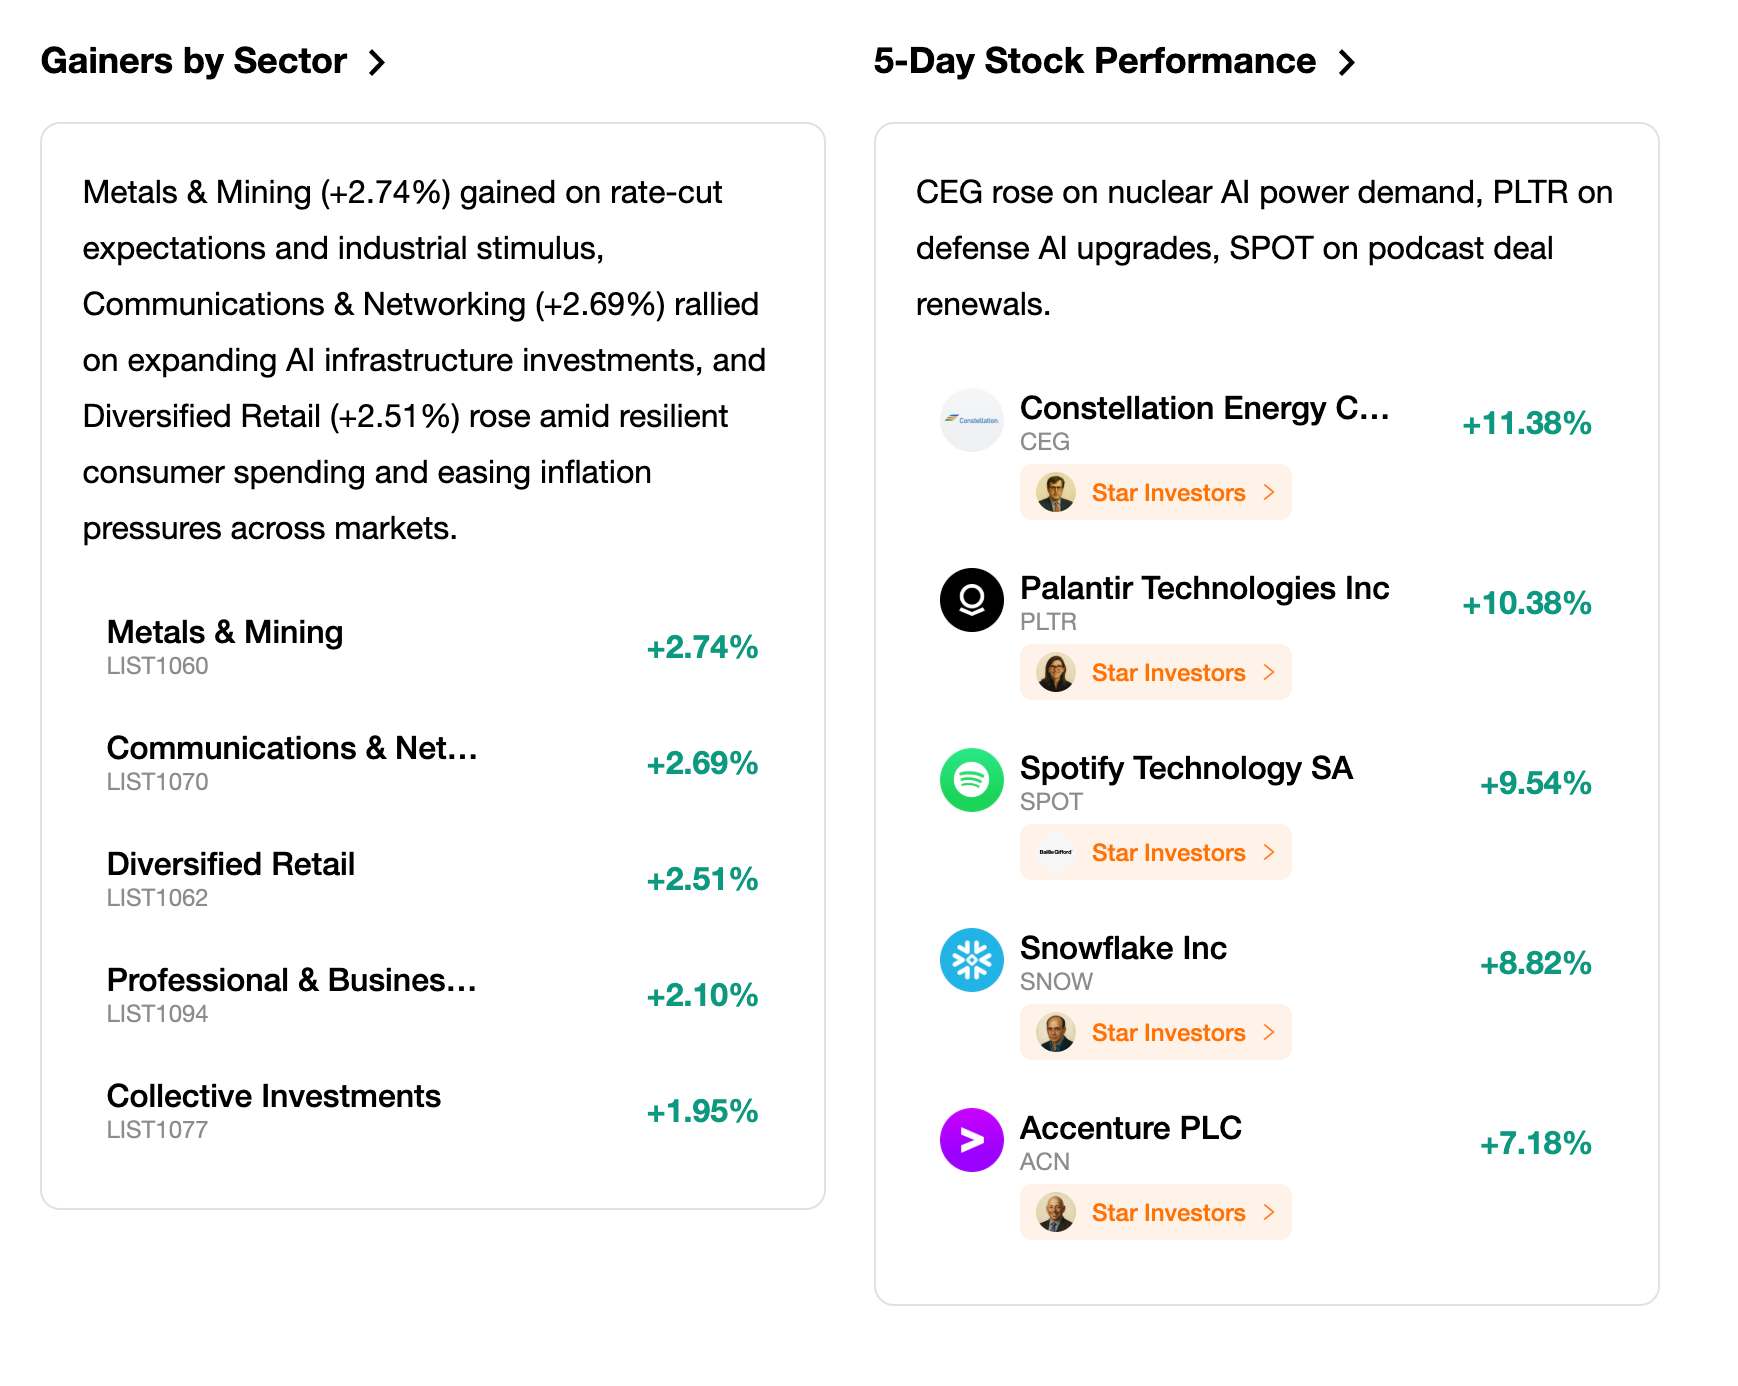
Geldpolitische Dynamiken und Unternehmensmeldungen dienten als primäre Markttreiber. Die Veröffentlichung des Sitzungsprotokolls der US-Notenbank Federal Reserve zeigte eine einstimmige Entscheidung für die Zinserhöhung im September auf 3,75 bis 4 Prozent, wenngleich schwächere Beschäftigungsdaten außerhalb der Landwirtschaft die Markterwartungen für eine Zinserhöhung im Oktober auf unter 20 % senkten. Fed-Gouverneur Christopher Waller wies während einer Rede am 8. Oktober in Istanbul darauf hin, dass Aufwärtsrisiken für die Inflation weiterhin ein zentrales Sorgenthema darstellen, da die Kernrate der Ausgaben für den persönlichen Verbrauch (Kern-PCE) hartnäckig zwischen 2,5 % und 3,0 % verharrt. Bei den Unternehmensnachrichten begann die Berichtssaison für das dritte Quartal parallel zu strategischen Wirtschaftsvereinbarungen – darunter ein Vertrag von Constellation Energy über Stromlieferungen an Google –, was Energie- und Industrieaktien Stütze bot.
Die Marktstimmung stabilisierte sich trotz des Drucks vom Anleihenmarkt moderat; der CBOE Volatility Index fiel bis zum Ende der Woche auf etwa 14,84. Aktienfondsströme und Positionierungsindikatoren deuteten auf eine vorsichtige Neupositionierung hin, da der Fear & Greed Index von 31 auf 45 stieg und damit in den neutralen Bereich rückte, wenngleich breitere Kennzahlen zur Marktbreite zurückhaltend blieben. Institutionelle Kapitalflüsse begünstigten dividendenstarke defensive Sektoren sowie gleichgewichtete Indizes, was eine Strategie widerspiegelt, Portfolios gegen die erhöhten risikofreien Renditen abzuschirmen. Anleger reduzierten Momentum-Positionen in Technologie- und Halbleiteraktien mit hohen Bewertungsmultiplikatoren und lenkten Liquidität in Value-Segmente um, die attraktive innere Bewertungen und robuste Bilanzen bieten.
Das allgemeine Marktverhalten spiegelt eine Spätzyklusphase wider, die durch eine sich vergrößernde Diskrepanz zwischen der Widerstandsfähigkeit der Unternehmensgewinne und den restriktiven makrofinanziellen Rahmenbedingungen gekennzeichnet ist. Die solide Rentabilität der Unternehmen und säkulare Ausgaben für künstliche Intelligenz stützen weiterhin die Bewertungen von Large-Cap-Aktien, sodass die Leitindizes nahe historischer Höchststände handeln, obwohl die Renditen 10-jähriger US-Staatsanleihen Niveaus erreichten, die seit über zwei Jahrzehnten nicht mehr verzeichnet wurden. Die anhaltende Belastung durch die hohen Zinsen für Nebenwerte, die stagnierende Aktivität auf dem Immobilienmarkt und das sich abschwächende Verbrauchervertrauen deuten jedoch darauf hin, dass die Gesamtwirtschaft weiterhin vor Gegenwind steht. Der Aktienmarkt bewegt sich in einem Umfeld, in dem starke mikroökonomische Fundamentaldaten die makroökonomische Straffung der Geldpolitik ausbalancieren.
Wichtigste Markttreiber und Investments der nächsten Woche
Mit Blick auf die kommende Woche werden sich die Finanzmärkte auf entscheidende Makrodaten und das offizielle Anlaufen der Berichtssaison für das dritte Quartal konzentrieren. Zu den wichtigsten Konjunkturdaten gehören die Berichte zum Verbraucherpreisindex und Erzeugerpreisindex für September, die entscheidende Hinweise darauf liefern werden, ob sich der Inflationsdruck weiter ausbreitet. Anleger werden zudem die monatlichen Einzelhandelsumsätze sowie regionale Umfragen zum verarbeitenden Gewerbe beobachten, um die Verfassung der Konsumausgaben zu beurteilen. Unternehmensseitig werden große Wall-Street-Finanzinstitute die Berichtssaison der Banken für das dritte Quartal eröffnen und damit die Richtung für die Unternehmensgewinne, die Entwicklung der Nettozinsspannen sowie die Erwartungen an die Risikovorsorge im Kreditgeschäft vorgeben.
Die Kursentwicklung am Markt dürfte in der kommenden Woche weitgehend vom Zusammenspiel zwischen den Inflationsdaten und den Renditebewegungen bei US-Staatsanleihen bestimmt werden. Fallen die anstehenden Inflationsdaten höher aus als erwartet, könnten die Anleiherenditen erneut mehrjährige Höchststände testen. Dies würde den Bewertungsdruck auf Wachstumsaktien mit hoher Duration erhöhen und die Sorgen vor einer weiteren geldpolitischen Straffung auf der FOMC-Sitzung im Dezember neu anfachen. Zeigt die Inflation hingegen Anzeichen einer Abschwächung und übertreffen die ersten Bankergebnisse die Erwartungen, könnten Aktien ihre breit angelegte Rotation fortsetzen. Dies würde Substanzwerten (Value) und zyklischen Sektoren ermöglichen, ihr Momentum beizubehalten, während es den wichtigsten Indizes hilft, die hohen risikofreien Zinsen zu verarbeiten.
Aus strategischer Sicht wird institutionellen Anlegern empfohlen, an einer ausgewogenen und qualitätsorientierten Allokationsstruktur festzuhalten. Aktienportfolios sollten eine Übergewichtung von qualitativ hochwertigen Substanzwerten (Value) und defensiven Sektoren aufweisen – darunter das Gesundheitswesen, Basiskonsumgüter und Versorger –, da diese in einem Hochzinsumfeld attraktive Dividendenrenditen und Gewinnstabilität bieten. Das Engagement in führenden Mega-Cap-Technologieunternehmen sollte selektiv beibehalten werden, um von den Wachstumstrends im Bereich der künstlichen Intelligenz zu profitieren; das Konzentrationsrisiko sollte jedoch durch den Einsatz gleichgewichteter Indexstrategien gesteuert werden. Das Halten moderater Liquiditätsreserven ermöglicht es Anlegern zudem, potenzielle Volatilitätsspitzen im Umfeld der anstehenden Konjunkturdaten zu nutzen.
Zu den zentralen Marktrisikofaktoren, die genau beobachtet werden müssen, gehören etwaige Inflationsspitzen nach oben, die durch volatile Energiemärkte und den anhaltenden geopolitischen Konflikt im Nahen Osten ausgelöst werden könnten. Ein nachhaltiges Ausbrechen der Rendite 10-jähriger US-Staatsanleihen über die jüngsten Höchststände würde die Fremdkapitalkosten von Unternehmen verteuern und die Bewertungsmultiplikatoren am Aktienmarkt unter Druck setzen. Weitere Abwärtsrisiken ergeben sich aus einer potenziellen Verschlechterung der Kreditqualität in den Bankbilanzen, Abwärtskorrekturen der Unternehmensprognosen für das vierte Quartal sowie einem weiteren Rückgang des Verbrauchervertrauens, was auf eine deutlichere Zurückhaltung bei den allgemeinen Konsumausgaben hindeuten könnte.
Märkte der Woche
5-Tage-Indexperformance
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel





Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.