


WDC-Aktienprognose: KI-Speichernachfrage treibt HDD-Preise an, kann Western Digital auf 500 $ zurückkehren?



KI-Podcasts


Western Digital verzeichnete zuletzt Kursgewinne, gestützt durch eine starke Nachfrage nach Nearline-HDDs für KI-Rechenzentren und Cloud-Dienste. Das vierte Quartal des Geschäftsjahres 2026 übertraf mit einem Umsatz von 3,747 Milliarden US-Dollar und einem bereinigten Gewinn von 3,56 US-Dollar je Aktie die Erwartungen. Langfristige Verträge und der Hochlauf von 40-TB-ePMR-Festplatten sichern die Planungssicherheit. Dennoch bleibt das Aufwärtspotenzial durch hohe Markterwartungen begrenzt. Charttechnisch befindet sich die Aktie in einer Konsolidierungsphase zwischen 414 und 488 US-Dollar; ein nachhaltiger Ausbruch über den Widerstand bei 488,19 US-Dollar ist für eine Trendfortsetzung entscheidend, während ein Unterschreiten von 414,63 US-Dollar Korrisionsrisiken birgt.
TradingKey – Am 22. September US-Ostküstenzeit stieg Western Digital (WDC) um 3,67 % und schloss bei 464,60 US-Dollar, nachdem sie ein Tageshoch von 474,39 US-Dollar erreicht hatte. Die Aktie legte den fünften Handelstag in Folge zu und erholte sich um rund 12,8 % von ihrem Schlusskurs am 15. September von 411,96 US-Dollar; verglichen mit dem am 18. Juni erreichten Tageshoch von 799,87 US-Dollar liegt sie weiterhin rund 41,9 % im Minus.
Western Digital schloss die Abspaltung seines Flash-Speicher-Geschäfts am 24. Februar 2025 ab, und der betreffende Geschäftsbereich wird nun unabhängig von SanDisk (SNDK) betrieben. Nach der Abspaltung konzentriert sich Western Digital auf Festplattenlaufwerke, wobei Nearline-HDDs mit hoher Kapazität für Cloud-Service-Provider und große Rechenzentren zum Hauptwachstumstreiber werden. KI-Rechenzentren treiben die Nachfrage nach Datenspeichern weiter an und veranlassen Cloud-Kunden dazu, ihre HDD-Beschaffung auszuweiten.
KI-Rechenzentren treiben HDD-Nachfrage an, während sich die Profitabilität von Western Digital weiter verbessert
Western Digital erzielte im vierten Quartal des Geschäftsjahres 2026 einen Umsatz von 3,747 Milliarden US-Dollar, was einem Anstieg von 44 % gegenüber dem Vorjahr entspricht. Die Non-GAAP-Bruttomarge stieg von 41,3 % im Vorjahreszeitraum auf 54,4 %, während der bereinigte Gewinn je Aktie um 109 % auf 3,56 US-Dollar zulegte. Der operative Cashflow und der freie Cashflow beliefen sich auf 1,389 Milliarden US-Dollar bzw. 1,281 Milliarden US-Dollar.
Das Gewinnwachstum war in erster Linie auf eine höhere ausgelieferte HDD-Kapazität, einen gestiegenen Anteil hochkapazitiver Produkte, Preiserhöhungen und eine verbesserte Fertigungseffizienz zurückzuführen. Im Quartalsverlauf erzielte der durchschnittliche Verkaufspreis pro TB ein hohes zweistelliges Wachstum gegenüber dem Vorjahr, während die Kosten pro TB um etwa 8 % sanken.
Für das erste Quartal des Geschäftsjahres 2027 erwartet das Unternehmen einen Umsatz zwischen 4,0 Milliarden und 4,2 Milliarden US-Dollar, eine Non-GAAP-Bruttomarge zwischen 55 % und 56 % sowie einen bereinigten Gewinn je Aktie in einer Spanne von 3,85 bis 4,15 US-Dollar. Die Mittelwerte aller drei Prognosekennzahlen liegen über dem Niveau des vierten Quartals, was verdeutlicht, dass die Cloud-Speichernachfrage, der Produktmix und die Preisgestaltung die Geschäftsentwicklung weiterhin stützen.
Der Großteil des Cloud-Geschäftsvolumens ist bereits durch langfristige Vereinbarungen abgedeckt, wobei eine Kundenvereinbarung bis 2029 reicht; zudem verhandelt das Unternehmen neue Verträge für den Zeitraum 2029 bis 2031. Diese Vereinbarungen erhöhen die Planungssicherheit beim Volumen, wenngleich die tatsächliche Preisgestaltung weiterhin vom Zeitpunkt der Vertragsverlängerungen und der Einführung neuer Produkte abhängt.
Produktseitig hat die Auslieferung von ePMR-Festplatten mit Kapazitäten von bis zu 40 TB begonnen, wobei der Hochlauf der Serienproduktion bei zwei Kunden voranschreitet. Es wird erwartet, dass diese bis zum dritten Quartal des Geschäftsjahres 2027 rund 50 % der ausgelieferten Nearline-Kapazität ausmachen werden.
Western Digital plant, in der ersten Hälfte des Jahres 2027 mit der Auslieferung von 44-TB-HAMR-Festplatten zu beginnen. Das Produkt muss noch die Kundenqualifizierung sowie den geplanten Hochlauf der Serienproduktion durchlaufen, und das Tempo dieser Fortschritte wird den Wettbewerb des Unternehmens mit Seagate im Markt für Festplatten mit ultrahoher Kapazität beeinflussen.
Kann sich die Rally der WDC-Aktie fortsetzen?
Die mittelfristigen Wachstumstreiber von WDC resultieren aus dem Ausbau von Cloud-Computing und KI-Rechenzentren, einem knappen Angebot an Nearline-HDDs sowie steigenden Preisen pro TB. Während Festplattenlaufwerke nicht direkt an KI-Berechnungen beteiligt sind, bleiben sie das primäre kostengünstige Speichermedium für Trainingsdaten, Data Lakes, Logdateien und Backups.
Das Management gab bekannt, dass der Preis pro TB im jüngsten Quartal im Jahresvergleich um 18 % bis 19 % stieg, wobei der Großteil der Produktion für 2027 bereits durch langfristige Verträge abgedeckt ist und einige Bestellungen bis in die Jahre 2028 und 2029 reichen.
Das Risiko liegt in den hohen Markterwartungen. Im August legte WDC Ergebnisse und einen Ausblick vor, die beide die Erwartungen übertrafen; dennoch gab der Aktienkurs deutlich nach. Dies deutet darauf hin, dass stetiges Wachstum möglicherweise nicht ausreicht, um die Bewertung weiter nach oben zu treiben.
Künftig stehen vor allem der Preis pro TB, die Auslieferungen von 40-TB-ePMR-Festplatten sowie die HAMR-Qualifizierung im Fokus. Das Angebot an 40-TB-ePMR-Laufwerken befindet sich im Hochlauf, während die HAMR-Produkte der ersten Generation derzeit bei vier großen Cloud-Kunden qualifiziert werden; Auslieferungen sind für das erste Halbjahr 2027 geplant.
Sollten die Preise und Auslieferungsmengen weiter steigen, besteht weiterhin Spielraum für einen Gewinnanstieg bei WDC; wenn sich jedoch die Nachfrage verlangsamt oder sich die HAMR-Serienproduktion verzögert, könnte der Aktienkurs unter Druck geraten.
WDC Technische Analyse: 488 $ wird zur zentralen Widerstandsmarke für eine Erholung
[Quelle: TradingView]
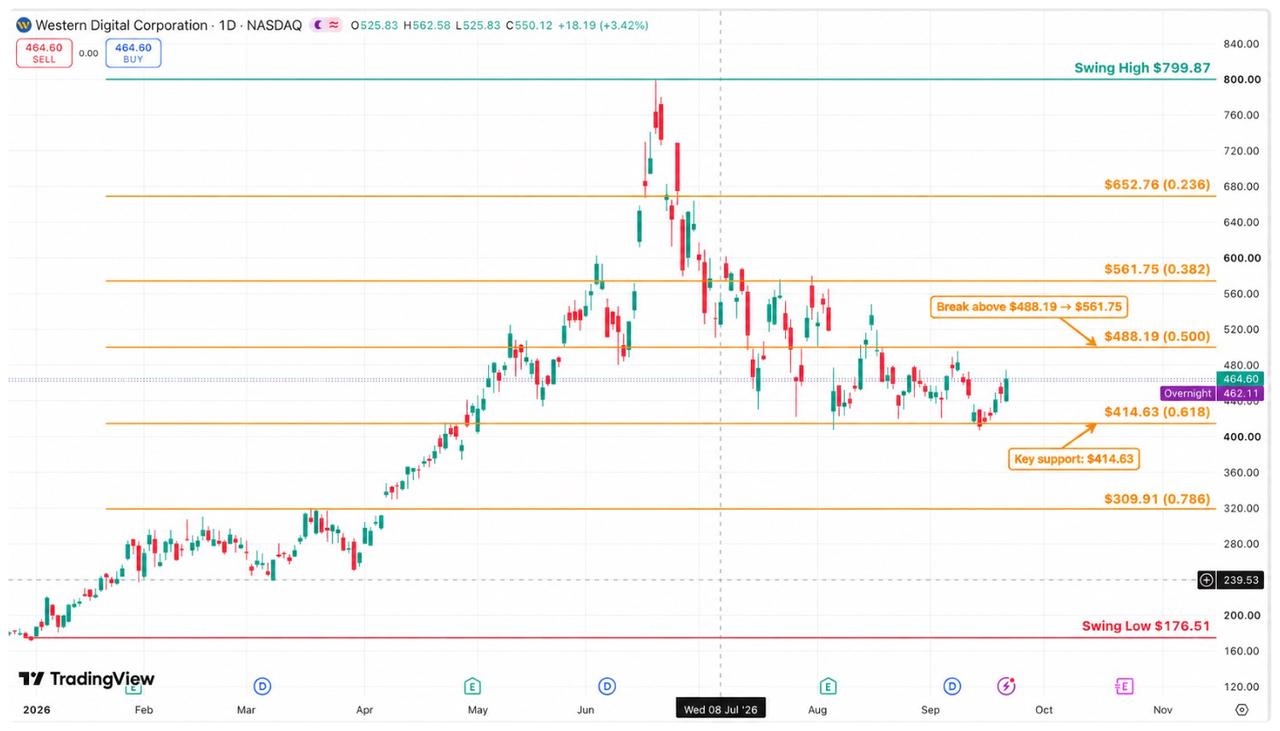
Im Tageschart befindet sich WDC seit dem Erreichen von 799,87 US-Dollar im Juni auf Rückzugskurs. Zuletzt fand die Aktie nahe 414,63 US-Dollar eine Unterstützung und erholte sich auf 464,60 US-Dollar. Der Aktienkurs notiert derzeit unterhalb des 0,5-Fibonacci-Retracement-Niveaus von 488,19 US-Dollar und verbleibt insgesamt in einer Seitwärtskonsolidierung zwischen 414 und 488 US-Dollar.
Nach oben hin stellt 488,19 US-Dollar einen zentralen kurzfristigen Widerstand dar. Sollte die Aktie unter hohem Volumen ausbrechen und sich nachhaltig über diesem Niveau halten, könnte das nächste Ziel bei 520 US-Dollar liegen, gefolgt vom 0,382-Fibonacci-Retracement-Niveau bei 561,75 US-Dollar. Der Bereich von 561 bis 562 US-Dollar liegt zudem nahe einem früheren volumenstarken Cluster, an dem mit einem weiter steigenden Verkaufsdruck zu rechnen ist.
Nach unten hin bietet der Bereich um 440 US-Dollar kurzfristige Unterstützung, während 414,63 US-Dollar als wichtige mittelfristige Haltelinie dient. Setzt die Aktie zurück, hält aber die Marke von 414,63 US-Dollar, bleibt die Seitwärtsstruktur intakt; bricht sie auf Schlusskursbasis deutlich nach unten aus, könnte sich die Korrektur bis auf 380 US-Dollar ausweiten, mit einer weiteren Unterstützung nach unten nahe 309,91 US-Dollar.
Insgesamt befindet sich WDC nach einem steilen Rückgang derzeit in einer spannengebundenen Erholung, wobei eine mittelfristige Trendwende noch nicht bestätigt ist. Ein nachhaltiges Halten über 488,19 US-Dollar könnte den Weg für eine weitere Erholung in Richtung 520 bis 562 US-Dollar ebnen, während ein Rutsch unter 414,63 US-Dollar einen Ausbruch nach unten aus der Konsolidierungsspanne bedeuten würde.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.