


Kioxia-Ergebnisausblick: Kann sich die Aktie nach 60-prozentigem Einbruch erholen? NAND-Angebot und Aktienrückkäufe sind entscheidend



Kioxia steht vor der Veröffentlichung der Quartalszahlen unter erheblichem Marktdruck. Trotz solider Fundamentaldaten und einer hohen Auslastung im KI-Sektor verlor die Aktie seit Juni rund 66 % an Wert. Der Ausverkauf resultiert aus einer branchenweiten Panik, dem Ausstieg von Bain Capital und Sorgen um ein drohendes Überangebot ab 2027 durch chinesische Kapazitätserweiterungen. Investoren fokussieren sich nun weniger auf die Gewinnzahlen, sondern auf den Ausblick zu NAND-Preistrends, die Kapazitätsplanung sowie mögliche Aktienrückkäufe. Diese Faktoren sind entscheidend, um das Vertrauen nach der jüngsten Volatilität im globalen Speichersektor zurückzugewinnen.
TradingKey – Am 31. Juli wird Kioxia die Ergebnisse für das erste Quartal des Geschäftsjahres 2027 (1. April 2026 bis 30. Juni 2026) veröffentlichen. Allerdings unterscheidet sich die Ausgangslage für diesen Ergebnisbericht bereits grundlegend von der vor einem Monat. Am 22. Juni führte der Aktienkurs von Kioxia mit 112.700 Yen (ca. 689 US-Dollar) je Aktie noch die japanische Marktkapitalisierungsliste an, doch zum Handelsschluss am 30. Juli lag er bei nur noch 39.500 Yen je Aktie, was einem Rückgang von fast 66 % gegenüber dem Höchststand entspricht. Neben den Gewinnzahlen für das erste Quartal richtet sich der Fokus des Marktes auch auf die Frage, ob diese Gewinnwachstumsrate aufrechterhalten werden kann?
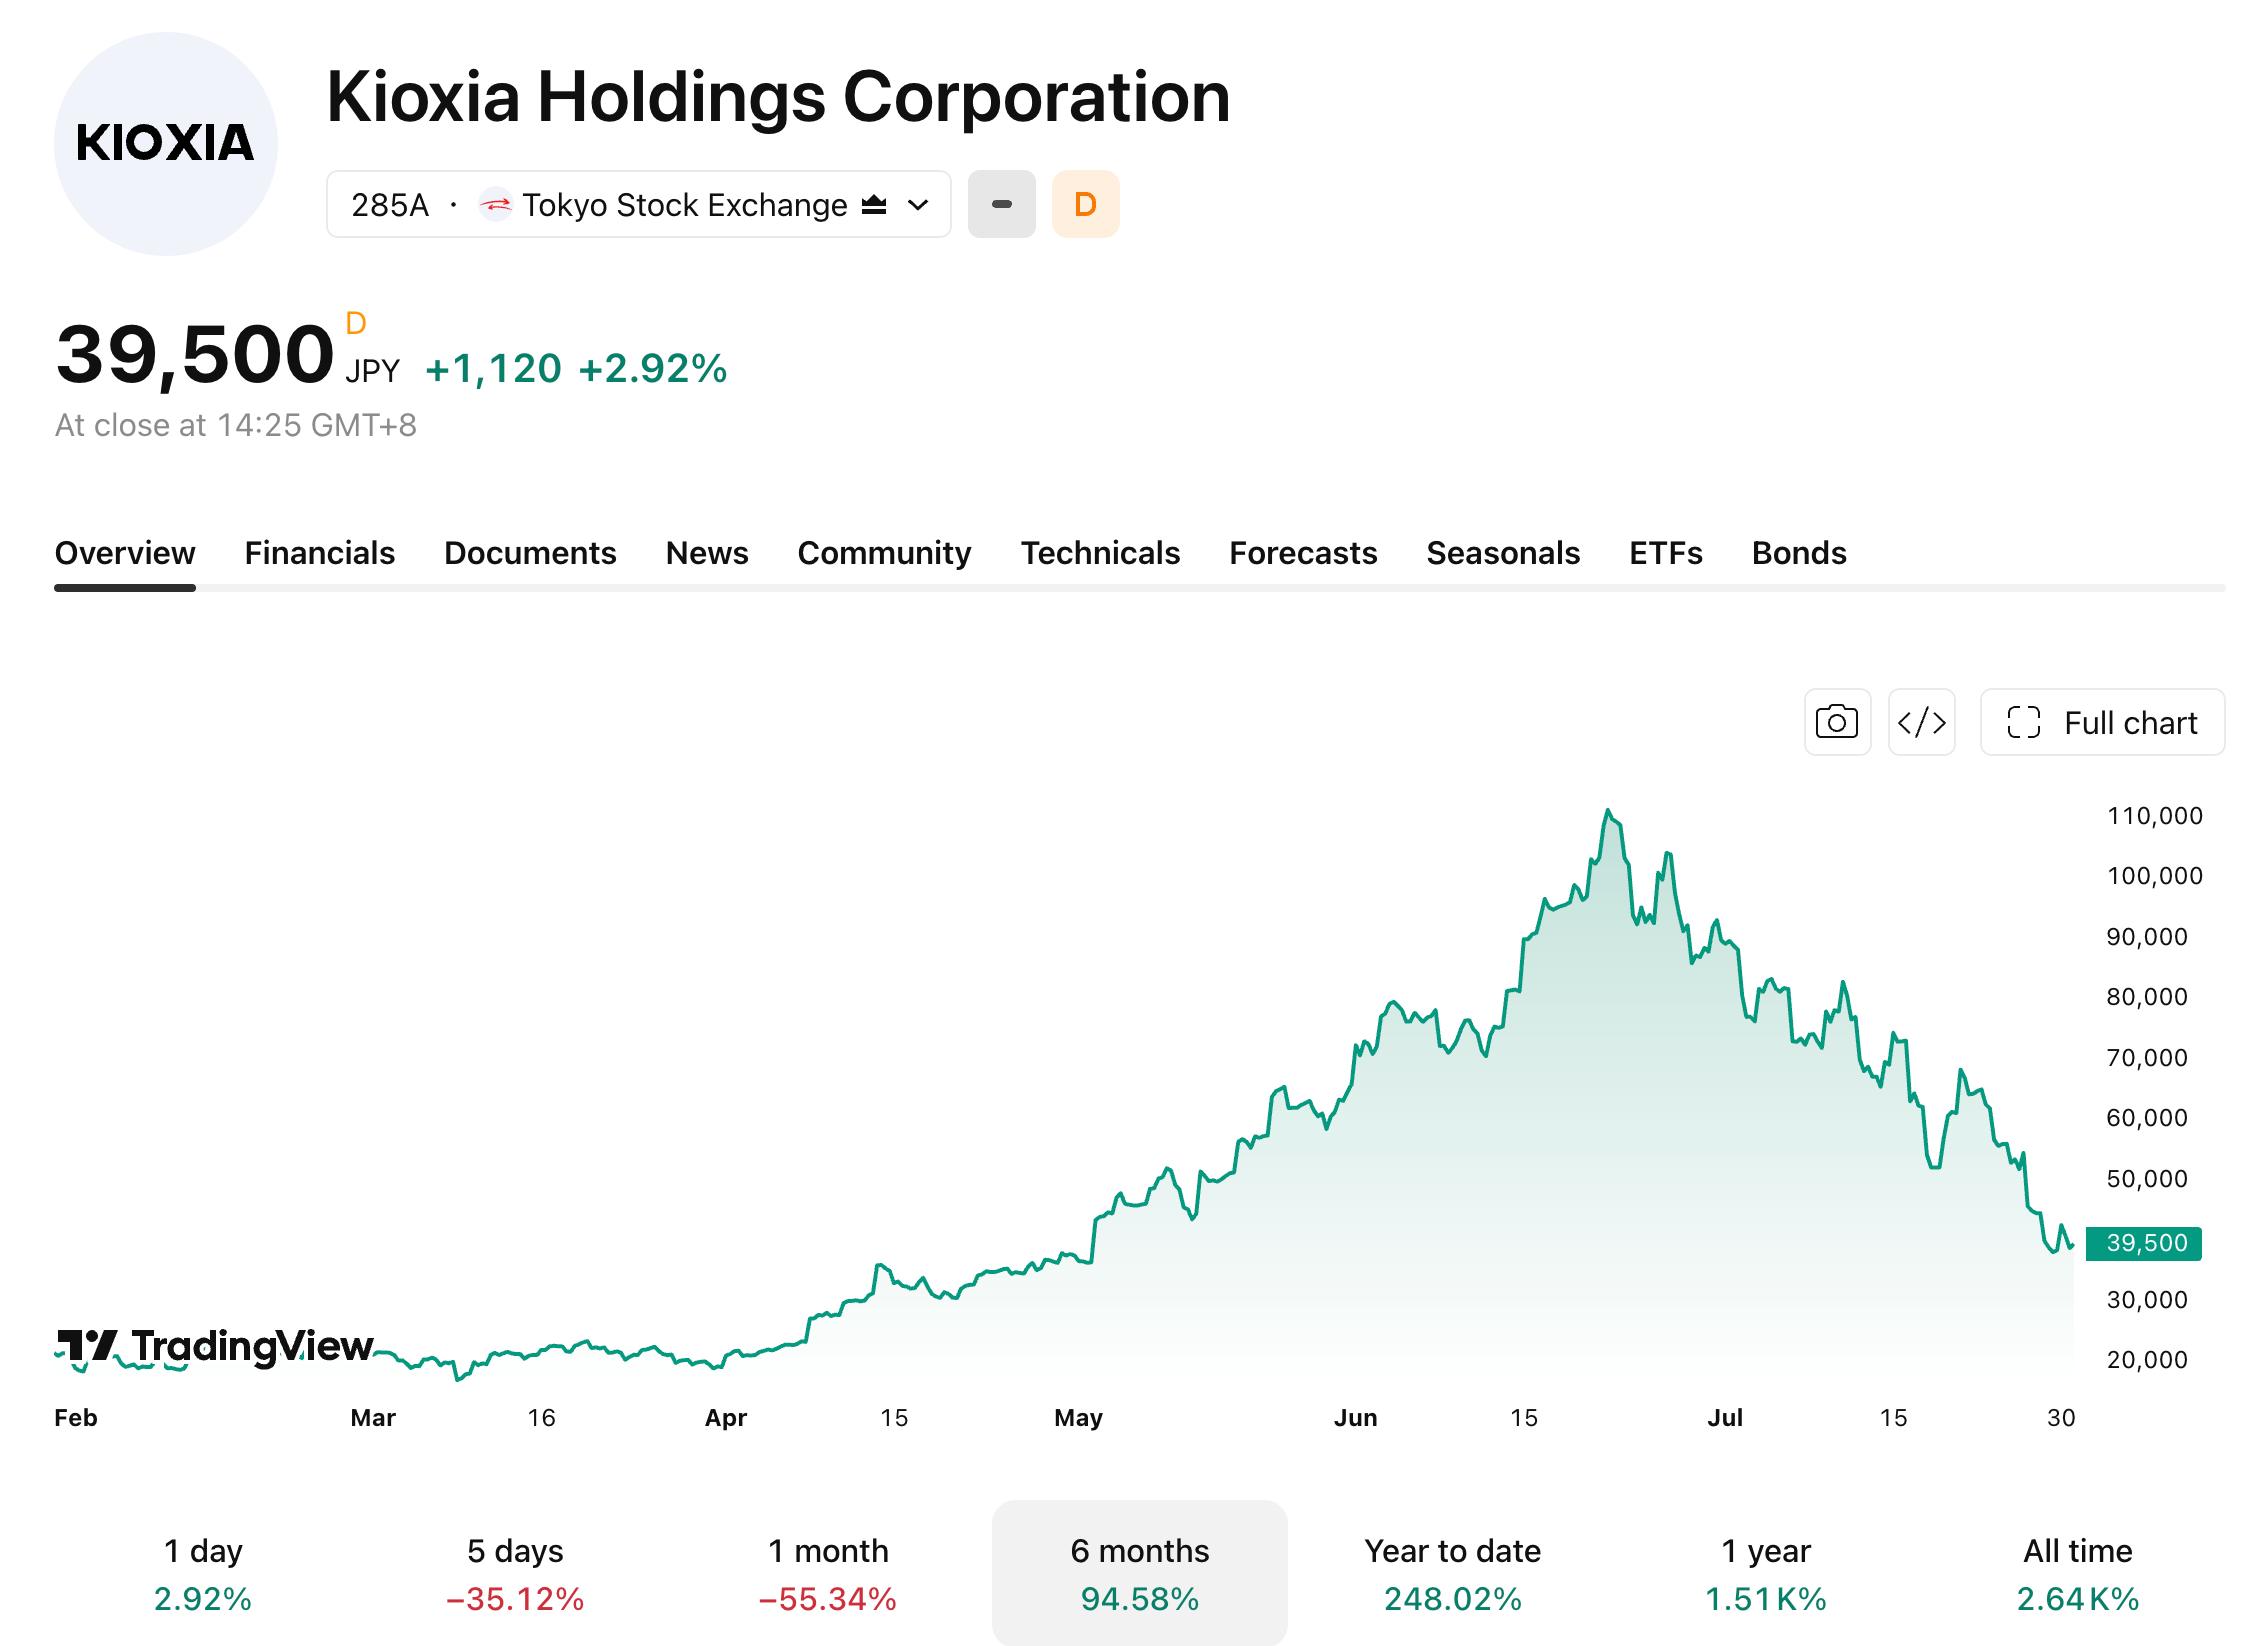
[Quelle: TradingView]
Gewinne stehen nicht mehr infrage: Marktfokus verlagert sich auf Logik der NAND-Preiserhöhungen
Am 15. Mai veröffentlichte Kioxia seine Q1-Prognose vorzeitig: einen Umsatz von 1,75 Billionen Yen, ein Betriebsergebnis von 1,298 Billionen Yen und einen Nettogewinn von 869 Milliarden Yen. Der Gewinn eines einzelnen Quartals übertraf den des gesamten vorherigen Geschäftsjahres (554,5 Milliarden Yen).
Finanzinstitute sind sogar noch optimistischer als das Unternehmen selbst. Goldman Sachs ( GS) erwartet ein Betriebsergebnis von 1,417 Billionen Yen, während Citi ( C) 1,40 Billionen Yen erwartet, wobei beide Institute ihre Kursziele Ende Juni auf 116.000 Yen bzw. 140.000 Yen angehoben haben.
Allerdings ist der Rückenwind des starken Gewinnwachstums durch die vorangegangene Rallye bereits vollständig eingepreist, und der Fokus des Marktes hat sich nun auf die Logik der NAND-Preiserhöhungen verlagert.
Kioxia-Aktien geben um über 60 % nach angesichts wachsender Marktpanik
Die These von NAND-Preiserhöhungen wird zwar auf die Probe gestellt, doch fundamental bleibt das Verhältnis von Angebot und Nachfrage bei NAND-Speichern knapp. Der Ausblick von Kioxia im Mai machte deutlich, dass sich die Nachfrage durch KI-Rechenzentren weiter verstärkt und das Angebot bis 2027 knapp bleiben wird. Auch der jüngste Juli-Bericht von TrendForce bestätigte, dass das NAND-Angebotsdefizit im Jahr 2026 bei rund 4 % bis 5 % liegen wird, womit die Knappheit anhält.
Angesichts intakter Fundamentaldaten stellt sich die Frage: Warum ist der Aktienkurs gefallen? Der Einbruch am 28. Juli war nicht auf negative Nachrichten zurückzuführen, die Kioxia selbst betrafen, sondern vielmehr auf eine kollektive Panik im gesamten globalen KI-Speichersektor. Der Philadelphia Semiconductor Index verlor 2,23 % und Nvidia ( NVDA) fiel um fast 5 % und SanDisk ( SNDK) fiel um über 11 %, zudem wurden beim südkoreanischen KOSPI-Index automatische Handelsunterbrechungen ausgelöst. Der Auslöser war ein massiver Vertrauensverlust, den eine Kontroverse um eine revolvierende Kreditlinie von Nvidia im Volumen von 750 Milliarden US-Dollar verursacht hatte. Kioxia, das im vorherigen Zeitraum die stärksten Zuwächse verzeichnet hatte, wurde naturgemäß zum primären Ziel der Kapitalflucht.
Tiefere Sorgen kommen von der Angebotsseite. Samsung, SK Hynix und Kioxia selbst bauen alle ihre Kapazitäten aus, und TrendForce erwartet, dass das Angebotswachstum in der zweiten Jahreshälfte 2027 das Nachfragewachstum überholen wird. Der China-Faktor beschleunigt diesen Prozess: Das Werk der Phase 3 von YMTC ist in die Phase der Geräteinstallation eingetreten, wobei inländische Ausrüstung erstmals mehr als 50 % der Beschaffung ausmacht. Die Produktion soll voraussichtlich Ende 2026 anlaufen und bis 2027 eine monatliche Kapazität von 50.000 Wafern erreichen.
Unterdessen plant YMTC den Bau von zwei weiteren Fabriken zusätzlich zu seinen bestehenden Fabs. Sobald diese drei Fabriken voll betriebsbereit sind, wird sich die Gesamtkapazität voraussichtlich mehr als verdoppeln. TrendForce prognostiziert, dass Chinas Anteil an der weltweiten NAND-Bit-Produktion bis 2027 auf fast 19 % steigen wird, was einen zusätzlichen Angebotsdruck darstellt, der nicht ignoriert werden kann.
Der Ausstieg von Bain Capital ist ebenfalls eines der Hauptthemen, die am Markt immer wieder diskutiert werden. Die Private-Equity-Gesellschaft, die 2018 die Übernahme von Toshiba Memory (dem Vorgänger von Kioxia) angeführt hatte, liquidierte Anfang Juli ihre gesamte Beteiligung für einen Gesamterlös von rund 17 Milliarden US-Dollar. Dies stellt den größten Einzelertrag in der Geschichte japanischer Private-Equity-Investitionen dar. Bain benötigte weniger als zwei Jahre, um von einem Anteil von rund 55 % zum Zeitpunkt des Börsengangs vollständig auszusteigen.
Allerdings ist die institutionelle Interpretation dieses Signals sichtlich gespalten. Einige Analysten sind der Ansicht, dass das Finden von Käufern für ein so großes Aktienpaket auf eine weiterhin robuste Nachfrage hindeutet und den langfristigen Kursüberhang durch Verkäufe von Großaktionären beseitigt, was ein positives Signal darstellt. Dennoch hat die Entscheidung von Bain, sich vollständig zurückzuziehen, nachdem das Unternehmen gemessen an der Marktkapitalisierung zum größten in Japan aufgestiegen war, einige Anleger durchaus dazu veranlasst, den mittel- bis langfristigen Wert der Aktie neu zu bewerten.
Drei Ergebnis-Signale im Fokus: Q2-Ausblick, Produktionstempo und Rückkauf-Signale
Ob die Ergebnisse überzeugen werden, ist nicht mehr die große Unbekannte, da die tatsächlichen Zahlen sehr wahrscheinlich im oberen mittleren Bereich der Prognosespanne liegen werden. Was die weitere Entwicklung des Aktienkurses wirklich bestimmen wird, ist die Frage, wie das Management auf drei Kernsorgen eingeht:
Erstens geht es um den Q2-Ausblick. Goldman Sachs wies darauf hin, dass zum Zeitpunkt der Veröffentlichung der Prognose im Mai die Preise für rund 30 % des Q2-Auslieferungsvolumens noch nicht vertraglich fixiert waren und die tatsächlichen Transaktionspreise dieser Aufträge die Entwicklung im zweiten Quartal direkt beeinflussen werden. Der Markt erwartet die jüngste Einschätzung des Managements zu den Trends beim durchschnittlichen Verkaufspreis (ASP) für NAND und beim Absatzvolumen sowie die Antwort auf die Frage, ob die Nachfrage nach Enterprise-SSDs die anhaltende Schwäche im Bereich der Unterhaltungselektronik ausgleichen kann. TrendForce prognostiziert, dass die weltweite Smartphone-Produktion im Jahr 2026 im Jahresvergleich um 15 % bis 20 % zurückgehen wird.
Zweitens ist es der Ausblick auf das Angebot. Die Einschätzung des Managements zu den Kapazitäts- und Preistrends von der zweiten Hälfte des Jahres 2026 bis ins Jahr 2027 ist von entscheidender Bedeutung. Sollten sie signalisieren, dass das Tempo des Kapazitätsausbaus kontrollierbar ist, würde dies dazu beitragen, die Sorgen über ein Überangebot zu lindern. Channel-Checks von Goldman Sachs deuten darauf hin, dass die großen Speicherhersteller ihre Investitionsausgaben weiterhin auf DRAM fokussieren, was bedeutet, dass zusätzliche neue NAND-Kapazitäten begrenzt bleiben – ein Trend, der sich voraussichtlich bis mindestens 2028 fortsetzen wird.
Drittens geht es um die Aktionärsrenditen. Vor dem Hintergrund einer tiefen Kurskorrektur der Aktie sind Aktienrückkaufpläne zu einer Schlüsselvariable für die Marktstimmung geworden. Kioxia erklärte im Mai deutlich, dass die Dividendenausschüttung Priorität habe, während man sich gleichzeitig Flexibilität für Aktienrückkäufe bewahre. Ob das Management im Rahmen dieses Briefings einen formellen Rückkauf ankündigt, wird dem Markt als wichtiges Signal für die Beurteilung dienen, ob das Unternehmen seine eigene Aktie für unterbewertet hält. Die Signalwirkung eines Rückkaufs könnte dabei ebenso wichtig sein wie der Rückkauf selbst.
Ein Quartalsbericht, der lediglich die Erwartungen erfüllt, wird den Abwärtstrend höchstwahrscheinlich nicht umkehren können. Am 29. Juli legte die Kioxia-Aktie im Tagesverlauf angetrieben durch die besser als erwartet ausgefallenen Ergebnisse von SK Hynix um bis zu 9,58 % zu, bevor sie stark ins Minus drehte und um über 10 % einbrach. Dies deutet auf eine ausgeprägte Bereitschaft der Investoren hin, bei guten Nachrichten Gewinne mitzunehmen. Die Haltung des Managements zu Preistrends, dem Tempo des Kapazitätsausbaus und Aktienrückkäufen wird für die Stabilisierung des Aktienkurses von weitaus größerer Bedeutung sein als die Gewinnzahlen des ersten Quartals. Vor dem Hintergrund des Ausstiegs von Bain Capital, zunehmender Zweifel an der Refinanzierung und der eingebrochenen Branchenstimmung steht diese Veröffentlichung der Quartalszahlen vor einer schwierigeren Ausgangslage als je zuvor.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.