


財報前瞻 | 雲增速超50%!阿里Q3盈利將“暴力反彈”,股價卻反向急跌!這三大原因或是股價暴跌“兇手”?


中概股財報周的重頭戲輪到阿里!據悉,阿里將於本月19日公佈27財年Q2財報(對應26Q3經營期),並於北京時間20:00召開業績電話會。
聚焦本次財報,市場關注阿里能否給出“雲加速”變成“盈利拐點”的可信證據!同時,淘閃減虧進度、資本開支和現金流覆蓋情況也是重點。
財報發佈前夕,阿里股價卻持續走弱,今日盤中一度大跌近7%,再度失守100港元關口!阿里股價下跌的原因是什麼,Q2財報有哪些關鍵指標需留意?一文讀懂。
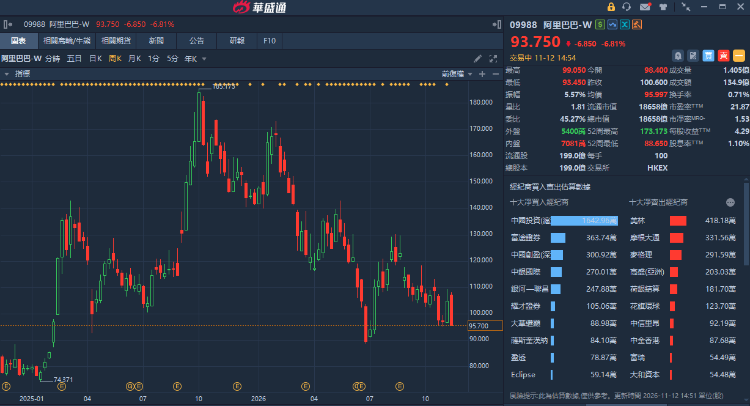
阿里年跌逾30%!近期股價再度急挫,背後有何原因?
阿里股價緣何持續重挫,背後或有三大原因,涉及平頭哥分拆、美聯儲加息週期、千問旗艦模型不及預期。
阿里股價走低,首位原因或是以PN15豁免途徑分拆平頭哥上市。儘管大摩、富瑞、美銀等大行把分拆平頭哥看做“正面催化劑”,但大量散戶投資者卻持相反觀點,認爲走PN15豁免拆分平頭哥是損害小股東利益行爲。這一事件與此前800億港元配售形成共振,引發投資者對股東回報的質疑。
第二個原因,或與千問新發布的旗艦模型進度不及預期有關。近日,阿里千問公佈了Qwen4-Max-preview。技術社區裏對阿里的新模型反應平淡,普遍認爲即使在國模中也表現平平。有部分投資者認爲,阿里在資源和人力上遠超Kimi、智譜等國內大模型廠商,但做出的成果卻不能令人信服,或是拖累市場情緒的原因之一。
第三個原因,則與美聯儲加息預期有關。歷史上,每次美聯儲進入加息週期,都不利於新興市場股市表現。美國10月CPI超預期後,市場押注12月加息概率達到100%,且不排除一次加息50基點的可能。此背景下,中概股整體股價和估值均明顯承壓,11月12日恒生科指再度失守4000點關口,科網股的另一大權重騰訊也再度回調逼近400港元關口,阿里作爲中概股的權重自然不能倖免。
阿里財報放榜在即:整體盈利大幅上調,雲增速超50%成焦點!
阿里Q2核心經營數據,各大行預測的結論指向同一個方向:收入端穩健、利潤端大幅反彈。
據彭博預測,阿里Q2營收預估爲2705.3億元,同比增長9%,對比去年明顯加速;經調整淨利預估爲271.9億元,同比大幅增長160%,環比Q1也增逾30%。
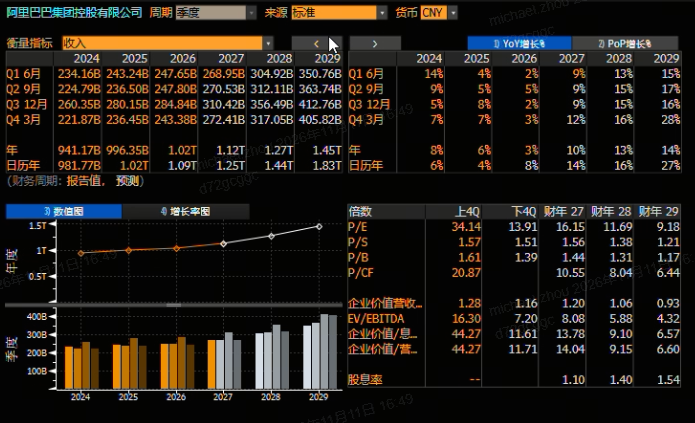
本輪阿里業績強勁反彈,主要由雲業務放量+即時零售減虧雙輪驅動,而非單純的低基數!高盛、里昂等大行集體預測,阿里雲計算業務收入同比增速超過50%,貢獻收入將超過600億元,佔阿里總營收比例超過22%創新高。雲業務帶來的利潤也強勁增長,多家大行機構預測的EBITA利潤率均超過12%,中金估算的EBITA利潤率更是高達13.3%,且中金預測阿里雲在2028財年的增速仍能維持50%以上!
即時零售的減虧則是利潤彈性的另一半:中金、瑞銀、里昂預計即時零售虧損按季收窄至91-95億元區間!作爲對比,阿里在25年4月至26年3月的近一年時間裏,在即時零售上的累計虧損高達900億元,平均下來季度虧損超過225億元;可見此次即時零售的虧損收窄卓有成效。此前,管理層曾在上季業績電話會給出指引,預計淘寶閃購2027財年實現單月UE轉正,2029財年板塊整體盈利;投資者可觀察本季度目標落實情況及後續指引變化。
阿里核心電商主業的表現整體承壓,但韌性尚存。高盛預計,剔除即時零售後電商集團利潤同比略微增長1%,但CMR同比或降5%;高盛這一預測與中金、瑞銀的估算接近,說明機構對阿里核心電商主業的幾無分歧—電商全面復甦仍未有跡象。原因除了國內疲軟的宏觀經濟和內需市場外,拼多多、京東等份額的持續侵蝕也是關鍵。
630億資本開支會不會再加碼?現金流缺口是關鍵焦點!
整個2026年,中美大型科技巨頭資本開支Capex的高企及其對自由現金流FCF的擠壓,始終是市場激辯的核心。
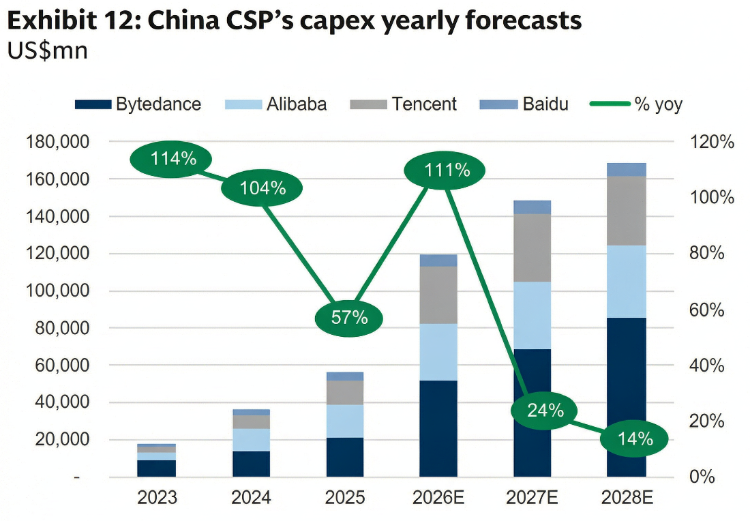
據高盛統計,字節、阿里、騰訊、百度四家中國大廠合計資本開支近1500億美元,對應超萬億人民幣,環比25年增幅高達111%。
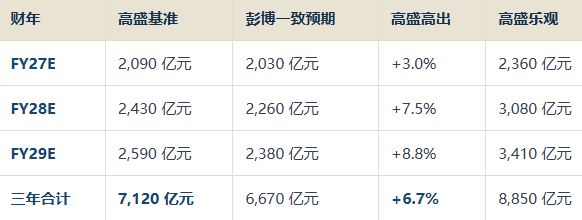
阿里資本開支亦大幅提升,高盛預計公司27財年全年資本開支達到2090億元,並在28/29財年繼續遞增,三年間累計資本開支高達7120億元。
單季度看,阿里27Q2資本開支高達630億元。儘管本季度阿里盈利在雲業務和即時零售減虧下大幅增長,但經高盛測算,阿里調整後EBITA僅310億,對應630億Capex要靠融資補。因此,現金流和融資安排會成爲這輪財報的中心議題之一。
結合此前阿里在港股完成800億港元配售後年內不再進行股權融資承諾,高盛測算後認爲,阿里只能從現金流、發債融資兩個渠道去籌集資金。近期阿里宣佈拆分平頭哥赴港上市,或許也是爲進一步緩解資金壓力。
業績會議上,投資者需重點關注阿里後續AI Capex的調整計劃及後續指引,若下調資本開支或是現金流緊張緩解的信號,後續的發債融資相關安排也是關注焦點。
機構怎麼看?花旗、美銀等大行績前唱多!里昂卻指股價將承壓
股價持續調整之際,華爾街大行對阿里多數看法樂觀。華盛資訊統計了高盛、花旗、美銀等11家大行觀點,發現11家活躍機構裏9家買入、2家中性、0家賣出,且12個月平均目標價約185–193美元,大幅高於現價,對應當前股價約有82%–90%上行空間。
花旗予阿里的目標價高達193美元,邏輯是看好Qwen4旗艦模型表現,指該模型配合自研全棧基礎設施+雲生態+MaaS,是中國市場的AI核心標的。
美銀、大摩、富瑞等大行在報告中看好分拆平頭哥帶來的“正面催化劑”效果。美銀預估平頭哥估值將高達300–750億美元,相當於阿里當前市值的12%–30%,且積極看好分拆帶來的價值重估。富瑞亦贊同分拆,認爲行動讓投資者能分別評估保留集團與平頭哥。美銀則在看好的同時有所保留,指出獨立披露有限、交易條款未定、同業估值波動大等風險,提醒投資者須看到強勁收入增長、監管進展及交易條款等證據,市場纔會在SOTP中給平頭哥有意義的獨立價值。
里昂預料阿里本季度財報將有強勁表現,同時指出股價或繼續承壓!里昂預計阿里要到2027年股價纔會有明顯反彈,主要是市場需要看到盈利反彈+Capex放緩作爲關鍵信號。里昂尤其看好阿里雲的表現,指該分部三年內有望貢獻超三成、五年內有望貢獻超五成集團利潤。
各位聰明投資者
是否看好阿里本季度財報表現呢?
歡迎留言討論~
點擊前往財報站,速覽更多業績要點>> |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







