


微軟:雙加速沒掉鏈子,好業績爲何只是 “過關”?


$微軟(MSFT.US) 北京時間 29 日早發佈了 2027 財年一季報(截至 2026 年 9 月),這是公司改用新分部口徑後的第一份財報。整體表現很強:收入、經營利潤雙超預期,最核心的 Azure 增長 48%,超出指引和買方預期,下季指引還要繼續加速;M365 商業雲也如期提速。
1、口徑變化:新分部下的第一份財報
本季起微軟把原來的三大業務分部合併爲兩個新版塊:Agents & Infra(A&I,基本是原生產力與流程 + 智慧雲)和 Devices & Consumer(D&C,原個人計算,再加上領英的廣告和會員業務)。原屬 Azure 的 GitHub、Security Copilot 被挪進 M365 商業雲,新口徑下 Azure 成爲更加 “純粹” 雲業務。詳細變化見文末附註。
2、整體業績:收入、經營利潤雙超預期
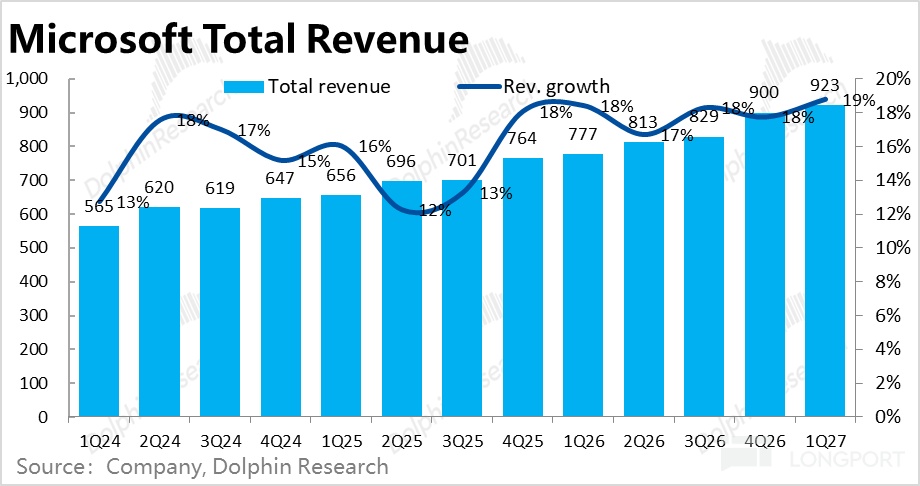
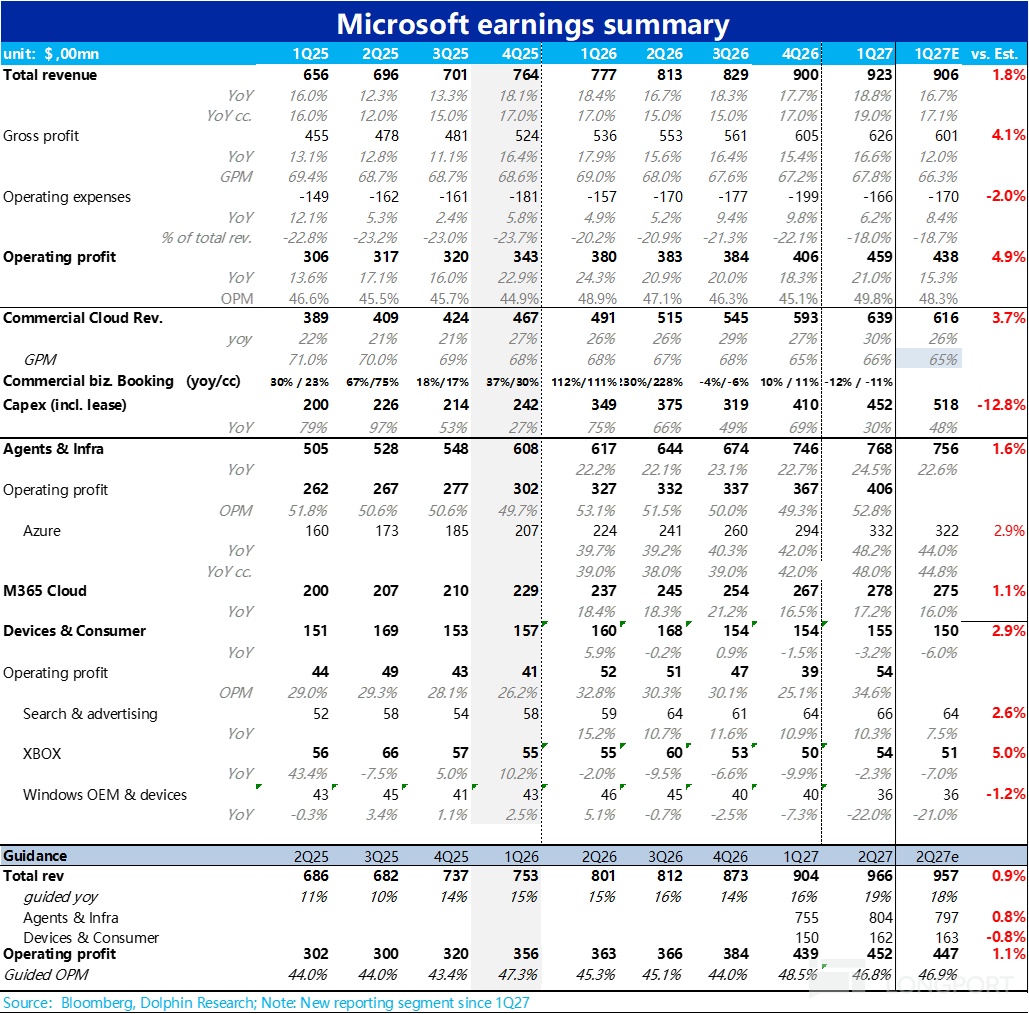
本季營收 922.8 億美元,同比 +18.8%,比彭博一致預期高約 2%。趨勢上,本季環比加速 1pct,主要推動力是 Azure 的強勁增長。
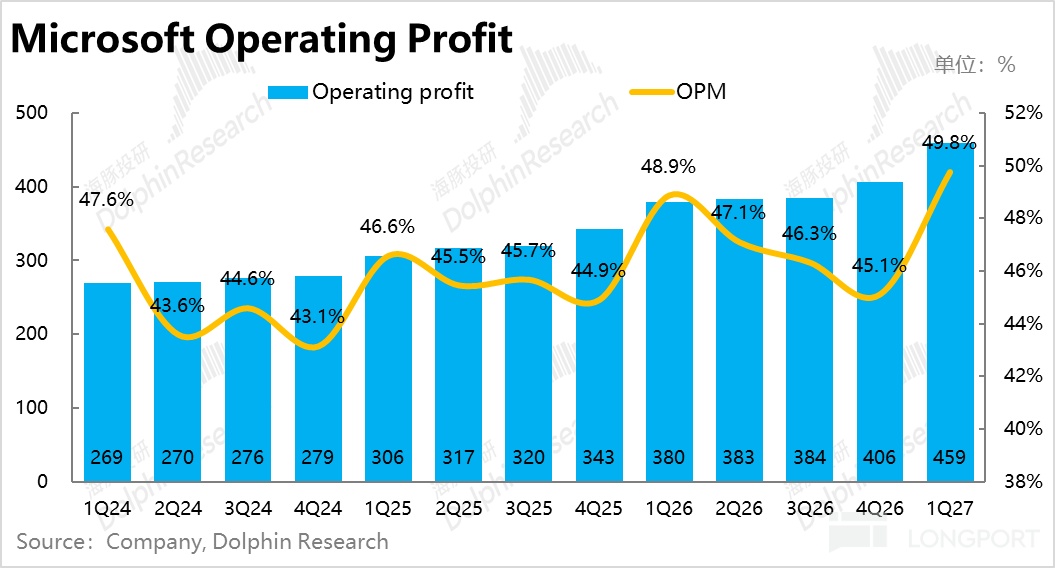
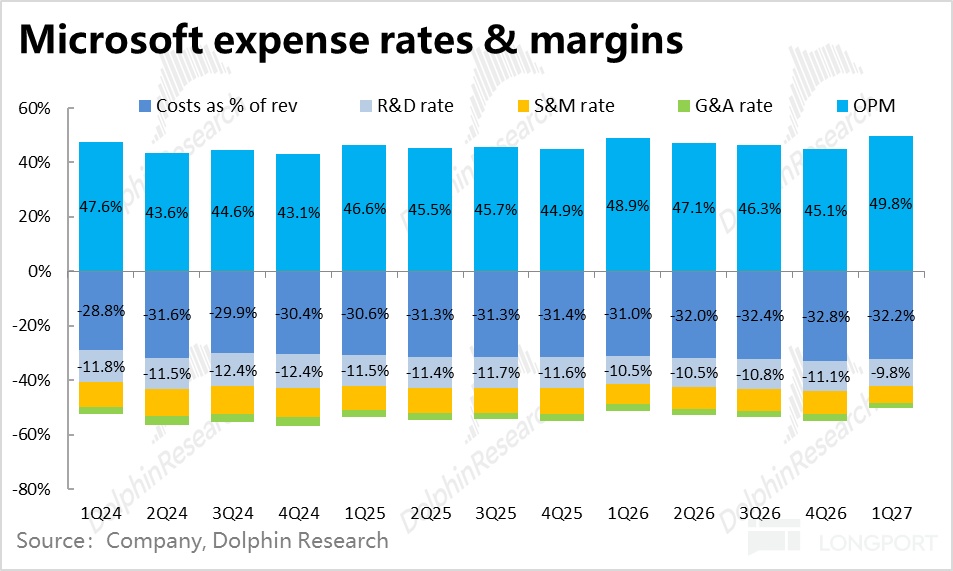
經營利潤 459.2 億,同比 +21%,比一致預期高約 5%;經營利潤率 49.8%,同比提升 0.9pt。在投入期內利潤率還能走高,主要是費用控制出色,且毛利率下滑幅度比預期低些。
3、Agents & Infra:Azure 衝到 48%,M365 如期加速
a)Azure:大超指引和買方預期
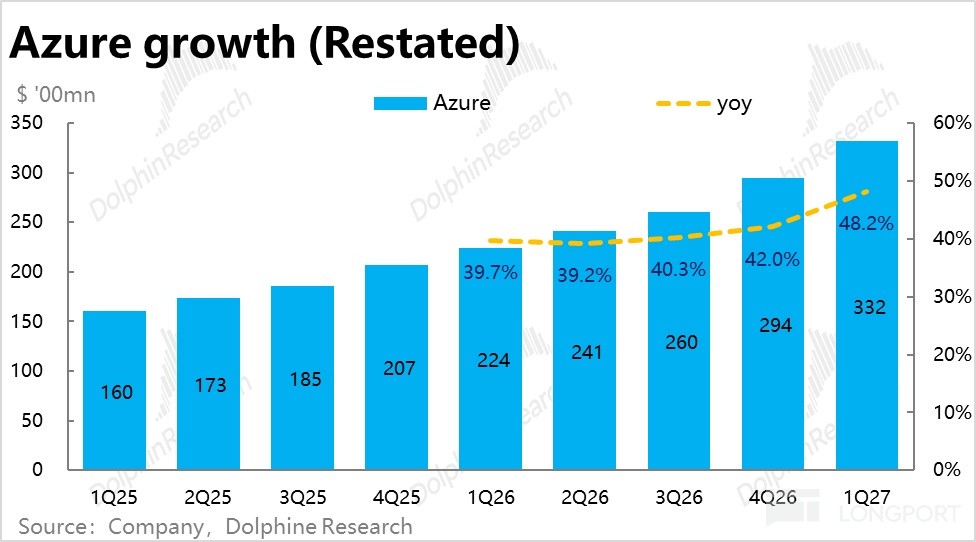
Azure 收入 332 億,同比 +48%,遠超公司指引(44%-45%),比要求更高的買方預期區間 46%-48%,也是達標交卷。且這並非是靠調整口徑的 “花活”,按 4Q26 的數據看,剝離了 GitHub Copilot 等業務後,實際讓 Azure 的增速下降了 1pct。
海豚君認爲背後的推動利好有兩點:OpenAI 的貢獻。本季來自 OpenAI 收入(含分成)達到 100 億美元,約佔總收入的 11% 和 Azure 的約三成;有賣方測算,4Q26 單季來自 OpenAI 的收入在 80 億以上、約九成計入 Azure;
按此測算,本季 OpenAI 帶來的 Azure 環比增量在 18 億以內,最多貢獻了 Azure 環比增量(約 37.5 億)的一半。
對應着接入 Claude 模型和 OpenAI 的收入爆發期。據報道,Claude 模型 6 月 29 日起在 Foundry 上正式商用。同時 7 月 OAI 發佈 GPT-5.6,並將 Codex 併入 ChatGPT 後,ARR 開始加速增長。這些利好都在本季度內得到部分體現。
b)M365 雲:如期加速
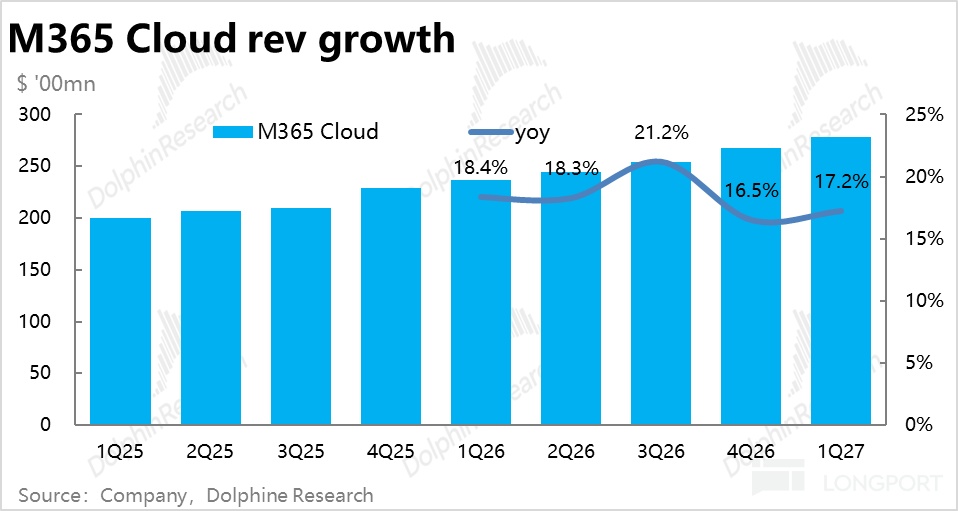
M365 商業雲收入同比 +17%(剔匯率 18%),比指引高約 1pt、較上季略有提速。主要靠單用戶收入提升:Copilot、E5/E7 升級、7 月起的套餐提價,以及 GitHub Copilot 改按用量計費。但商業席位增速實際是放緩到 5%(上季 7%)。
c)A&I 整體及其他業務
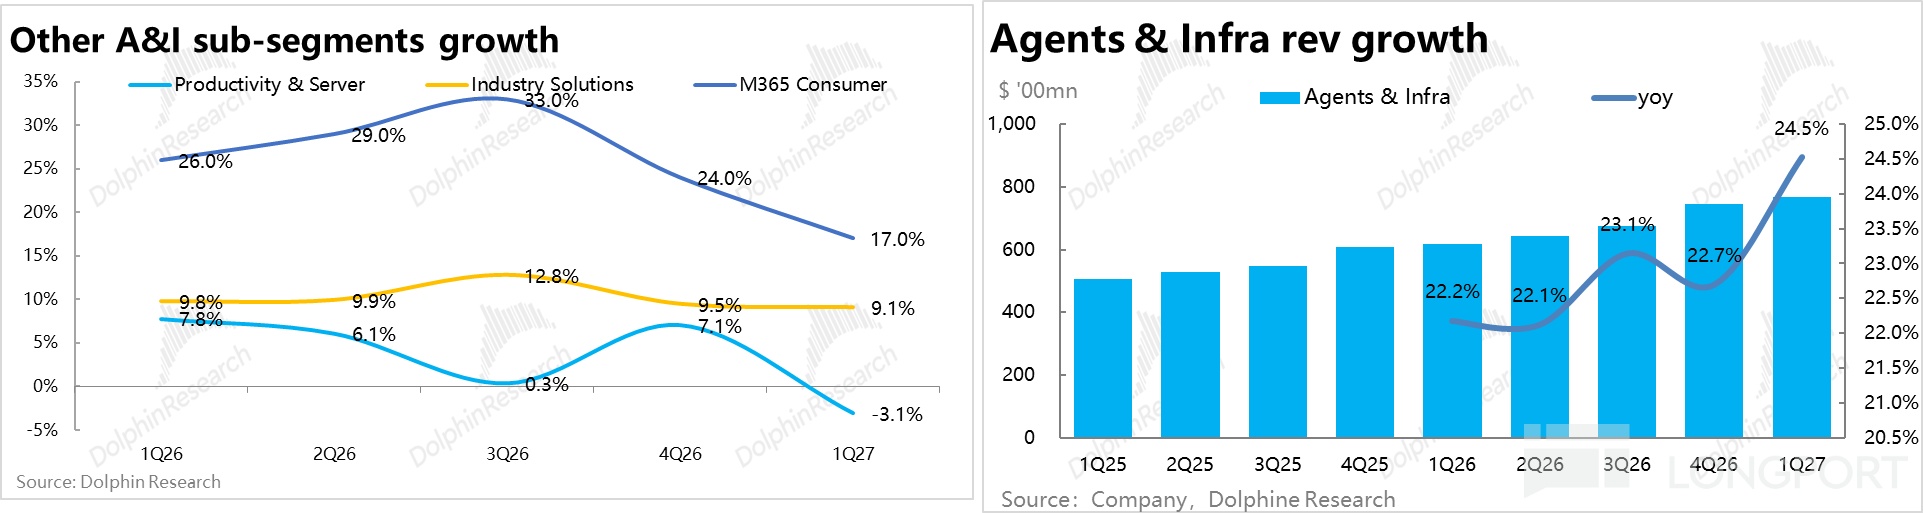
A&I 分部整體收入 768 億,同比 +24.5%,比一致預期高約 1.6%。其他業務中,生產力與服務器授權 84 億、同比-3.1%,符合低個位數下滑的指引,略弱於一致預期(-2.2%);行業解決方案雲 +10%,略好於高個位數增長的指引。
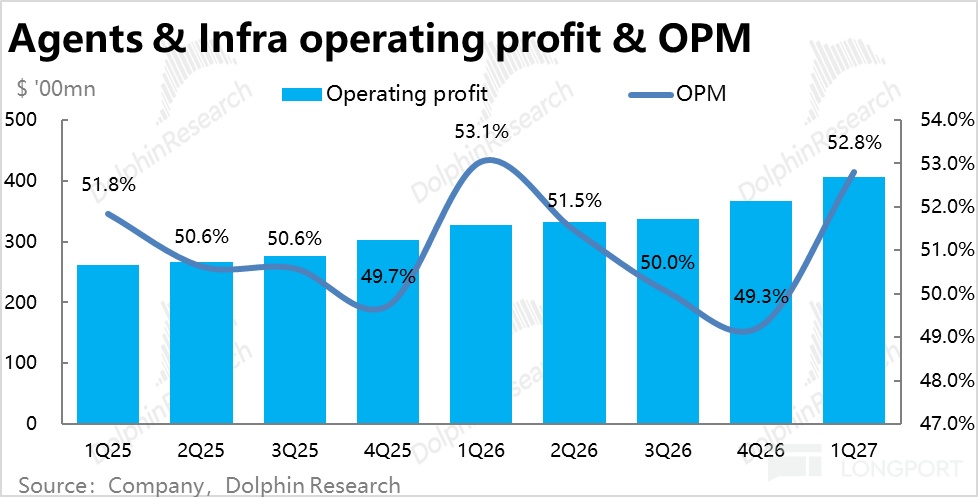
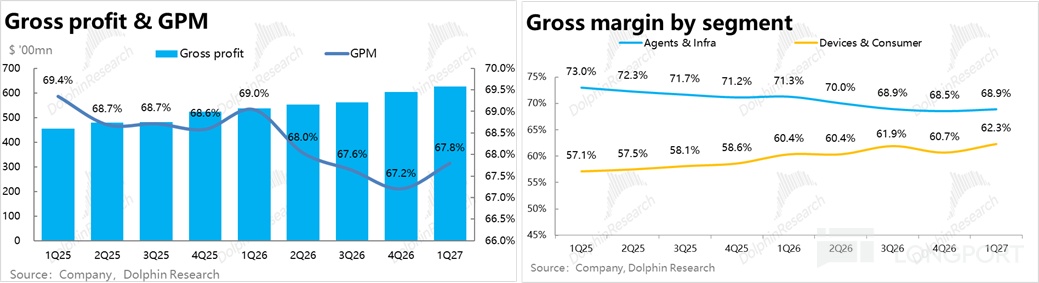
經營利潤 406 億,利潤率 52.8%,同比微降約 0.2pt。背後是毛利率同比下降約 2.4pt 與費用率同比下降約 2.2pt 相抵。還是靠控費對沖毛利率下降。
4、Devices & Consumer:好於指引,Windows 拖累加深
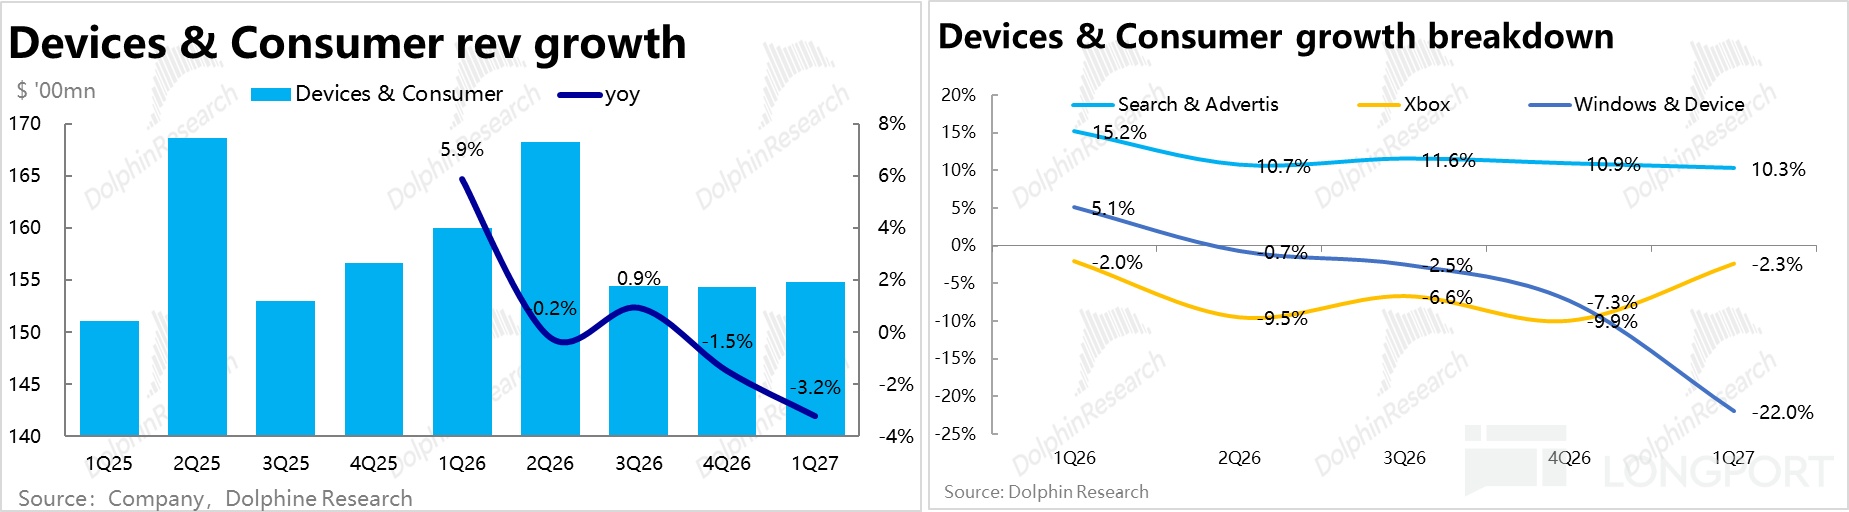
D&C 收入 154.8 億,同比-3%,比一致預期高約 3%。雖然依然表現疲軟,但比預期稍好。
分項看,主要是 Windows 拖累最大,其他細分板塊都稍好於預期:Windows OEM 與設備-22%,與 “20% 出頭” 的下滑指引一致(上年 Win10 換機高基數、零部件漲價壓制 PC 需求);
搜索與廣告(不含 TAC)+12%,好於中高個位數的指引;Xbox 內容與服務-2%,好於中個位數下滑的指引。下季 Windows OEM 與設備的指引是下滑三成中段,拖累還在加深。
經營利潤率 34.6%,同比提升約 1.8pt。
D&C 經營利潤 53.6 億,同比 +2%。利潤率提升基本全部來自毛利率(同比 +2.0pt)。費用率持平。海豚君認爲,結構上搜索與廣告佔 D&C 收入的比重從 37% 升至 42%,可能是重要原因。
5、資本開支與現金流:投入實際在繼續加速
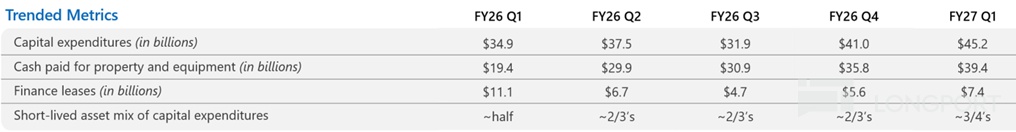
資本開支(含融資租賃)452 億,同比 +30%,佔收入 49%(上季 46%),投入力度繼續走高;但低於公司此前 “超 500 億” 的指引。
低於指引的原因,公司的解釋是部分第三方產能交付推遲。另一層是會計口徑:物業資產的折舊年限延長到 25 年後,更多數據中心租賃被歸爲經營租賃、不進資本開支,把經營租賃加回,本季實際總投入約 517 億,與指引基本吻合。
結構上,短週期資產(CPU、GPU 等服務器設備)的佔比繼續走高,本季已升至約 3/4,錢主要花在了能更快變成收入的算力上,也當是推動 Azure 加速的因素之一。
下季指引 Capex 仍爲 “超 500 億”。電話會上公司把 CY26 資本開支從約 1,750 億下調到約 1,700 億,原因同樣是第三方產能推遲;按此推算,2Q27 Capex 約 520 億、收入佔比約 54%,與一致預期(約 528 億)基本一致。
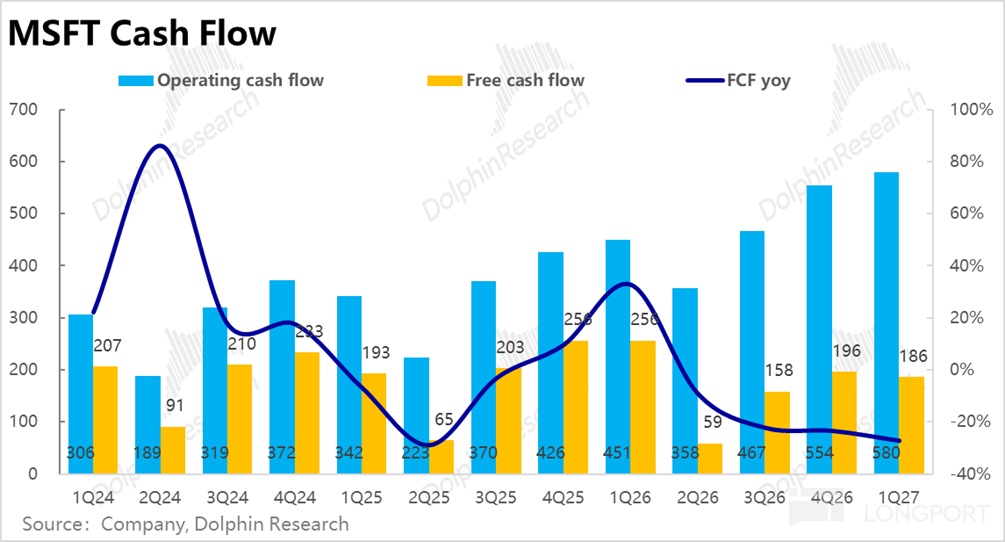
現金流方面,經營現金流 580 億,同比 +29%,公司歸因於雲業務開票和回款強勁;自由現金流 186 億,同比-27%,被資本開支壓低。管理層預計 FY27 自由現金流仍爲正,公司仍是幾大廠商中投入最爲謹慎的,並會在條件合適時使用租賃、發債等外部融資保持靈活性,目前還沒有發債。
6、訂單:同比下滑,主要是高基數和季節性
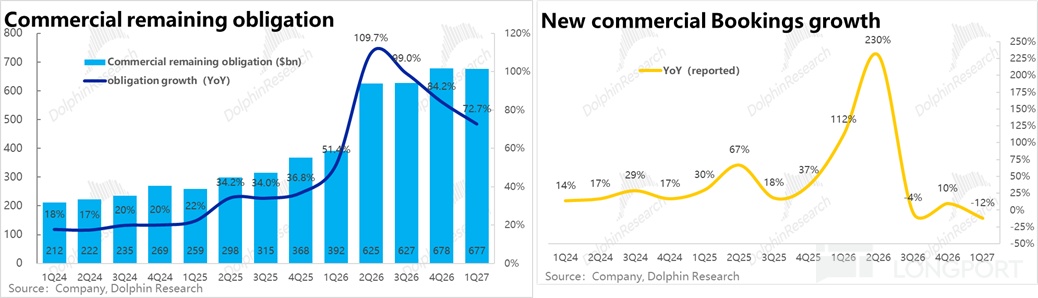
商業訂單同比-12%(剔匯率-11%)。公司解釋是去年同期有大額 Azure 承諾、基數高;本季也簽了一筆大額 Azure 承諾,其餘銷售 “健康增長”。商業 RPO 6,770 億,同比 +73%,環比與上季(6,780 億)基本持平。
1Q 歷來是 RPO 環比偏弱的季度(1Q24、1Q25 均環比下滑),本季降幅很小。其中未來 12 個月內確認的部分約佔 30%,同比 +29%,較上季(37%)放緩,低於市場 30% 中段的預期;12 個月以後的部分 +98%,長期大單仍是主要拉動。
7、毛利率與費用:毛利率好於預期,費用控制出色
毛利率 67.8%,同比下降 1.3pt,但高於一致預期的 66.3%。毛利率下滑主要是收入結構向 Azure 傾斜和折舊提升的影響(本季佔收入比重已近 13%)。而下滑低於預期,則主要是 D&C 板塊的貢獻和折舊年限延長的利好。
經營費用總支出 166.4 億,同比 +6%,低於一致預期的 170 億。費用率 18.0%,同比下降約 2pt。細分來看,主要是銷售和管理費用控制嚴格,而研發費仍有 10% 以上的同比增長。
8、2Q 指引:收入、利潤略高於預期,Azure 繼續加速到 49%-50%
收入 960-971 億,中值同比 +18.8%,與本季增速持平,比一致預期高約 1%;其中 A&I 801-807 億(+25%),D&C 159-164 億(-4%)。
Azure 指引剔匯率 +49%-50%,較本季繼續提速,且比買方期待的 48%~49% 也要更高;M365 商業雲約 19%(剔匯率),也在加速。D&C 方面,Windows OEM 與設備下滑三成中段,預計 Windows OEM 的拖累會持續全年。
按成本和費用指引推算,經營利潤約 448-456 億,中值同比 +18%,比一致預期高約 1%;經營利潤率約 46.8%,同比小降約 0.3pt。
拆開看,毛利率約 66%、同比下降約 2pt,費用率同比下降約 1.7pt,抵消了大部分。依然是靠控費來對沖毛利下滑。
9、以下是核心指標一覽,電話會紀要可見鏈接
海豚研究觀點:
財報前,市場對微軟已是一致做多、倉位擁擠,買方對 Azure 和 M365 的期望值被抬得很高。這份財報最重要的增量是 “加速” 被坐實:Azure 不僅超出買方樂觀的預期,下季指引也會繼續提速且超預期;M365 雖不算特別強但全年加速的節奏在兌現。收入、利潤、指引三項都好於預期,上季以來 “Azure、M365 雙加速” 的主敘事這次沒有掉鏈子。
需要繼續盯的有兩點:一是本季新簽訂單增長並不好,2Q 之後強勁的 Azure 增長能否延續值得關注;二是下季毛利率下滑加深、利潤率轉爲同比小降,再疊加自願離職的一次性費用,全年 “利潤率同比降幅不到 1pt” 的目標能否守住。
除業績本身外,海豚君還重點關注以下幾個新變化:
1)自研芯片 Maia:從 “備胎” 變成主力推理平臺
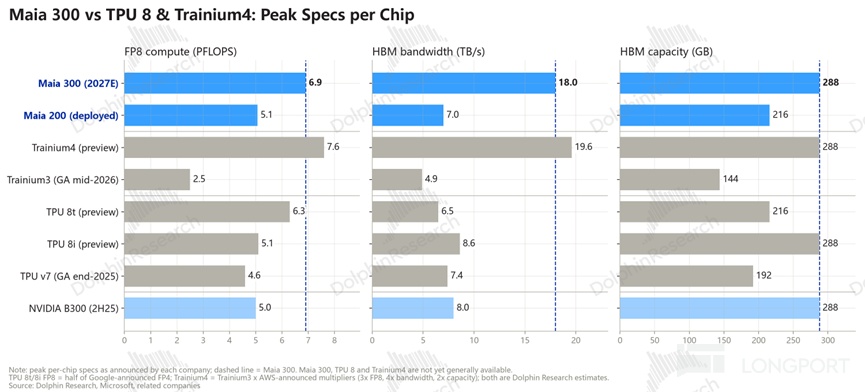
10 月 12 日,微軟宣佈從 2027 年起把 Maia 系列擴到多 GW 級部署,並作爲自家產品和服務的主力推理平臺。
按峯值規格,Maia 300 的 FP8 算力(6.9 PFLOPS)和 HBM 帶寬(18TB/s)顯著高於谷歌 TPU v7 和 AWS Trainium3。但這屬於 “關公戰秦瓊”,和實際的下一代對手比,則大體處於 TPU 8 和 TRN4 的中間。若實際性能和紙面參數一致,意味着微軟在 ASIC 芯片上也已追到了第一梯隊。
目前 Maia 只用於內部、不對外出租,主要用於降低 Copilot 等 1P 應用的單位成本;長期有助於把 AI 算力的毛利率拉高。
Maia 300 計劃將於 2027 年投產。據業內估計,到 2027 年初 Maia 只佔微軟芯片支出的一成左右,短期仍主要依賴英偉達和 AMD。
2)新 Copilot“超級應用”:從賣席位到 “席位 + 用量”
9 月 25 日,微軟對 Copilot 做了迄今最大的一次更新:把聊天(Chat)、代辦多步驟任務的 Cowork 和 Word/Excel/PPT 合到一個入口;新增 Code,讓業務人員用自然語言搭小工具和工作流。
另有常駐後臺、有自己身份和記憶的數字同事 Autopilot,類似於 Meta 的 Muse,但更多用於工作流。底層不綁定單一模型,默認由 Auto 模式在 OpenAI、Claude 和自研 MAI 等模型之間按質量、速度和成本自動路由。
定價隨之改爲 “席位 + 用量” 的混合模式:日常 AI 仍按席位收費(標價 30 美元/月,渠道估計實際成交約 21 美元),但有用量上限;Cowork、Code、Autopilot、最新的前沿模型和超出上限的用量,則按用量計費。
邏輯上,這是把 Copilot 的收費天花板從 “人頭數” 打開到 “工作量”,默認路由到便宜的模型也有利於毛利率。
電話會給出的早期信號不錯:Copilot 日活環比增長近 50%,但渠道調研認爲以上調整要 6 個月以上纔會明顯體現在收入裏。
3)OpenAI 收入分成:有多大、能持續多久
4 月修訂後的協議規定,OpenAI 按原比例向微軟支付收入分成至 2030 年,但設了總額上限;分成比例公司從未披露,媒體報道約 20%。上限方面,有賣方稱管理層在 9 月交流中確認爲 380 億美元。
因此需要注意,一旦 OpenAI 分成觸頂,Azure 能拿到的收入就只有 OAI 實際使用的算力部分,和渠道分成,而不是按 OAI 總收入的分成,可能導致增速突然下滑。
4)算力定價:從十幾年降價轉向普遍漲價
微軟 10 月初通知,2027 年 2 月 1 日起歐洲和東南亞 7 個區域的虛擬機和存儲漲價 8%-17%(北歐都柏林最高 17%),v1/v2 舊機型全球上漲約 25%。
這都意味着,後續 Azure 的增長會有更多漲價的助力:本季第三方產能推遲、Azure 仍能大超預期,工程效率擠出的算力和更好的定價是關鍵。
另一面,納德拉近期也提醒,大多數企業場景的算力終會大宗商品化、底層一定會有慘烈的價格戰,加上 token 定價季內變化大,這一輪漲價能持續多久還要觀察。
整體來看,海豚君對微軟等雲巨頭的分析框架是 “算力(雲收入)+ 模型 + 自研芯片”。此前微軟因與 OpenAI 關係惡化,Azure 增速連續多個季度原地踏步,自研芯片和模型上也全面跑輸,是三大雲巨頭中最被看空的一家。
而現在這三條線都在好轉:算力上,Azure 連續大幅提速;模型上,引入了 Claude,OpenAI 的 ARR 也再度提速;芯片上,Maia 300 的紙面參數已追上谷歌和亞馬遜的下一代產品。三個方向上微軟都回到了第一梯隊,反轉之下自然受到資金追捧。
展望後續,按公司指引和 Azure 定價的拉昇,中期內 Azure 的收入增長應當是有保障的,即便不再繼續拉高,這一最關鍵的指標維持在當前水平應當問題不大。利潤端,近期面向約 6 萬名員工的自願離職計劃,能繼續幫助公司通過控費對沖投入和折舊的影響;自研芯片中長期也會幫助壓降成本,至少維持利潤率不明顯惡化應當不成問題。
另一點優勢在現金流:同樣大舉投入 AI,微軟是幾家巨頭裏現金流控制得最好的,暫時沒有融資打算。目前還沒有爲 AI 投入發過債;而谷歌、亞馬遜二季度自由現金流已轉負,Meta 三季度自由現金流同樣爲負,並宣佈了大規模的股票融資。在市場開始獎勵 “能產生現金的 AI 投入”、懲罰 “燒錢的投入” 時,沒有額外的融資壓力本身就是一種溢價。
盈利預測調整:本次我們把模型切換到新的分部口徑。收入端主要上調 Azure 和 M365 商業雲的增速假設:FY27 Azure 約 +48%,FY28 小幅放緩至約 +42%;M365 商業雲 FY27 約 +19%。
利潤端,FY27 毛利率按指引走勢降至約 66.2%,費用增長約 8%,經營利潤率約 47.0%;調整後,FY27 收入 3,959 億、經營利潤 1,861 億。
估值:按盤後股價約 545 美元,微軟市值約 4.06 萬億美元,對應調整後 2027 財年稅後經營利潤約 27 倍。
按 2027 財年稅後經營利潤算,上季我們給的合理區間是 22-23 倍,當前約 27 倍已高出約兩成。目前市場給微軟的估值倍數集中在 24-28 倍區間。本季確認了 Azure 和 M365 雙加速、且下季繼續提速,目前已接近上沿。
股價上,盤後一度大漲、隨後漲幅明顯收窄。也是因爲財報前微軟已經是市場一致做多的標的,買方對 Azure 和 M365 的預期、倉位都比較飽滿。這種情況下,好業績只是 “過關”,股價要繼續大漲,得在已經很高的預期上再次超預期。
上季就是例子:6 月季度財報後,股價兩週內從約 390 美元漲到 500 美元出頭,漲了三成;此後近三個月基本在 480-540 美元之間震盪,到本次財報前只多漲了約 5%。
而且目前三大雲廠商基本都已接入 OpenAI 和 Anthropic 兩大模型,彼此之間的相對差異已經縮窄,一切的一切還是要看後續 AI 能否找出新的增量場景,推動 ARR 繼續走高。
因此,海豚君更建議耐心一些,等負面消息把估值暫時壓下來再操作。例如給 2027 財年稅後經營利潤 23 倍估值對應每股約 464 美元,接近 8-9 月橫盤區間(約 480-516 美元)的下沿,會是更安心的選擇。
附註:財報披露口徑變化
9 月 2 日,微軟官宣從 27 財年起再次調整財報披露結構:原來的生產力與流程(PBP)、智慧雲(IC)、個人計算(MPC)三大分部,合併爲兩個新的分部:"智能體與基礎設施"(Agents & Infra,A&I) 和 "設備與消費者"(Devices & Consumer,D&C)。
新的A&I 板塊基本就是原來的 PBP 加 IC 合併而來,把面向企業的 SaaS 應用、智能體和底層 Azure 基礎設施放到一起。而D&C 基本是原來的 MPC,再加上領英下的廣告和會員業務。
更細緻的變化主要有以下幾點:
① Azure 首次披露美元收入,口徑變"純"。GitHub 雲服務(含 GitHub Copilot)和 Security Copilot 從 Azure 挪到了 M365 商業雲。調整後的 Azure 是更純粹的按用量計費的平臺和算力業務,26 財年收入約 1,019 億美元,同比增長 40%。
② M365 雲成爲"應用 + 智能體"的大筐。M365 商業雲除了原來的 Office、EMS 和 Windows 商業雲之外,新納入了 GitHub 雲服務和 Security Copilot,商業席位數也開始包含 GitHub 付費席位。由於 GitHub Copilot 6 月起改爲按用量計費後收入大增,新的 M365 商業雲增速會明顯高於舊口徑(4Q26 是 16% 對 14%)。
海豚君看來此次對投資者來說,有得有失:
得: Azure 首次披露美元收入,口徑變成更純的用量型指標,增量收入和規模可以更直接地與其他雲廠商對照;口徑挪動本身也透露了信息:GitHub 移出後 Azure 增速被拉低、移入後 M365 增速被抬高,說明 GitHub 的增速快於 Azure 整體。
失:利潤率的可見度下降,這是最大的代價。A&I 約佔收入八成、經營利潤近九成,裏面混着高利潤的類 SaaS 業務和高資本開支、高折舊的雲基礎設施,原來 IC 分部能單獨反映的 Capex 對利潤率的壓制,被淹沒在 A&I 的整體利潤率裏。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【微軟】分析:
財報點評
2026 年 7 月 30 日紀要《微軟(紀要):1900 億 Capex 不動,但簽單加速》
2026 年 7 月 30 日點評《微軟:風水輪流轉,老臘肉變香餑餑?》
2026 年 5 月 1 日紀要《微軟(紀要):未來的收費模型,從席位制到用量制》
2026 年 5 月 1 日點評《分手後的陣痛期,微軟何時能重振雄風?》
2026 年 1 月 29 日紀要《微軟(紀要):代理(Agent)會是新時代的應用(App)》
2026 年 1 月 29 日點評《“老成” 微軟:主動蹲下也是爲了更好的起跳?》
2025 年 10 月 30 日紀要《微軟(紀要):不做 “單一大客戶” 的管家》
2025 年 10 月 30 日點評《與 OpenAI“貌合神離 “後,微軟還香嗎》
2025 年 7 月 31 日紀要《微軟(紀要):1Q 資本支出 $300 億,全年支出前高後低》
2025 年 7 月 31 日點評《Azure 增長無極限?微軟無愧 AI 總龍頭》
2025 年 5 月 1 日紀要《微軟(紀要):維持 Capex 指引不變,4Q 仍有供給瓶頸》
2025 年 5 月 1 日點評《Azure 再度雄起,微軟重回 AI 頂樑柱》






