


谷歌:“印鈔機” 鬼故事又來,砸家當賣鏟子撐得住嗎?


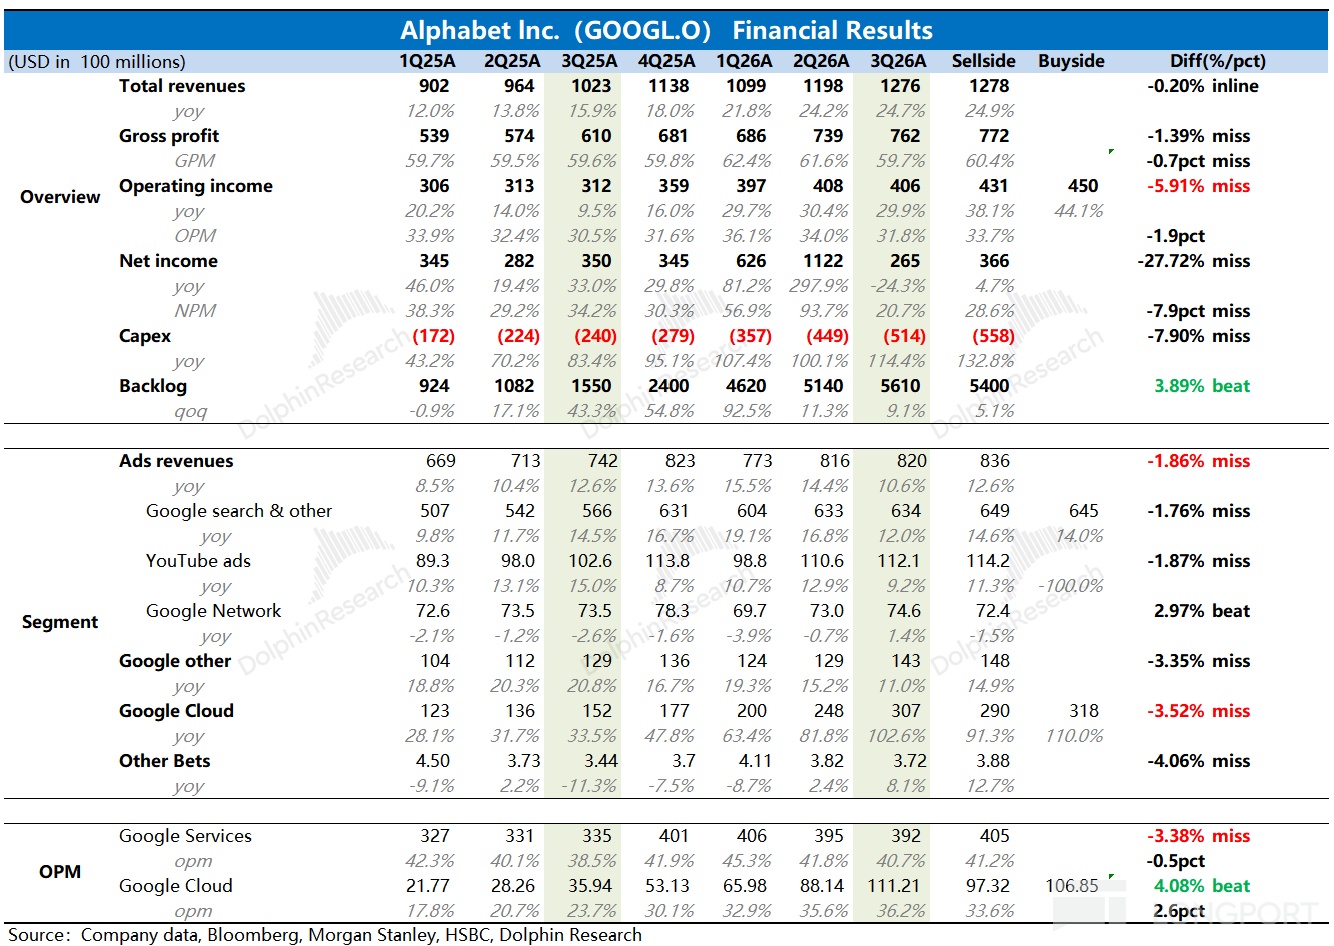
$谷歌-A(GOOGL.US) 於北京時間 10 月 29 日凌晨美股盤後發佈了 2026 年三季報,核心指標搜索、雲和利潤都不及預期,這在本身敘事就相對不利的谷歌來說無疑 “雪上加霜”。
具體來看:
1、搜索掉速,AI 侵蝕敘事開始兌現
Q3 搜索廣告增速只有 12%,環比放緩明顯。在 AI 高投入期、利潤和現金流削弱的預期下,當基本盤業務開始失速,對谷歌本身的邏輯是最傷的,印證 AI 侵蝕敘事。
但結合對比過去季度 AI 反而帶來搜索份額提升的情況,海豚君認爲,Q3 的拉胯可能還與 Gemini 模型掉隊、從而影響產品體驗導致用戶流失有關。
Gemini 模型的掉隊,則與算力資源的內外部調配傾斜比例不無關係。上半年 GCP 將算力傾斜外部客戶,因此不時聽到 Deepmind(負責前沿模型訓練的部分)員工內用算力不夠的問題。
與此同時,隨着世界盃紅利退潮,YouTube 廣告也在高基數壓力下,增長出現了明顯放緩。
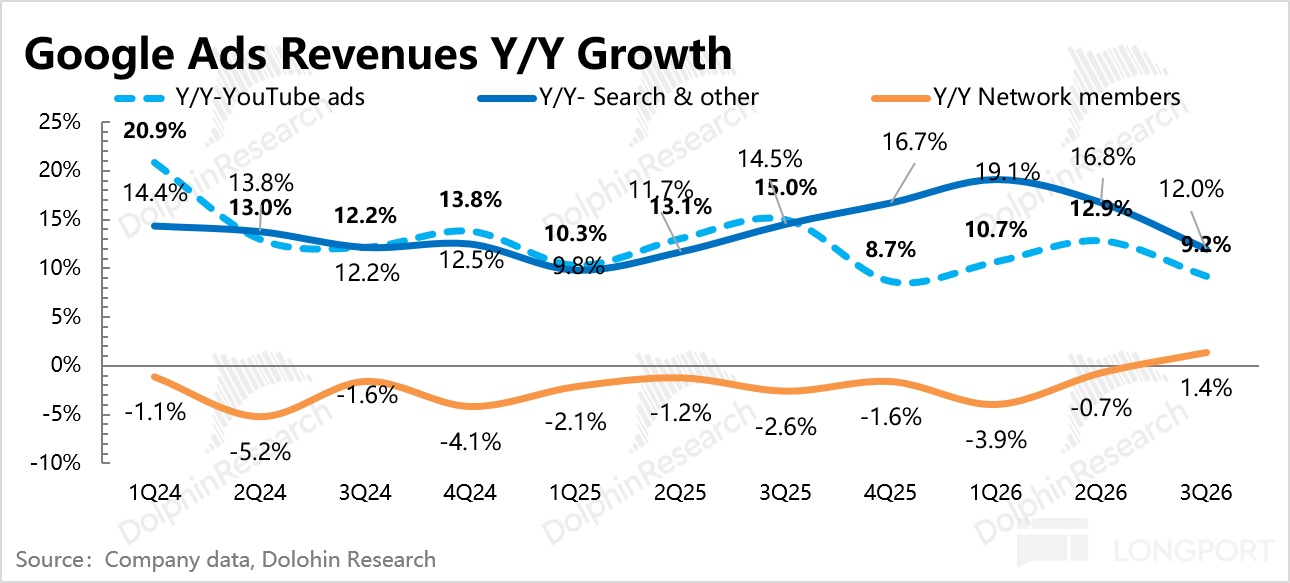
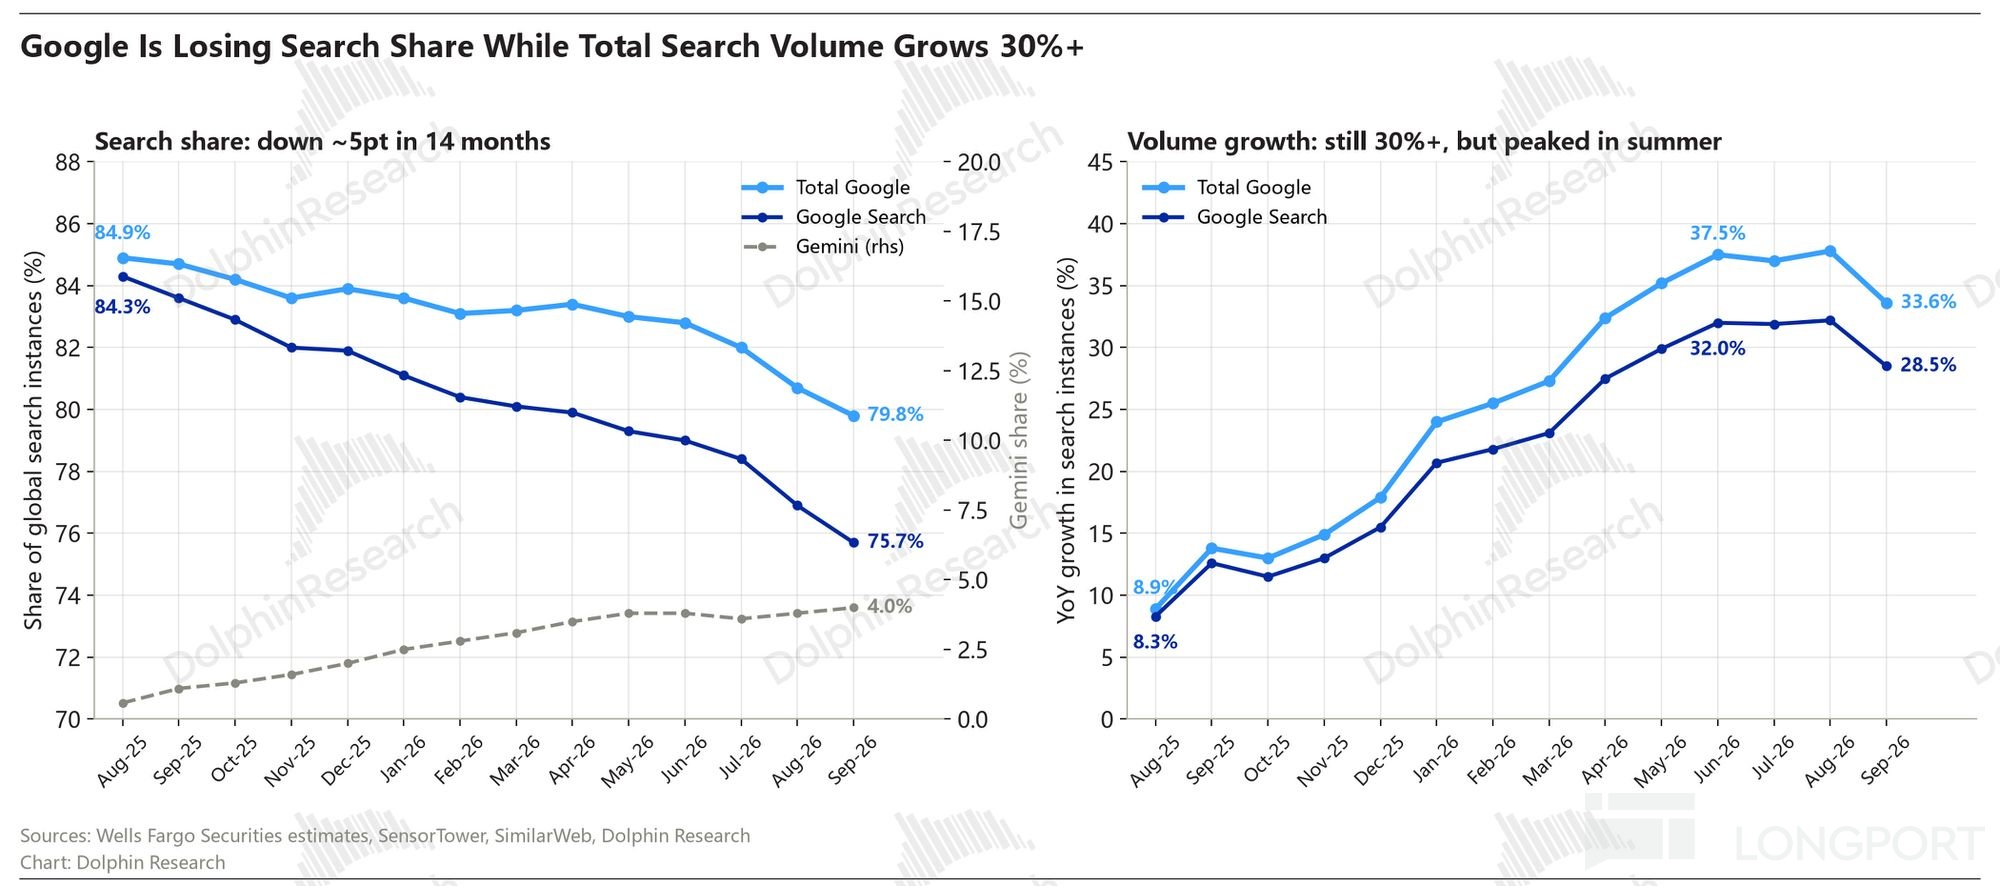
財報前,第三方數據顯示谷歌搜索量降速、份額下降,同時 DMA 法案導致谷歌在歐盟地區的酒旅搜索量下滑,股價連續回調已經表明了資金的擔憂和預期調整,但實際表現還是更差。
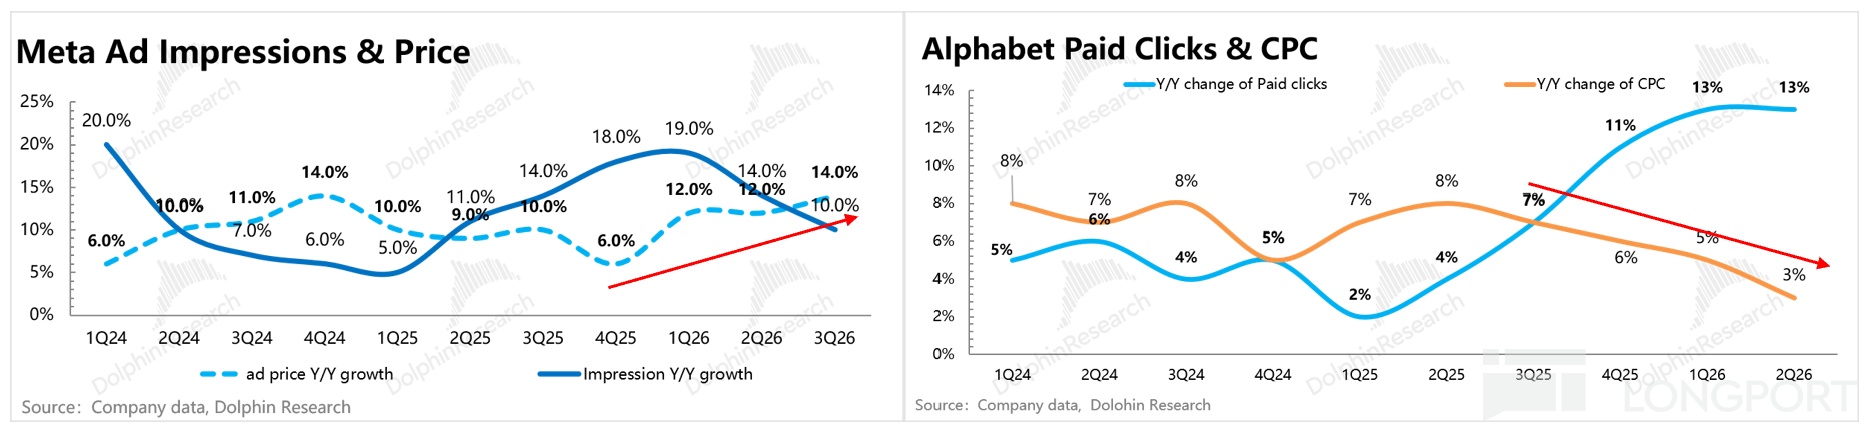
與 Meta 的廣告收入持續靠廣告單價上漲而增長相比,Google 搜索的硬實力就不多了。在進入 2026 年之後,Google 搜索的 CPC 單價增速快速放緩,也表明 AI 時代可能進一步放大了廣告預算從搜索向社交平臺轉移的行業發展趨勢。
尤其是 Muse 在旅遊、金融等 Google 搜索更擅長的主場景下滲透,Meta 是有機會去涉足這一塊以往並沒有優勢的線下服務領域。
2、雲和 TPU 繼續狂飆,但高預期已經打入
Q3 雲業務(包含 TPU 銷售,Q3 主要爲 v7 交付)增速 103%,環比加速。但機構預期更高,下圖 BBG 一致預期(+91%)不能完全反映 TPU 硬件銷售首次確認後的預期(賣方 +105%;買方 +110%)。
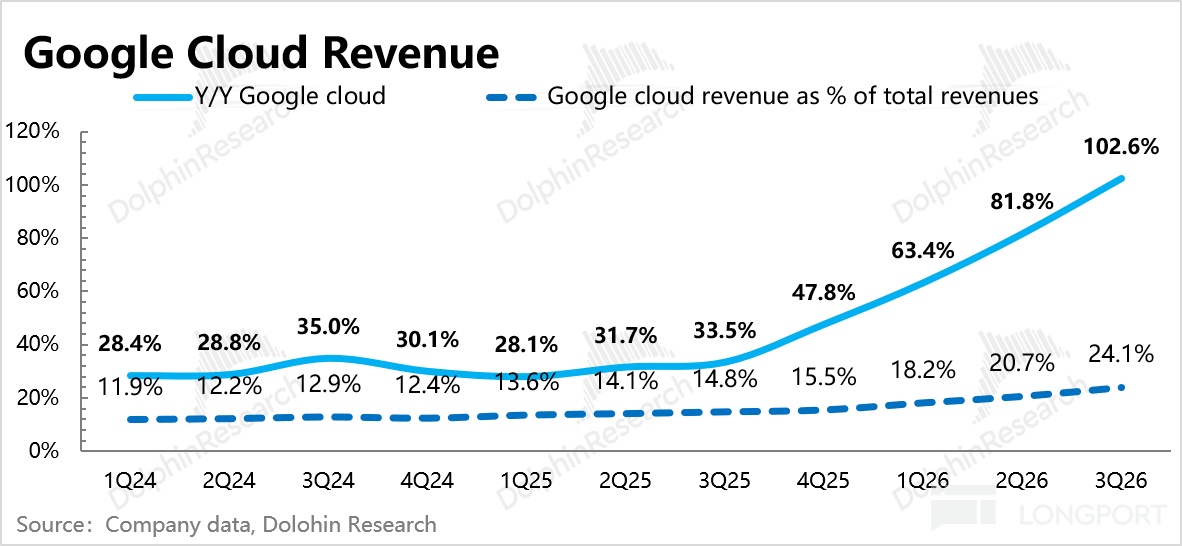
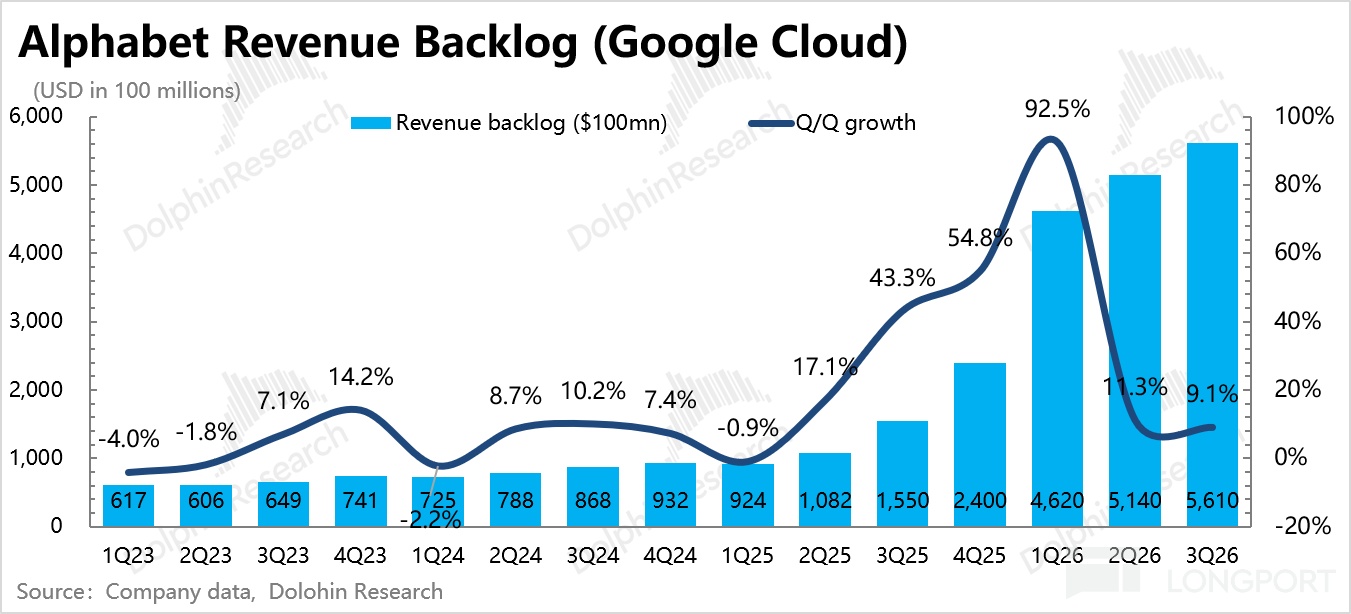
Q3 積存訂單 5610 億,加上當期確認部分,簡單還原到合同額新增 777 億,與 Q2 差不多、略微高了 10 億,說明需求還是景氣的。
海豚君認爲雲收入不及預期的原因,一方面連續兩個季度前沿模型迭代落後會影響 API 收入。9 月底發佈上線、10 月中旬纔對公衆開放的 Gemini 4 Argon,相比自己前一版本自然是有很大提升。但和 SOTA 同行比起來,Coding 上還有差距、性價比也不在最優區間,具體可看海豚君之前的點評<原文鏈接>。
不過財報發完,Gemini 4 Carbon 立即發佈,單看整體性能,已經快速躍至 SOTA 層。單任務成本仍然不在最優性價比區間,但要比 Opus 5.5 低一些,可繼續關注用戶實測表現。
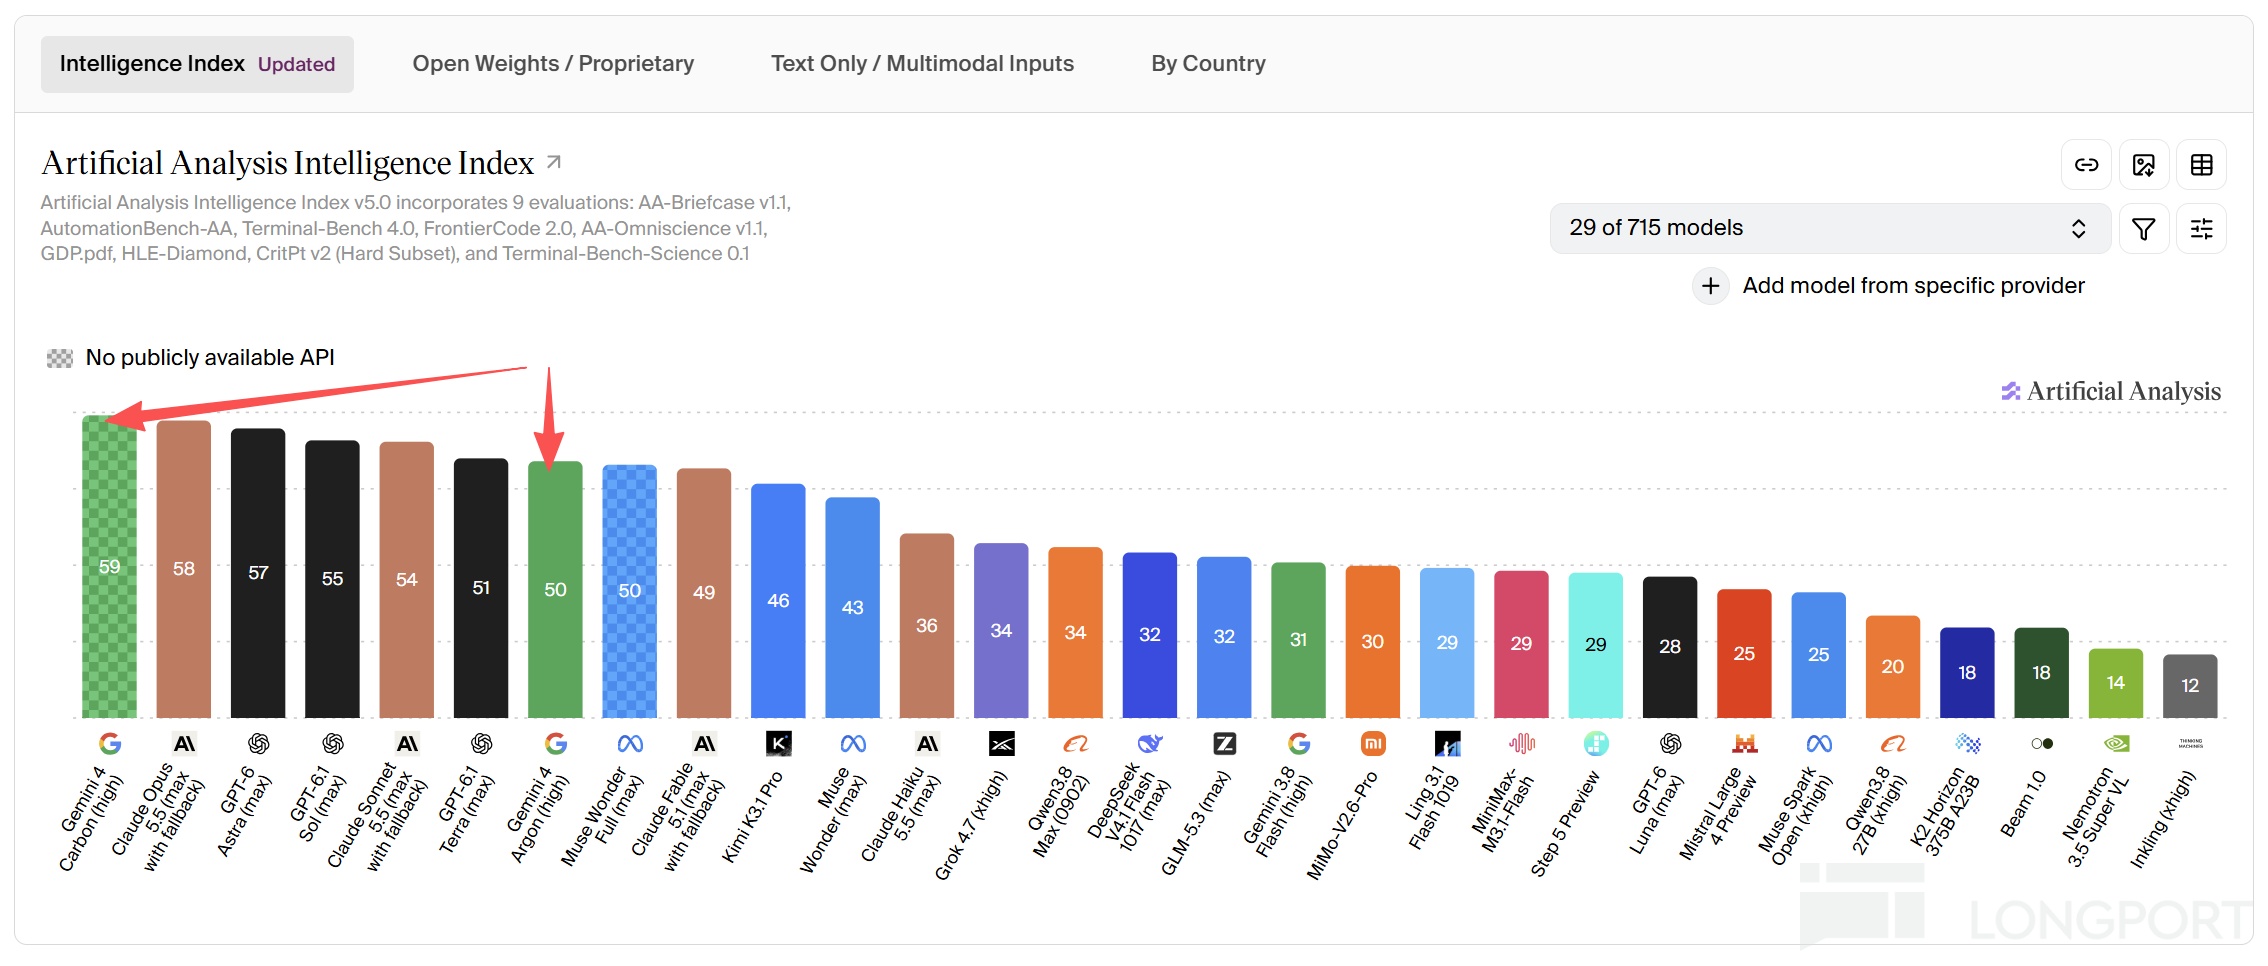
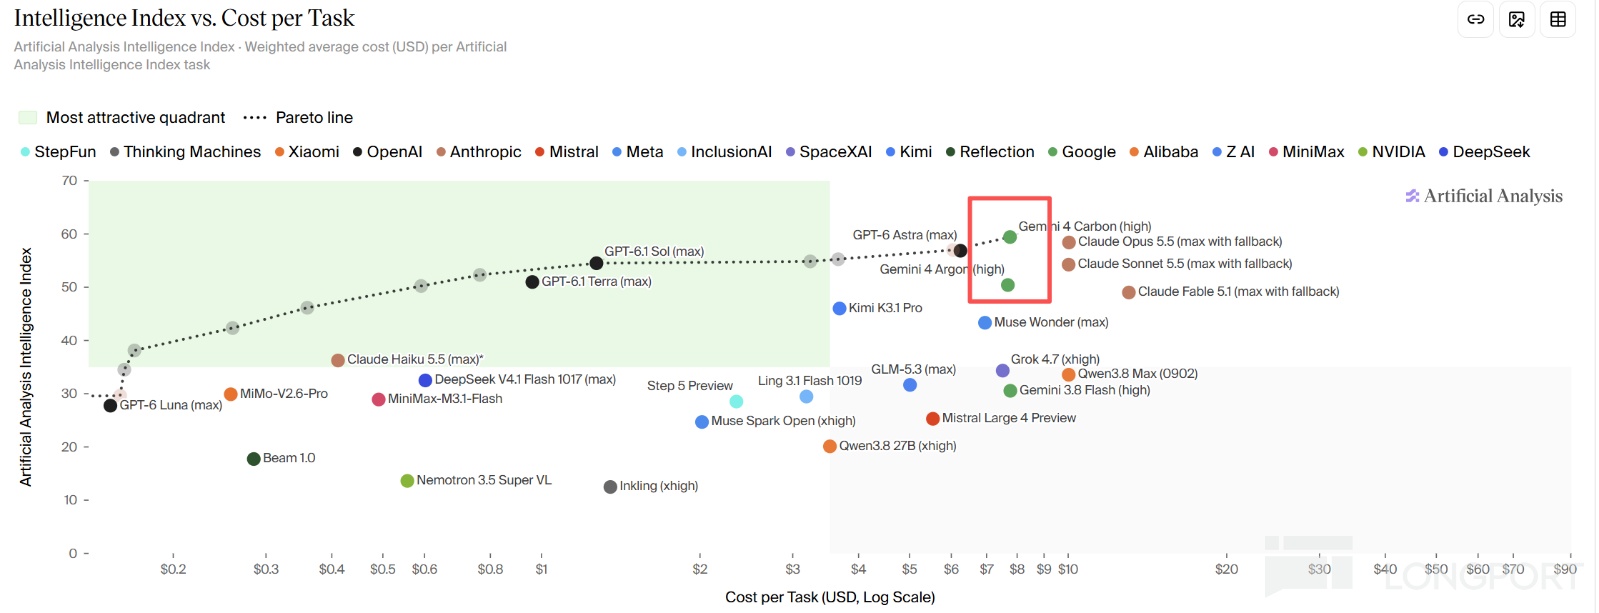
另一方面,海豚君根據調研信息,覺得這裏面的預期差還可能與 TPU 出貨節奏有關(如 v8i 的大規模交付明確延期一個季度到年底)。具體雲業務的拆分財報中未披露,關於 TPU 對增長產生多少貢獻(財報定性表述爲有顯著貢獻),以及 v8 延期的影響有多大,可以關注電話會。
3、利潤削弱,受 AI 投入高企 “拖累”
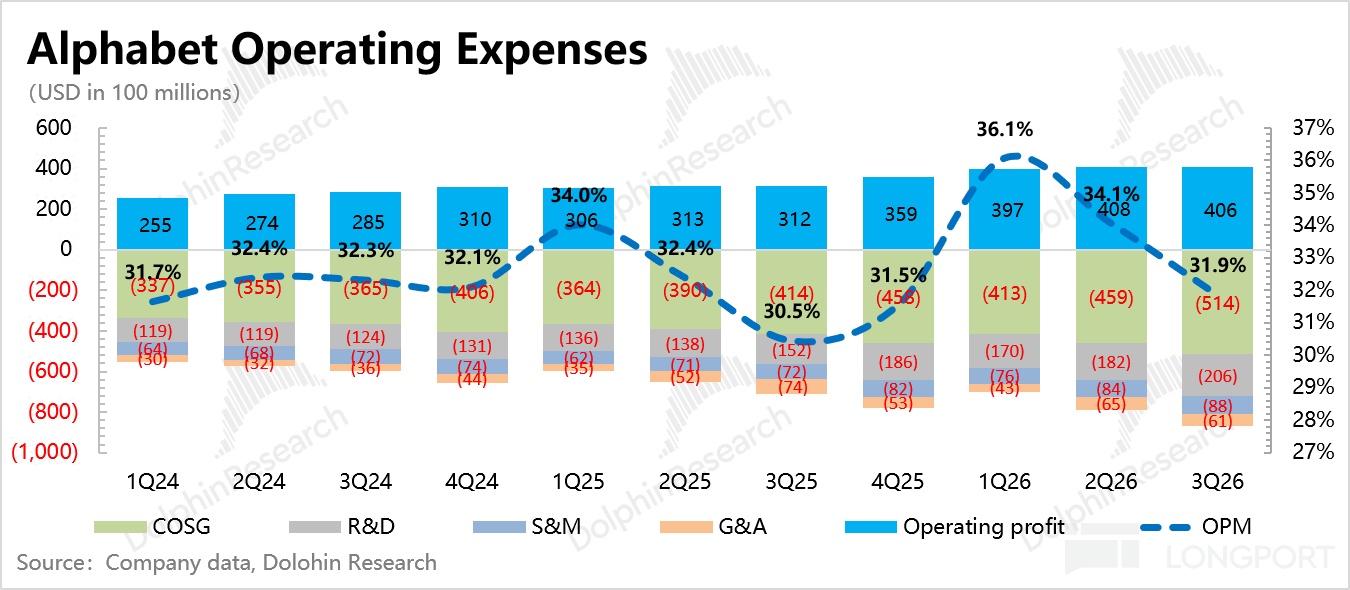
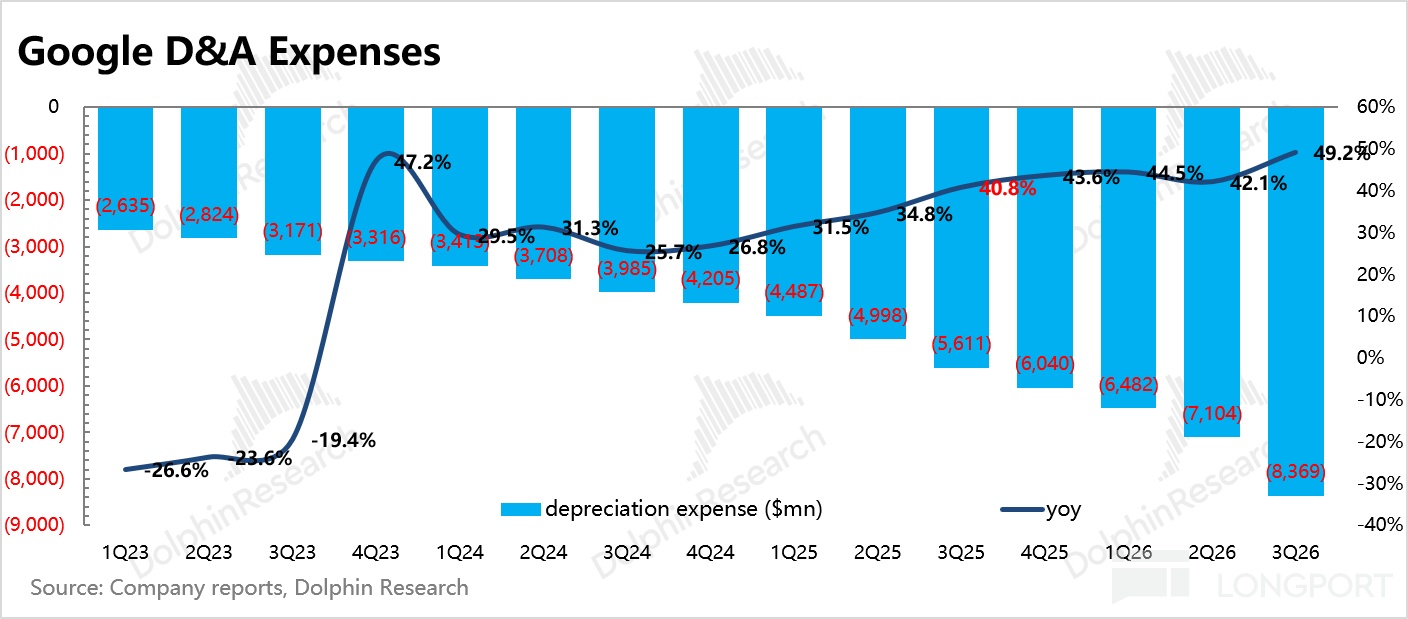
Q3 公司整體經營利潤率環比走弱 2pct,與折舊、研發費用的高增有關,分別代表的是算力基建和大模型訓練投入。
除了 TPU 硬件銷售利潤率比原集團更低外,公司表明,由於算力供給不足,短期會擴大使用第三方算力。比如從 SpaceX 短租的算力,由於是即時需求,因此租金往往較高,也會壓低利潤率。
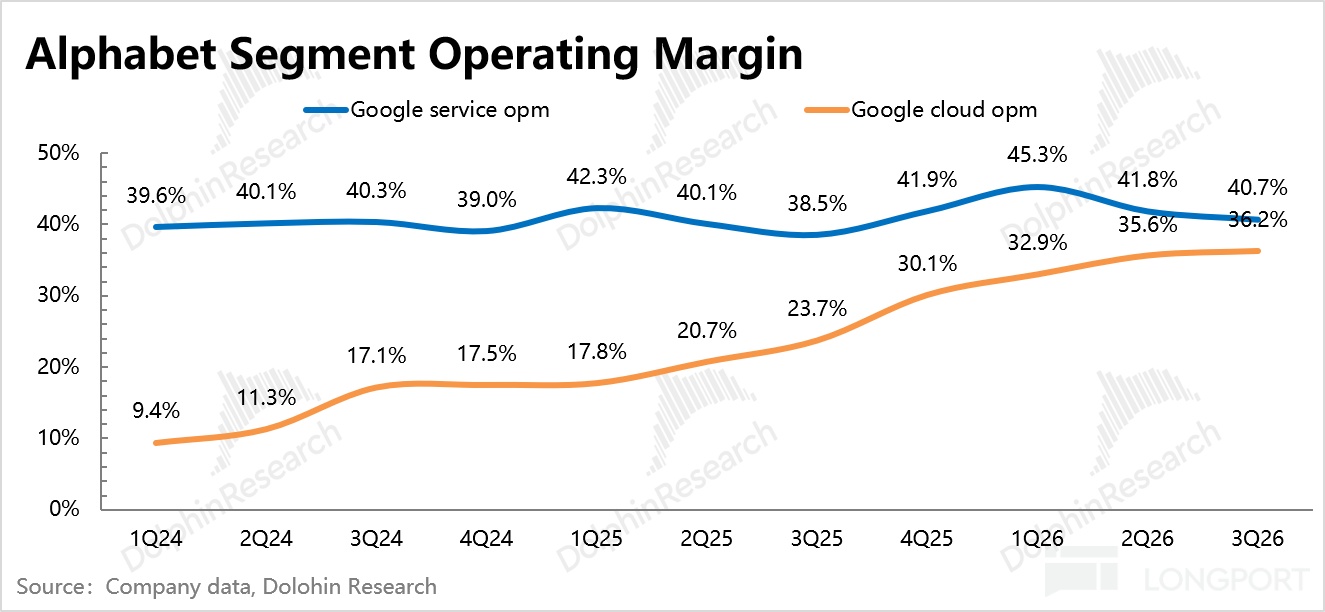
分業務來看,廣告等谷歌服務利潤率環比下降 1pct,雲利潤率則環比走高(注意這裏面不包含模型訓練支出,谷歌將部分支出計入了集團部門的研發費用上),這是整個財報爲數不多超預期的地方。
4、Capex 高投入下,現金流缺口繼續擴大
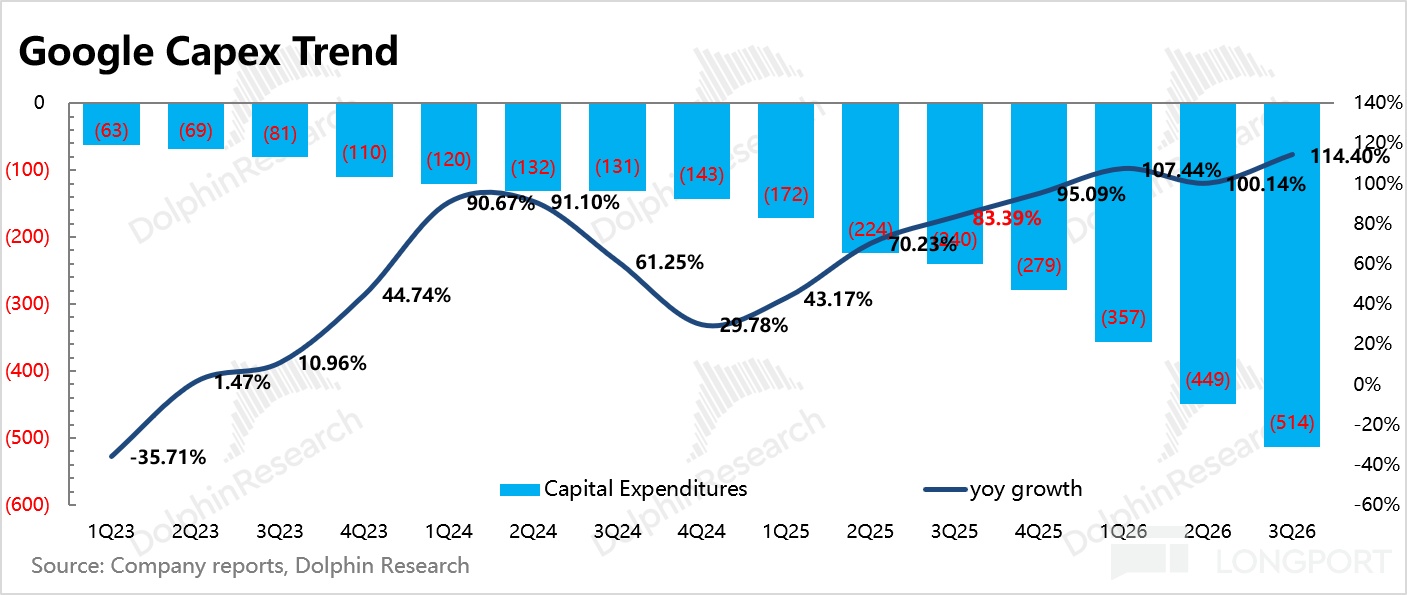
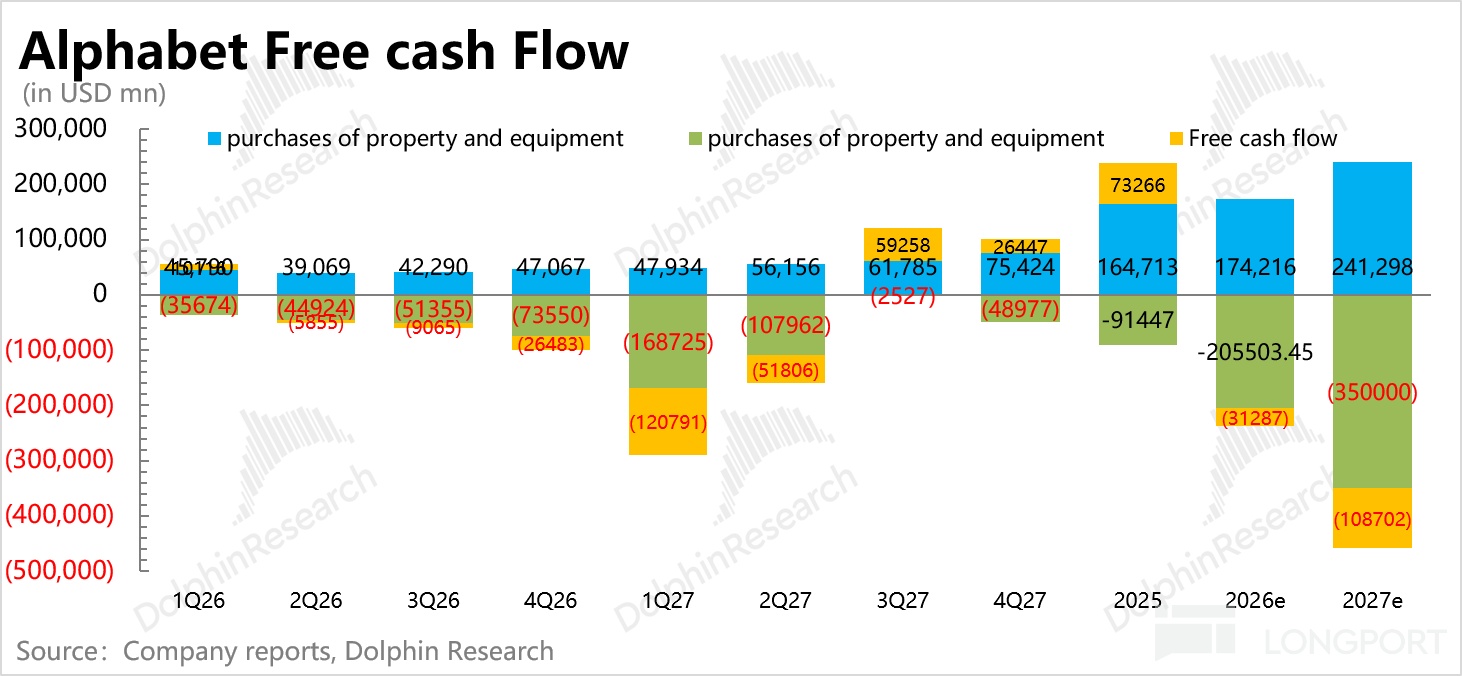
Q3 資本開支 514 億,同比翻倍,繼續加速,佔當期收入比重已經達到 40%,直接導致當期自由現金流負值繼續擴大到 91 億。
目前資金對今明兩年的 Capex 預期分別在 2200 和 3500 億(公司口徑:對 2026 年 1950-2050 億的 Capex 指引保持不變,隱含四季度 630-730 億,繼續環比加速,同時 2027 年保持顯著增長),按照明年的收支情況,全年現金流大概率仍然爲負。
Q3 繼續執行年初的 850 億融資計劃,當季增發了 125 億美元的股權,還剩 276 億增發融資額度,同時三季度還發行了 287 億的無擔保票據。理論上,目前賬面現金 + 短期投資 + 剩餘融資額度能基本覆蓋近兩年的資金缺口。
5、重點指標與預期對比
谷歌母公司 Alphabet 業務繁多,財報結構也多次變化,不熟悉 Alphabet 的小夥伴可以先看下它的業務架構。
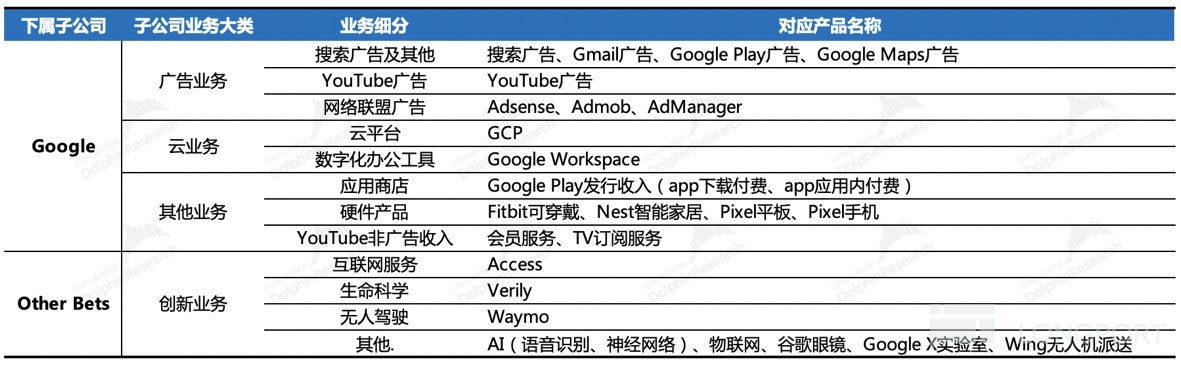
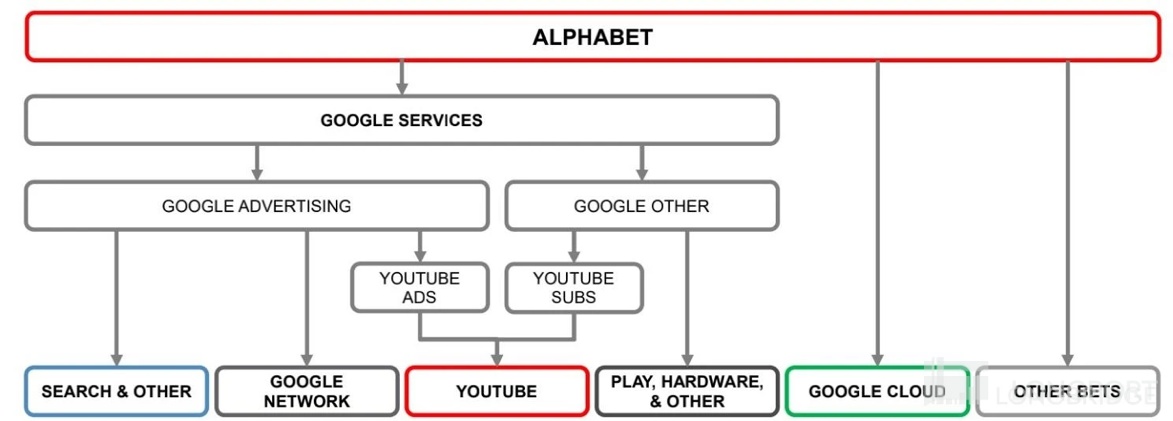
簡單來闡述下谷歌基本面的長邏輯:
a. 廣告業務作爲營收大頭,貢獻公司主要利潤。搜索廣告存在中長期被信息流廣告侵蝕的危機,由處於高成長的流媒體 YouTube 補位。
b. 雲業務包含 TPU 硬件銷售,已經成爲公司當前的主要增長邏輯和成長故事,也是 AI 受益的最直接體現。
海豚君觀點
近兩個季度,Google 持續調整,在 Big tech 中空頭倉位快速升高。核心在於 AI 侵蝕搜索的影響逐步加深下,去年底被追捧的 AI 全棧邏輯,隨着大牛人才出走、前沿模型迭代明顯落後,也引起了資金的質疑和分歧。
技術層面並非不好追,尤其是在應用端更側重於 Agent 和生態,擁有場景數據、渠道以及多模態模型優勢的 Google,也能跑出一些優勢。但這份財報帶來的核心問題是——AI 讓谷歌更像一家賣鏟子的公司,卻讓搜索這臺印鈔機開始掉速。佔比近 60% 以上的廣告基本盤業務,已經被印證 AI 侵蝕影響,船大難掉頭,轉型期間的業績表現是否會比想象中進一步惡化?
與此同時,明年 Capex,公司定性是顯著增長。機構按照新增 6-7GW 的算力部署預期,430 億/GW 的平均單位成本,再加上存量數據中心的維護等支出部分 5、600 億,合計給到了 3500 億左右。
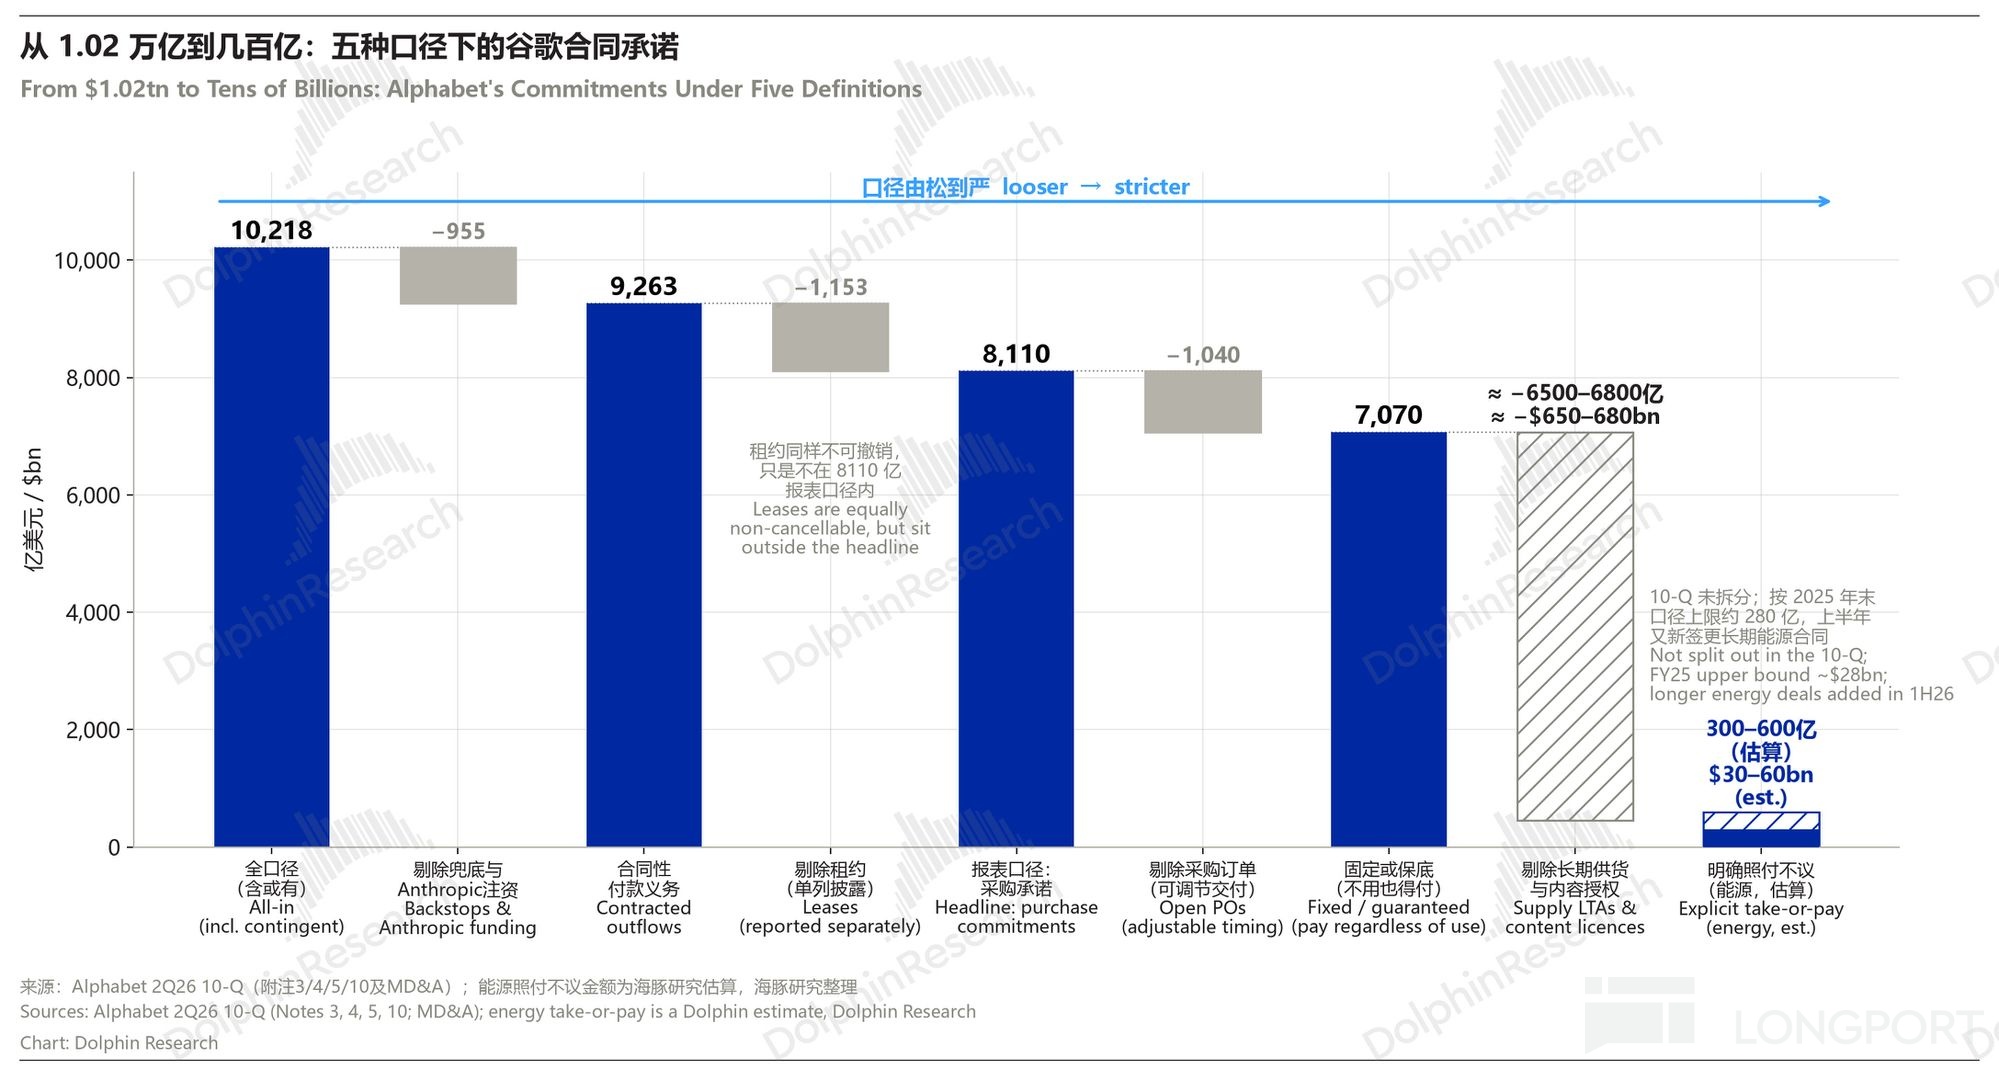
這樣算下來明年預期有個 1000 億的自由現金流負值,不看長期債務,理論上短期錢是夠用的。但如果投入更瘋、搜索更差,以及 2028 年之後的中長期視角,Google 還有近萬億的兌付合同額,其中 5 年內 7000 多億的 “半” 剛性兌付(Q2 末數據,Q3 數據等待 10-Q 文件更新),即除非直接違約賠償,否則只要執行合約就得支付的固定支出。
對沖這筆承諾的,是客戶已經簽下的 Backlog,以及 Anthropic 對谷歌約 1,145 億的算力承諾。如果明年 TPU 按排產交付、回款,現金流有望在 2028 年前後迎來拐點(海豚君預測模型裏爲 2027 年下半年轉正)。
但風險在於兩頭錯配——採購承諾是剛性的,而 Backlog 裏有相當一部分來自 Anthropic 這類自身還在燒錢的 AI 公司。要是A 社融資難,谷歌收款風險就來了。
目前 Google 正在加大與 Anthropic 的合作捆綁,目的是共同禦敵 ChatGPT。二者合作主要是將其深度綁定到 Google Workspace 生態中,實現高度集成,比如 Google Doc 中直接有 Anthropic 的按鈕,體現一體化體驗。與此同時,後續 C 端訂閱上,可能在套餐形式上做文章,比如推進一個套餐兩家模型的方式,等於就是讓用戶在 OpenAI 和 Anthropic+Gemini 之間做選擇。
不過 Anthropic 這樣的合作,並非 Google 獨家。Anthropic 本身也做了 office 集成以及 Microsoft 365 連接器,從而實現微軟生態內的跨軟件協作。
但如果谷歌沒了廣告支撐,那麼單靠雲和 TPU,是更難完成償付的。因此,接下來我們除了期望 Google 能持續保持前沿模型的迭代,還希望能看到 Google 推出更多的 AI Agent 產品,利用原先生態渠道優勢,儘快形成一個新的流量入口,而非單一依賴傳統搜索。
估值上,上季度海豚君的判斷是:“當下 Google 投入激進,短期會加速自身基本面的惡化(利潤和現金流),隨着估值和飽滿預期的進一步向下調整和消化……可能會逐步迎來我們一直等待的分歧期機會。” 而今天盤後大跌 10% 已經達到 3.6 萬億,剛好對應我們原先預期下、明年 20x P/E 以下的擊球區。
但 Q3 財報釋放的負面消息超出我們預期,若廣告繼續惡化,不排除利潤還要下調的風險。情緒上,Gemini Carbon 的發佈可能會稍微帶來一些緩解,但絕對不能完全消除。
因此海豚君認爲,雖然長期視角,3.6 萬億可能仍是相對低估值區間,但短期觸底反彈的動力不足。情緒過度反應下,可能會繼續向下磨底,隨後出現空頭倉位擁擠後回補,帶來一些技術面修復。而業務層面的下一個可能催化,海豚君認爲需要看個人 AI Agent 的推出來固化原先的流量入口,以及 TPU 拿下更多簽單和大規模交付,拉長雲業務的業績放量期。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究「Google」歷史合集:
財報季
2026 年 7 月 23 日電話會《谷歌(紀要):押寶 Gemini 4,明年繼續大幅增加 Capex》
2026 年 7 月 23 日財報點評《谷歌:AI 要崩盤?大救星來了》
熱點
2026 年 7 月 27 日《“審判” 谷歌:市場善變,還是猛投有罪?》
2026 年 6 月 2 日《谷歌再借 800 億,行情續杯還是泡沫試金石?》
2025 年 12 月 19 日《谷歌:“手撕” 英偉達,翻身仗敘事靠譜嗎?》
深度
2026 年 9 月 21 日《叫板英偉達霸權,谷歌 “光網” 憑什麼》






